どうする?「こどもNISA」


今福 啓之
アモーヴァ・アセットマネジメント
結論
-
余裕のある親や生前贈与を考える祖父母は利用すれば良いが、無理をする必要はない。
-
「いきなり金持ちの18歳」を作る(かもしれない)功罪については一度考えておきたい。
-
子供・孫に「お金と人生の関係」を考えさせる教育ツールと考えたい。
2027年1月から「こどもNISA」が始まる予定です。実は国や業界団体は「こどもNISA」という呼称は使っておらず、あくまで、
“2027年からNISAの「つみたて投資枠」の年齢要件が撤廃されます。”
という表現になっています。
でも、18歳以降に制限していたNISAを0歳~17歳にも解禁するということですから、こども(未成年)名義のNISAが始まるという理解で間違っていません。
以下では制度の仕組みについてだけでなく、この制度をどう受け止め、活用すべきかについて、3人の孫(6歳、4歳、0歳)の「ジイジ」である私自身の考えも交えながらご紹介したいと思います。
誰がお金を出すか
「こどもNISA」の口座に誰がお金を入れるか、から考えてみます。まずは本人のケース。
お子さんやお孫さんが小学校高学年とか中高生なら、すでにお子さん名義の銀行口座があり、そこにそれまでのお祝い金やお小遣いがたまっているかもしれません。
そのお金は既にお子さんに帰属するお金ですから、お子さんの同意を得てNISA口座を作り、入金するということです。
仮に10万円あったとしたら、「将来使うときまでは月1,000円ずつNISAに移していこうか!」などと、今あるお金を元に、すぐスタートするようなイメージです。
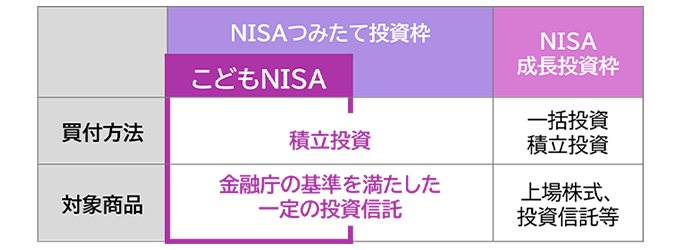
なお「こどもNISA」はいわゆる「つみたて投資枠」のみ利用可能であり、一括投資や株式への投資もできる「成長投資枠」の利用は認められていません。
したがってスタート時には、毎月など定時定額で投資信託を買い付ける、いわゆる「投信積立」のセットアップをすることになります。
10万円で月1,000円なら100回分、つまり8年はもつので、それをベースとしてスタートしてしまうのです。
その上で、たとえば毎年のお年玉がたんまりもらえるお子さんであれば、「今欲しいものにいくら使う?(全部使っちゃダメよ!) じゃあ残りはNISAにしてみる?」などと、目の前のお金の使い方を考えさせる機会にするのも良いかもしれません。
※一時的な積立金額の増額などの設定の自由度は、金融機関によって異なります。
次に、こちらの方がメインテーマといえそうな、親または祖父母が新たに「こどもNISA」のためのお金を出すケースです。
ちなみに、「こどもNISA」にはいくつか金額面の縛りがあります。
まず年間投資上限額は年60万円。毎月の積立を基本とすると、月5万円が上限になります。
そして子供1人当たりの累積元本の上限が600万円。つまり、月5万円・年60万円を10年間続けられる、ということです。
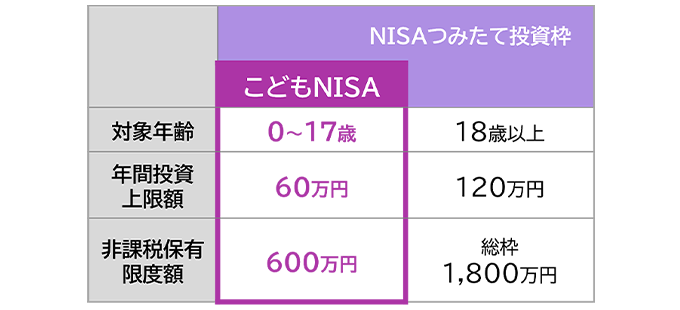
0歳~17歳が対象なのだからせめて15年程度は続けられる上限設定(年60万円×15年なら900万円)であればいいのにと思いますが、そこは今後の制度拡充に期待したいところです。
なお、これはあくまで「元本ベース」です。その元本600万円がいくらに増えようとも、「売却時に利益に対する約20%の税金は取りませんよ!」と国が言ってくれている制度が「こどもNISA」というわけです。
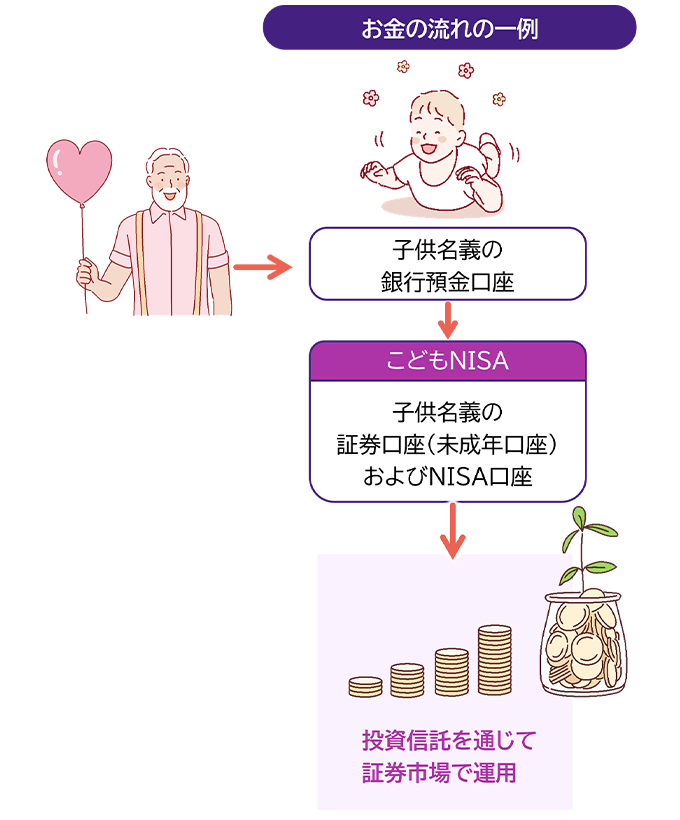
ただ、毎月5万円ものお小遣いを入金できるお子さんは多くないでしょうから、親や祖父母が資金を提供してあげて、それをお子さん・お孫さんのお金として「こどもNISA」の口座で買付を行なうというケースが多くなりそうです。
親や祖父母から子供への「贈与」となる
親や祖父母がお子さん・お孫さんの「こどもNISA」のために資金を提供するということは、一般にお子さん・お孫さんへの「生前贈与」を行なうことと等しいと考えられます。
贈与などと聞くと、「面倒くさそう。やめとこうかな」と思われる人がいるかもしれませんが、(子供1人当たり)年間110万円の基礎控除内であれば贈与税はかかりませんから、年間上限60万円の「こどもNISA」の利用に限って言えば、過度に気にする必要はないでしょう。
ただ私はこれを機に、娘夫婦に孫名義の銀行預金口座を作ってもらうことを考えています。そこに私から毎年の(無理のない金額を)送金することで、孫にお金を贈ったという記録が残るセットアップを考えているわけです。
お金持ちの18歳――大丈夫か?
さて、始め方についてイメージがついたとして、本当に「こどもNISA」をやるべきか、やる場合はどういう考え方を持つべきか――。これもあくまで3人の孫に対する私自身の考え方をお伝えします。
まず、「無理はしない」ことが大事だと思います。なにせ3人の孫には公平にしなければなりません。毎年それぞれに上限の60万円なら3人で年180万円。来年から10年かけて3人で1,800万円にもなります。
さすがにそれはキツイ・・・。
孫は可愛いですが、自分の方が可愛い私は、合計1,800万円ものお金を孫に贈与することはできません。途中で苦しくなって止めるのもジイジの沽券(こけん)に関わりますから、格好をつけて無理することは禁物です。
それからもうひとつ。
私は1,800万円は出せませんが、仮に出せたとして、それが本当に孫たちにとって良いことになるのだろうかと、ふと不安になる自分がいます。
私は株式長期投資の成果に対して非常に楽観的なので、今6歳と4歳と0歳の孫の「こどもNISA」で合計600万円の元本が長期運用されたら、18歳になった頃には相当な「大金」になっているに違いないと思ってしまいます。
あの子たちが何の苦労もせずに(?)、ジイジからもらったお金が勝手に育って、仮に千万円単位のお金をもった18歳になってしまうとしたら――。
もちろんそれは、進学や留学や起業といった様々な選択肢が拡がるということであり、彼らの未来にとって大変素晴らしいことです。
一方で、何となく心配にもなる私の気持ちもお分かりいただけるでしょうか。
ちなみに「こどもNISA」には払い出し制限があります。
まず、12歳未満では払い出し、つまり換金して出金することは原則不可。そして12歳~17歳でも、「教育目的など」であることが要件です。
詳細はこれからですが、「教育目的など」とはおそらく学校の学費や塾の費用などでしょう。それらの費用であり、かつお子さん・お孫さん本人の同意があることを示す所定の書類を金融機関に提示しないと出金できないことになるようです。
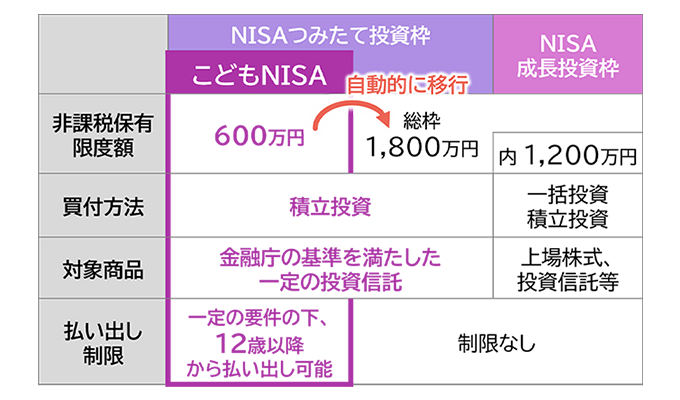
しかし18歳になると、「こどもNISA」の口座の中身は自動的に(おとなの)NISAのつみたて投資枠に移行されるため、この払い出し制限がなくなることになります。
18歳になった私の孫たちが、(あくまでも「仮に」ですが)何千万円ものお金を急に自由にできるようになると考えると、私はとても不安なのです。
大げさに言えば、これまで一部の大金持ちだけの悩みだったこの「子供に大きなお金を与えることの功罪」という論点が、「こどもNISA」の制度には内包されている気がします。
「功罪」が大げさだとしても、「こどもNISA」を単に教育資金形成手段や、親・祖父母からの生前贈与ツールとして考えるのはもったいなさそう、とは言えるのではないでしょうか。
金融教育ツールとして考える
私は3人の孫がある程度の理解力が出てきた時点で、次のようなことを伝えたいと思います。
● ジイジはなぜ「こどもNISA」のお金を長期拠出しているのか。
● なぜ定期預金や学資保険でなく、価格変動のある投資信託の長期積立をしているのか。
● 相場を見て売買する株式投資と、「こどもNISA」の中で行なっていることは何が違うのか。
● 今の時価はいくらくらいで、その金額は一般にどんな価値があるのか。このお金をどう将来に役立ててもらいたいと思っているのか。
「今、なぜ株価が上がっているのか、下がっているのか」とか「どうなったら為替が円安になるのか」といった話は、してもいいですが、私はしないと思います。
彼らに本当に必要な「金融リテラシー」とはそういうことではなく、「お金と人生との関係」、「今の欲望を我慢して将来にとっておくことの価値」、そして「資本市場の仕組みを自分の人生設計に賢く活かす考え方」といったことだと思っているからです。
とはいえ、「こどもNISA」の中で何を買うかといった初期セットアップは私たちが考え、リードする必要があります。次の機会には、そうした具体的なアクションについても考えてみたいと思います。
2027年1月スタートの予定ですが、そもそも無期限の制度ですし、600万円の上限以上の元本は入れられないのですから焦る必要はありません。お子さん・お孫さんが小さいなら特に。
私自身も、3人の孫に対する「未来に備えるためのお金と、一生役立つ考え方のプレゼント」のための制度だと思い、さらにじっくり考えてみたいと思います。
本コラムは作成時点の税制改正大綱などに基づき、アモーヴァ・アセットマネジメントが情報提供を目的として作成したものです。制度の詳細は今後変更される可能性があり、記載内容が最終的な制度と一致しない場合があることにご留意ください。
本コラムにおける「こどもNISA」とは通称であり、2027年から拡充予定のNISA制度において、つみたて投資枠の年齢要件が撤廃され、対象年齢が0歳~17歳に拡大されることを指します。
本コラムにおける贈与税等に関する内容は一般的な情報提供を目的としたものであり、個別の税務アドバイスを行なうものではありません。実際のお取引や意思決定にあたっては、お客様ご自身の責任においてご判断いただくとともに、必要に応じて税理士等の専門家へご相談ください。
今福 啓之
アモーヴァ・アセットマネジメント