
本稿は2026年10月8日発行の英語レポート「Future Quality Insights: what comes after the AI boom? Repositioning for long-term quality」の日本語訳です。内容については英語による原本が日本語版に優先します。
著名投資家のウォーレン・バフェット氏による名言のなかに、足元の状況を的確に言い表したものがある。それは「長期投資とは難しいものだ。ゆっくり金持ちになりたい人なんていないのだから」だ。ここ数年間、AI(人工知能)ブームを原動力とするテクノロジー・スーパーサイクルは、誰もが招待されたいと思うパーティーとなってきた。一方、強固な財務基盤、安定的なキャッシュフロー、収益の持続性といった伝統的な価値を長所とするクオリティ・グロース銘柄は、それに比べてぱっとせず、動きが遅いように見受けられた。パーティーへの招待状は郵便配達中に紛失して届かなかったようだ。
パーティーはまだ続いているものの、AI関連投資や収益の並外れた成長が今後も続くと疑いなく想定することが、次第に危険になりつつある局面に達しているかもしれない。AIに世界経済を変貌させる力があることは確かだと考えているが、これまで実施された投資の水準を正当化できるほどの利益を生み出せるのかという点については、疑問視している。したがって、投資家は足元の傾向をもとに未来を予測するのではなく、そうした傾向自体が変化し始めたらどうなるかを見越して備え始める必要があるかもしれない。
個人投資家の動向と相互作用によるモメンタムの増幅
AIバブルがしぼみ始める可能性については、しばらく誰もが気付いていながら触れない話題、英語で言う「部屋の中の象(elephant in the room)」状態となっている。また、足元の状況はITバブル期になぞらえられてきたが、重要な違いも存在する。今回は株価バブルではなく、バブル的状況がより鮮明になっているのはおそらく企業収益の方だろう。これまでの株価の反応は、利益やキャッシュフローによる裏付けがあるという点において合理的と見受けられる。一方、投機的な動きが広がるなか、米国株式の個別銘柄のボラティリティ(変動性)はITバブル以来の水準に達している。
また、世界の株価指数は一部の構成銘柄への集中度がいつになく高まっており、アウトパフォームしている銘柄の数(時価総額加重型株価指数のパフォーマンスを上回る銘柄の数)は歴史的低水準まで低下している。一握りの企業が株価指数上昇の大部分を支えている状況にあり、長期的に持続可能とは思えない。
投資家による過度な熱狂が痛い代償を招いた例として、韓国のケースを考察してみよう。今年の韓国株式市場は、集中度が極端な水準に達している。個人投資家による市場参加や投機が盛んで、レバレッジも利用しやすく、単一の銘柄に投資するシングルストックETFが人気を集める環境は、持続可能な長期的リターンを支える土台にはならないだろう。こうした行き過ぎた熱狂は深刻な結果をもたらし得る。7月にロイター通信は、韓国成人人口の3.4%が保有する120万口座超において、信用取引のマージンコール(追加証拠金)を求められる状況になったと報じた1。これは異例の事態である。例えば英国では、マージンコールを要求されるどころか、マージンコールが何かを知っている人でさえ3%もいないだろう。
AI設備投資が圧倒的優位な成長テーマに
これまで今年一番のサプライズ要因となってきたのは、おそらくAI設備投資のスケールだろう。その規模は事前予想を3,000億米ドル程度も上回っている2。それほど膨大な資金が1つの特定のセクターに集中すると、象をジャムの瓶に押し込めるかのような効果を生む。そうした設備投資のサプライヤー企業は急に強力な価格決定力を手に入れ、それがキャッシュフローや利益の成長の原動力となる。まさにこれまで見られてきた光景だ。
ただし、これまでの設備投資の大部分を支えてきたのはAI開発大手のAnthropicやOpenAIによる調達資金である。設備投資の規模が5,000億~6,000億米ドル程度の場合、数千億米ドルの資金調達を行えば、継続的な設備投資を支えていくのに十分足りてきた。しかし、誰もが気になるのは、次はどうなるかという点である。2027年から2028年にかけて次の設備投資の波へと移っていくなか、必要とされる資金調達額が数兆米ドル単位になっていく可能性もある。AnthropicとOpenAIの両社は、大幅な増収を達成するか、再び市場で膨大な額の追加資金調達を実施する必要があるだろう。このように、今後の資金調達の持続可能性や規模が大きな問題となっている。
チャート1:AI設備投資はバブル状態にあるのだろうか
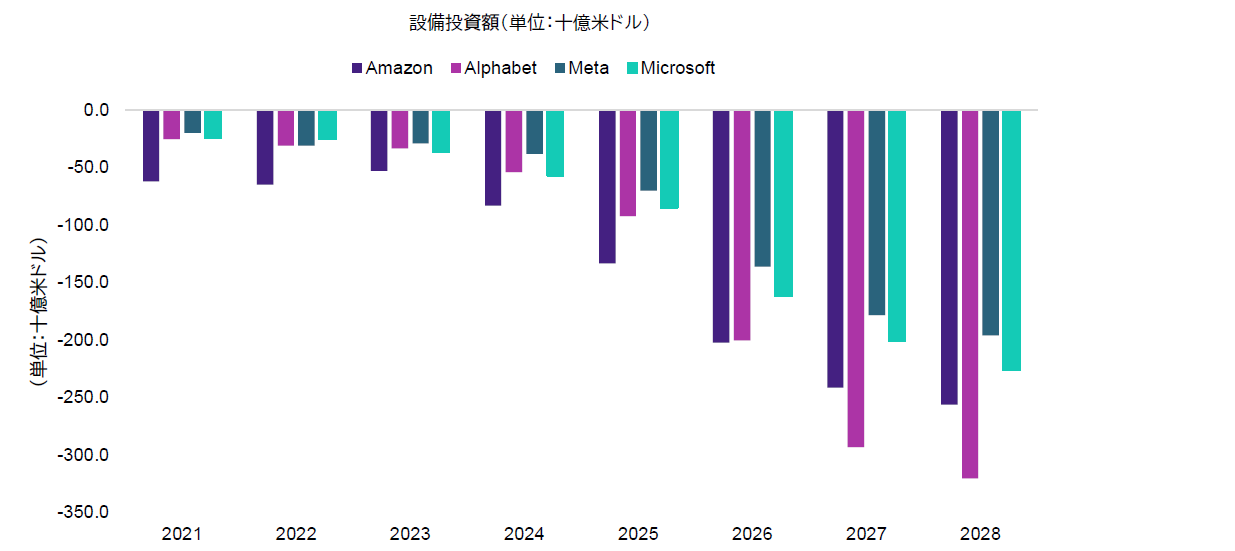
出所:各社の報告書、2026年7月時点のBloombergデータ
過去のデータや予測は、将来の運用成果等を約束するものではありません。
数兆米ドルに積み上がる受注残高
今後も必要とされる資金調達を継続していくことができるのか疑問視される理由はもう1つある。それは、大手クラウド事業者の契約済み受注残(RPO)の急増である。RPOは、契約済みだがまだ提供されていないサービスによる将来の収益を表す。Alphabet、Amazon、Microsoftのハイパースケーラー大手3社の受注残高は現在1.5兆米ドルを超えている3。
そうした見込まれる需要の大部分を占めるのがOpenAIとAnthropicだ。ハイパースケーラーは多額のキャッシュフローを生み出しているが、それに比べてLLM(大規模言語モデル)開発企業はかなり微妙な状況にある。現在の大規模な投資計画を推進していくには、今後数年間において多額の資金調達と大幅な増収が必要となる。Goldman Sachsのリサーチによると、売上高が1兆米ドルに達する必要があるかもしれず、そのハードルは非常に高い。
チャート2:ハイパースケーラー各社による今後の提供容量拡大を示すRPOの推移
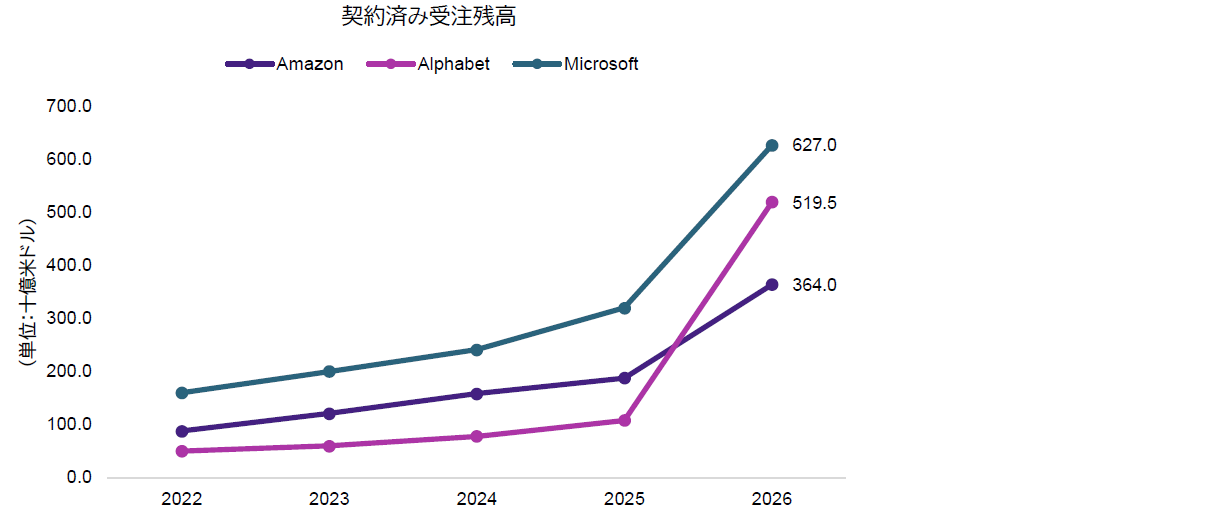
出所:各社の報告書、2026年7月時点のBloombergデータ
したがって、現在のペースのAIインフラ投資がずっと持続する可能性があるという仮定について、投資家は慎重になるべきである。すでに、想定される設備投資動向のピークに迫っている可能性もある。RPO動向はAIハードウェア・サプライチェーン全体の企業収益期待の支えとなっていることから、これは非常に重要なポイントとなる。OpenAIは、AI投資サイクル内において考慮すべき重要な信用リスク要因となっているのだ。
カギを握るのは、最終的にAI投資によって、現在進められている資金の投入が正当化される規模での収益化を実現可能かどうかという点である。よって、投資家にとっては、AIストーリーの次段階ではインフラ投資の重要性が低下し、一方で商用普及の重要性が増す可能性がある。Metaの最近の動向は、この仮説にとっての最初の試金石となっている。
次の課題はAIの収益化
Metaが新たに提供開始したAIエージェントは、最近拡大してきたAI設備投資の一定の成果を示すものとなる可能性があり、そうなればAIのユースケースに対する投資家の強気姿勢が続くと期待される。待望のAI「パーソナルアシスタント」アプリである「Muse」は、飲食店の予約から自家用車の売却に至るまで何でも対応することができる。同アプリは北米地域で無事に提供開始され、無償のベーシック版とヘビーユーザー向けの定額課金プランが展開されている4。
Metaは同社の個人ユーザー層での普及をめざしているが、より大きな機会は、世界中で同社プラットフォームを利用する推定2億5,000万社の小規模事業者層にあるかもしれない。そのうち十分な数の小規模事業者を、追加のビジネス支援ツールや、AIエージェントが人間に代わって買い物を代行するエージェント型eコマースへのアクセス拡充など、機能が強化された定額課金プランに転換させることができれば、同社のAI投資は、良好な投下資本利益率の達成を後押ししていくと期待される。しかし、特に個人情報や金融関連情報などをめぐるエージェント型AIの信頼性に関する問題は、依然として幅広いユーザーへの普及を妨げる障害となっている。Museが成功するかは、どれだけ多くのユーザーがそうした情報へのアクセスを許可するか、また、アクセスが許可されたエージェントの信頼性がどれだけ担保されているかにかかっているかもしれない。
次のサイクルでは何がドライバーとなるのか
フューチャー・クオリティ企業に注目するクオリティ・グロース投資家にとって、直近のサイクルでクオリティ特性とみなされたものをもとに今後を予測するのは、おそらく適切な策ではないと思われる。クオリティの定義は、次に来る投資サイクルではかなり異なる様相を呈する可能性もある。インフラ関連のテーマがより色濃くなり、実物資産や資本財・サービス企業へのエクスポージャーが拡大するかもしれない。
これまでは、大規模な投資を必要とせず、高い投下資本利益率と安定成長が期待されるデジタル関連やアセットライト型(保有資産を抑えた)の企業を探す傾向にあった。しかし、AIインフラ、データセンター、エネルギー、資本財・サービスなどの分野における投資の動きを受けて、世界的に資本集約度が高まる流れになりつつある。そうしたなか、日立、キーエンス、SMC、Epiroc、Sandvikといった企業が設備投資の恩恵を享受するとみている。欧州全体においてエネルギーインフラやエネルギー安全保障強化へのニーズが高まっており、エネルギーサービス企業などにはさらなるチャンスが生まれてくると期待される。ヘルスケア・セクターは、クオリティ特性を求める投資家にとって長らく墓場のような場所になってきたが、今年に入ってからの米国バイオテクノロジー分野の堅調が物語るように、好転し始めている。新薬開発の加速や研究・開発の生産性向上に伴い、そうした医薬品の上市実現に必要なツールや機器を提供する企業は、大きな恩恵を受ける可能性がある。また、生活必需品や公益事業などの従来からのディフェンシブ銘柄は、面白味に欠けるとみなされているかもしれないが、長期的な資産の成長に寄与する可能性が十分あると期待される。
やはり忍耐は美徳
AI技術については引き続き強気な見方をしている。そのビジネスモデルや資金調達要件についてそれほど楽観視していないだけである。AIは多数の業界のゲームチェンジャーになるとみているが、そうしたシナリオの展開には依然長い期間がかかると考えている。そして、多くの投資家は忍耐力に乏しい。
ウォーレン・バフェット氏が一番よく知っているように、ゆっくり金持ちになるには、資産を保全しながら着実に成長させていくこと、過度な熱狂やレバレッジを避けること、警戒サインが点灯し始めたときに注意を払うことが重要となる。財務基盤が強固で、バリュエーションが妥当な水準にあるフューチャー・クオリティ企業は、その多くがここ5年間で見過ごされてきたり、不人気となってきたりしたものの、ポートフォリオにおいて非常に重要な役割を果たすようになると考えられる。パーティーが中断したときには、家まで送ってくれるシラフのドライバー役がやはり必要だ。
個別銘柄への言及は例示のみを目的としており、当該戦略で運用するポートフォリオでの保有継続を保証するものではなく、また売買を推奨するものでもありません。
2ハイパースケーラー各社の報告書、2026年7月時点のBloombergデータ
3ハイパースケーラー各社の報告書、2026年7月時点のBloombergデータ