本稿は2026年10月20日発行の英語レポート「Japan beyond the reform story: focusing on the next opportunities」の日本語訳です。内容については英語による原本が日本語版に優先します。
日本で起きている構造的変化
過去10年の大半において、コーポレートガバナンス(CG)改革は日本の主要な投資テーマの1つとなってきた。実際、ガバナンスや株主エンゲージメント、資本効率をめぐる改革は、日本企業に対する投資家の評価の改善に寄与してきた。CG改革は現在も続いているが、もはや目新しいテーマではなく、投資家は次の投資機会がどこにあるのかを考え始めている。
その答えは、日本経済で進んでいる一連の構造的変化にあるのかもしれない。デフレに苦しんだいわゆる「失われた30年」を経てインフレが戻ってきた日本では、ついに安定的な物価上昇と賃金上昇の好循環が見られ始めており、金利も正常化しつつある。企業は現金のため込みをやめ、積極的に投資を行うようになってきた。デフレからインフレへの転換は、企業に対し、潤沢な資金(チャート1参照)をM&A(合併・買収)や設備投資などを通じてより効率的に配分するよう促しており、これはROE(自己資本利益率)の改善につながり得る。加えて、日本企業は世界のAI(人工知能)サプライチェーンでニッチな地位を確立しつつある。こうした動きが相まって、構造転換の途上にある企業を中心に、新たなボトムアップの投資機会が生まれてきている。
チャート1:民間企業(金融機関を除く)の現預金残高の推移(1990年度~2025年度)
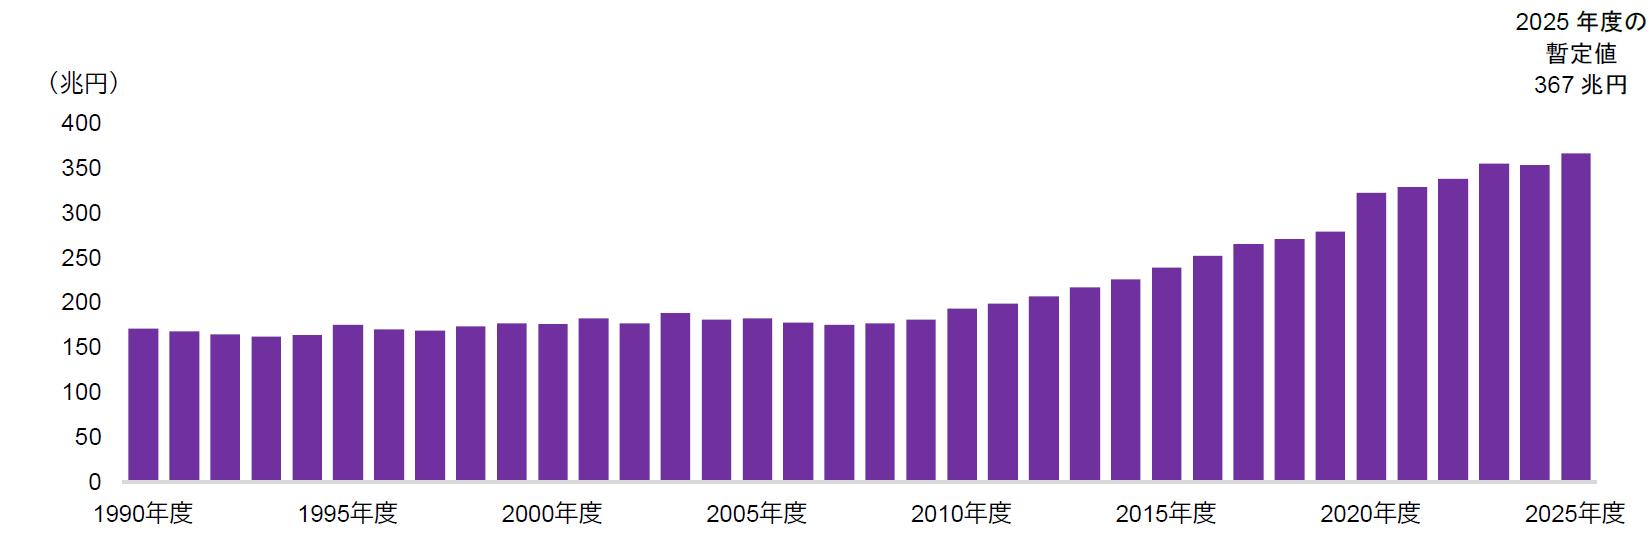
出所:日銀の情報をもとにアモーヴァ・アセットマネジメントが作成。過去の実績は将来の結果を示唆するものではない。
ガバナンス改革から経済の構造転換へ
10年以上前に始まったCG改革は、今なお日本市場の重要な基盤となっている。東証(東京証券取引所)が「資本効率の改善」と「資本コストを意識した経営」を企業に継続して求めてきたことにより、株主重視の行動、情報開示の充実、規律ある資本配分が促進されている。改革への取り組み状況・計画の開示を求める東証の要請に対して、2026年7月末時点では、プライム市場に上場している1,551社のうち1,453社(94%)がすでに応じており、さらに11社が開示を検討していた。また、前者の開示済み企業のなかで、開示内容を当初のものから更新した企業はプライム市場上場企業全体の82%と、3月末の74%から上昇した(チャート2参照)。
チャート2:東証の改革の取り組みに基づいて情報開示を進める企業が増加
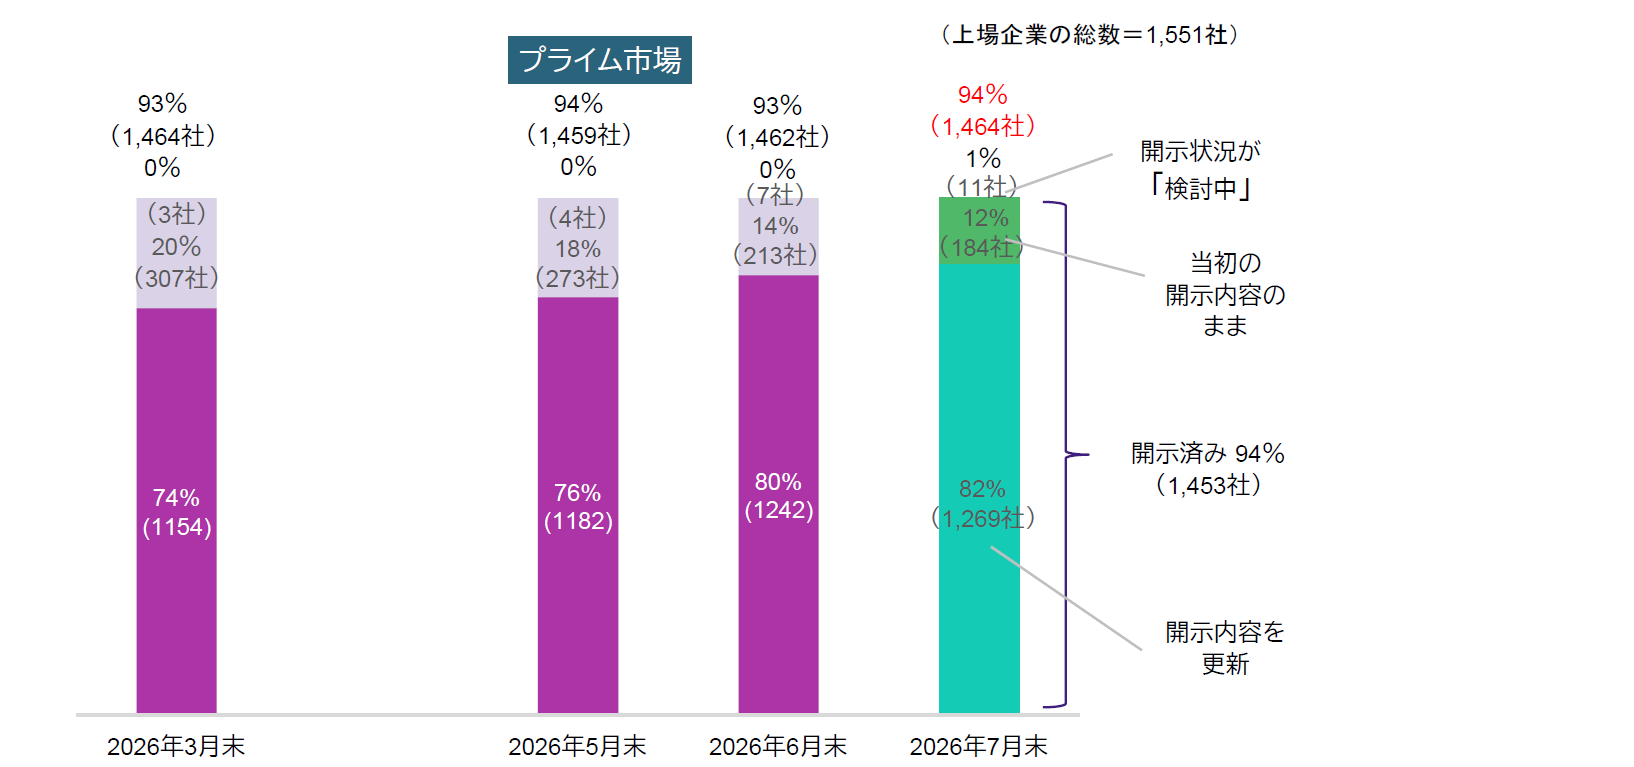
出所:日本取引所グループ
これらは心強い進展と言えるが、ガバナンス改革だけで利益成長が生まれるわけではない。当チームでは、今後重要になるのは、企業が変化する経済環境にどのように対応していくかであるとみている。
実際のところ、日本経済は数十年ぶりに変化を遂げつつあり、より正常な状態へ戻ってきている。1990年代初頭のバブル崩壊後、日本は約30年にわたりデフレに苦しんだ。しかし現在ではインフレが定着し、日銀はマイナス金利政策を解除して利上げに踏み切ることが可能となった。人手不足が常態化し多くの業種が人材採用の拡大を望むなか、実質賃金も上昇している。企業にとっては、単に内部留保を積み上げるのではなく、投資とイノベーション(革新)を進めて生産性を高めなければならない圧力が強まっている。
このようなデフレからの転換は、最終的にはガバナンス改革そのものよりも重要となるかもしれない。長年にわたり、多くの企業は余剰現金を保有することが賢明だと考えてきた。しかし、リフレ環境下では、遊休資本のコストが次第に高まり、企業に保有現金の有効活用を促す。経営戦略は変化し始めており、企業は、人的資本や自社が競争優位性を持つ分野、革新的な研究・開発、M&Aへの投資を積極化することにより、収益性を改善しようとしている。当チームでは、経済の構造的変化への適応から恩恵を受ける可能性が最も高い企業を見極めることに、投資機会があると考えている。
すでに目立っている「勝ち組」以外に注目
海外投資家の多くは、引き続き日本の大手企業を主な投資対象としている。しかし、最も魅力的な機会は、時価総額のより小さい企業群にも存在し得る。
当チームで運用するポートフォリオの特徴の1つは、重要な構造的変化の過程にあると考える中型企業への投資である。大型株も引き続き保有銘柄として重要な位置を占めている一方、時価総額30億~100億米ドル相当の企業への投資配分はベンチマークを大幅に上回っている1。
これらの企業は最近困難に直面してきたため、見過ごされやすい。中国需要の低迷に苦しんだ企業もあれば、半導体や産業オートメーション、個人消費の景気循環的な減速から悪影響を受けた企業もある。しかし、多くの場合、市場は短期的な問題に過度に注目し、長期的な改善の可能性を過小評価している。
この点は、構造的な課題を抱えながらも変化をもたらすカタリスト(きっかけとなる要因)が見られている企業を発掘しようとする当チームの投資アプローチにとって、特に重要となる。当チームでは、単に割安株を買うのではなく、自らを変革し最終的に利益構造と市場での評価を改善していくことのできる企業を見極めることを目指している。
改革の恩恵を受ける次世代の企業
現在の投資機会が日本の改革ストーリーの第一段階とは異なっていることを示す、いくつかの事例を挙げてみよう。
バス・トイレ機器メーカー大手のTOTOは、好例の1つである。従来、投資家は同社を主に国内向け住宅関連企業とみなしてきたが、現在の投資テーマははるかに広がっている。同社は、中国で大幅な事業再編を進める一方、米国における温水洗浄便座「ウォシュレット」の普及拡大が追い風となっている。同時に、先端半導体の製造で使用される静電チャックを生産する半導体関連事業も育成してきた。これらの成長ドライバーはともに、同社の利益創出力を長期的に大きく変える可能性がある。
積水化学工業は、日本企業がサステナビリティやエネルギー転換に関連する構造的テーマから恩恵を受け得ることを示している。次世代型太陽電池のペロブスカイト太陽電池において高い専門性を有する同社は、日本の長期的な脱炭素化の取り組みから恩恵を享受できる可能性がある。従来のシリコン系太陽光パネルとは異なり、同社が開発する太陽電池は軽量かつ柔軟で、従来の製品では設置が難しい場所にも適している。
川崎重工業も別の事例として挙げられる。多くの投資家は今なお同社を主に伝統的な重工業企業と捉えているが、当チームでは、水素サプライチェーンにおける同社の地位と拡大する防衛関連事業から大きな機会が生まれるとみている。これらの分野は、同社の従来の事業ポートフォリオとは大きく異なる長期的な収益成長を牽引していく可能性がある。
AIの生み出す機会はソフトウェアにとどまらない
AIもまた、日本の投資機会が明白な勝ち組企業のみにとどまらないことを示す分野である。
AIをめぐる世界的な議論は、モデル開発企業やソフトウェア・プラットフォームに集中しがちだが、AIを支えるのに必要な物理的インフラも同様に重要となり得る。コンピューティング能力への需要拡大を受けて、半導体やデータセンター、電力システム、ケーブル、試験装置、ネットワーク・インフラへの巨額投資が続いているが、日本はこのエコシステムにおいて数多くの重要なポジションを占めている。
イビデン、太陽誘電、アンリツなどの企業は、AIインフラ投資に直接結び付いた需要の拡大が追い風となっている。これらの企業は、最終的にどのAIプラットフォームが勝つかに関係なく、エコシステム全体にわたって必要となる基盤インフラから収益を上げている。
「フィジカルAI」という概念でも、日本の伝統的な強みが有利に働き得る。ロボティクスや工場オートメーション、精密機械、センサー、モーター、産業用部品は、日本が数十年にわたり専門性を培ってきた分野だ。AIの活用が製造や自動化など現実世界での用途へとさらなる広がりを見せるにつれ、多くの日本企業が世界のサプライチェーンで中核的な役割を担うようになる可能性がある。
まとめ:日本において見出される異なるタイプの投資機会
このように、日本の投資ストーリーの次章は、CG改革だけで語られるものとはならないだろう。実際、企業が経済環境の変化にどう対応していくかがテーマになるとみられる。
インフレ、賃金の上昇、設備投資、AI関連の需要、そして企業行動の変化が、新たな勝ち組と負け組を生み出している。重要な点として、最も魅力的な機会の多くは、明白な市場のリーダー的企業ではなく、目立たないところでビジネスモデルを変革し、収益性を改善し、長期的な成長に向けて自社ポジションを再構築している企業にある。
すでに広く知られた改革ストーリーの先を見通したいと考える投資家にとって、日本は今後もボトムアップの投資機会の重要な源泉となり得る。近年の動向は日本が構造転換のただなかにあることを示しており、したがって今日の課題は日本が変化しているのかどうかを判断することではない。むしろ、次に起こる変化から最も恩恵を受けやすい立場にある企業を見極めることが課題となるだろう。
個別銘柄への言及は例示のみを目的としており、当該戦略で運用するポートフォリオでの保有継続を保証するものではなく、また売買を推奨するものでもありません。過去の運用実績や予測は、今後の運用成果等を約束するものではありません。
1出所:アモーヴァ・アセットマネジメント、株式会社JPX総研またはその関連会社