
本稿は2026年10月28日発行の英語レポート「Balancing Act」の日本語訳です。内容については英語による原本が日本語版に優先します。
投資環境概観
9月のグローバル株式市場(MSCI All Country Worldインデックス)は、米ドル・ベースで前月末比1.3%下落した。債券利回りの上昇、原油価格高、米ドル高が重石となって主要株式市場の大半が下落する展開となった。米国では、引き続き投資テーマとしてAI(人工知能)に注目が集まるなか、半導体、ハイパースケーラー、その他のAI関連のテクノロジー銘柄が下支えされたものの、その上昇幅は市場全体の低迷を打ち消せるほどではなかった。米FRB(連邦準備制度理事会)が0.25%の利上げを決定し、政策金利の誘導目標レンジを3.75~4%へと引き上げたことも投資家心理に大きく影響した。また、個人消費やPMI(購買担当者景気指数)が好調さを増すなど、米国の経済指標が概して底堅く推移したことで、高金利の長期化観測が強まった。英国では、エネルギー価格高やインフレ懸念による株価下押し圧力が再燃し、FTSE100指数が前月末比2.0%下落する一方、世界的に債券利回りが上昇するなか、英国債利回りも急上昇した。アジアの大部分の株式市場も下落した。そうしたなかでも、テクノロジー・セクターの比重が大きい韓国と台湾は、メタ・プラットフォームズの新AIエージェントが提供開始当初から成功の兆しを示し、テクノロジー投資の加速やAIエージェント向け半導体需要の強まりをめぐる楽観ムードに拍車がかかったことが追い風となった。
債券市場に目を向けると、9月は世界的に国債市場が下落し、長期国債利回りが数十年振りの高水準に達した。米国債も例外ではなく、インフレ懸念、景気動向の底堅さ、財政悪化懸念の強まりを受けて利回りが上昇した。中東情勢の緊迫化を受けて原油価格が上昇し、物価高が想定以上に長引く可能性をめぐる懸念が強まった。米国の経済指標の堅調な推移や財政赤字懸念の強まりも、金利上昇圧力に拍車をかけた。8月のコアCPI(消費者物価指数)上昇率が上振れしたことで、金融政策がよりタカ派化していくとの見方が強まり、米国債市場では短期債利回りの方がやや顕著に上昇した。FRBは月の半ばに開催した会合において、2023年7月以来となる0.25%の利上げを決定するとともに、最新の見通しを発表し、年内もう1回の利上げの可能性があることを示唆した。その後発表されたサービス業PMIと製造業PMIは、ともに数年振りの高水準に達した。これを受けて、景気が底堅く推移していけば、FRBにとってはインフレ圧力抑制のために引き締め的な金融政策を維持する余地がもたらされるとの見方が強まり、追加利上げを見込む動きが加速した。月末の利回り水準は2年物の指標銘柄で前月末比0.55%上昇の4.89%、10年物の指標銘柄で同0.54%上昇の5.29%となった。
また、金価格は前月の上昇から反落し、債券利回りの上昇や米ドル高が重石となって前月末比で6.3%下落した。FRBの利上げ決定を受けて、投資家のあいだで追加利上げリスクを織り込む動きが強まったことも下落要因となった。対照的に、WTI(ウェスト・テキサス・インターミディエート)原油価格は、米国・イラン間の緊張継続、ホルムズ海峡やサウジアラビアの迂回ルートを経由する原油供給の混乱懸念、同地域内のエネルギーインフラへの攻撃の再開などを受けて、前月末比で5.4%上昇した。一方、リート(FTSE NAREIT Global Real Estateインデックス)は、金利上昇傾向が逆風となり続けており、前月末比で5.4%下落した。
クロス・アセット*
当月は、グロース資産とディフェンシブ資産の両方のスコアを小幅なプラスに維持した。リスク資産に対しては明るい見方をしているものの、米国とイランの対立継続を受けて株式市場のボラティリティが引き続き高まっている点や、経済指標の市場予想を上回る好調な推移を受けてインフレ圧力が強まっている点は引き続き警戒している。11月の初めに行われる米国の中間選挙をめぐってリスク資産のボラティリティが幾分高まるとみられるが、グロース資産は米国を中心とする企業収益の好調な伸びが引き続き下支え要因になると期待される。ディフェンシブ資産については、金および現地通貨建て新興国債券を有望視しており、全体としてはスコアを小幅なプラスに維持した。一方、米国とイランの紛争長期化を受けた物価高止まりリスクや、世界的な金融引き締めサイクル、信用スプレッドがすでにタイトな水準にあることを踏まえて、クレジット、その中でも特にハイイールド債に対して引き続き慎重な見方をしている。中東での紛争が終結していればインフレ圧力の緩和が促されていた可能性もあるが、膠着状態が続いていることからコモディティ高の長期化が危惧される。
グロース資産のなかでは、先進国株式のスコアをプラスに維持した。米国株式においては、AI設備投資の着実な拡大に支えられて企業の大幅な増益が続いており、その勢いは次の決算報告シーズンでも継続すると予想する。米国・イラン紛争の決着が見通せないなか、インフレ圧力は持続するとみられるが、業績見通しが良好な米国株式ではそうした逆風が材料視されない可能性がある。新興国株式については、スコアをプラスに維持しているが、一方で米ドル高が逆風になる可能性があることは認識している。アジアの一部の株式市場では魅力的な投資機会が引き続きみられている。特に台湾は、世界的に続くAI設備投資の動きの恩恵が見込まれる。企業収益の伸びが好調を維持しており、バリュエーションも引き続き先進国株式と比べて魅力的と見受けられる。コモディティ関連株については、中東紛争の行方が依然として非常に不透明で予断を許さないことから、スコアを中立に維持した。また、リートとインフラ投資については、他の資産クラスに比べてリスク・リターン特性の魅力度が劣るとの見方に変わりはなく、スコアをマイナスに据え置いている。
当月は債券市場が急落し、足元では一部の市場のソブリン債利回りがより魅力的な水準となっていることを受けて、先進国ソブリン債のスコアを再びプラスへと引き上げた。ハイイールド債と投資適格クレジットはともに、中東紛争長期化による物価上昇や足元のタイトな信用スプレッド水準、世界的な金融政策引き締めサイクルの再開などの影響を考慮し、スコアをマイナスに維持した。
*マルチアセット・チームのクロス・アセット見解は、(1)グロース対ディフェンシブ、(2)グロースおよびディフェンシブ資産内でのクロス・アセット、(3)各資産クラス内での相対的な資産の見方、という3つの異なる段階で示しています。これらの段階は、選好順位の水準は資産クラスが予想可能な形で似た動きあるいは異なる動きを見せるという当社のリサーチおよび直感的認識を表しており、したがって、資産クラスのクロス・アセットでのスコアリングは理に適っているとともに、最終的により熟考された堅固なポートフォリオ構築につながると考えます。
資産クラスの選好順位(2026年9月末時点)
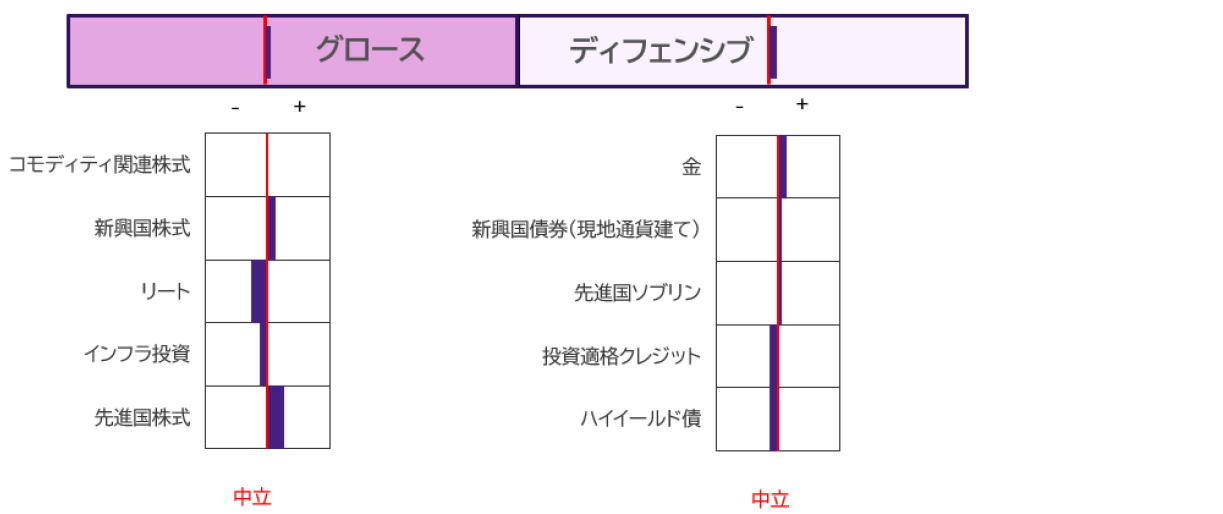
注)上記のアセットクラスおよびセクターの選好順位とスコアは、マルチアセット・チームの現在の投資見解を反映したものです。リサーチ・フレームワークは3つの段階の分析に分かれています。スコアは、各資産に対する同チームの相対的見方(各資産が属する資産クラスの他の資産対比)を表しています。
各資産クラス内のスコアは、コモディティを除き、平均すると中立となります。これらは投資リサーチまたは投資推奨助言に該当するものではありません。
セクターや経済、市況トレンドに関する予見、予測または予想は、それらの将来の状況またはパフォーマンスを必ずしも示唆するものではありません。
当社の見方
グロース資産
中東で紛争が続くなかでも企業収益の伸びや見通しは好調を維持しており、グロース資産は引き続き魅力的だと考える。米国とイランの紛争の行方は依然予断を許さないが、市場ではエネルギー価格高の織り込みは進んでおり、その代わりに、米国で続くAI関連設備投資に支えられ、企業収益の成長性が世界的にみても特に高まっている分野に注目が集まっている。こうした状況に加え、韓国の輸出好調の継続など、マクロ経済環境の底堅さもさらなる追い風となり、当面は株式市場が堅調に推移する環境が整うと期待される。主な逆風要因となり得るのは、経済指標が想定以上の好調さを示し、インフレが高止まりするシナリオで、そうなれば、FRBは景気拡大局面の中盤を迎えるなかでインフレ率の軌道を調整していくべく、一連の利上げに着手する可能性がある。こうしたシナリオは通常であればリスク資産への逆風となるが、企業の大幅な増益が続くなか、投資家がそうした逆風を材料視せず、リスク資産は引き続き下支えされるものとみられる。
グロース資産に対する確信度の強い見解
- 米国株式のスコアをプラスに維持:設備投資ブームに沸くなか企業利益や業績見通しの底堅い推移が続く米国に対しては強気な見方を維持している。企業利益が大きく伸びていることからバリュエーションに割高感はなく、テクノロジーやヘルスケアのイノベーション(革新)を原動力とする長期的な成長トレンドから、米国株式を引き続き選好している。また、今後数年間でAI関連の設備投資が大幅に拡大することに伴うデータセンターからのエネルギー需要の増加も追い風になるとみている。
- 英国株式を有望視:英国株式は、金融、素材、エネルギーといったバリュー株寄りの特性があり、テクノロジー・セクターの比重が大きい米国株式に対する分散効果が期待されることから、引き続き有望視しており、スコアをプラスに維持した。相対的にベータ値が低い傾向にある生活必需品およびヘルスケアセクターの比重が大きいことなども、分散効果をもたらしている。また、高い配当利回りと低いベータ値がもたらす優れたディフェンシブ特性も、英国株式を選好する理由である。
- 新興国株式のスコアをプラスに維持:新興国株式は引き続き有望視している。そのなかでも、AI設備投資動向の恩恵を受けており、バリュエーションが相対的に割安な水準にある台湾を選好している。
エネルギー市場をめぐる難題
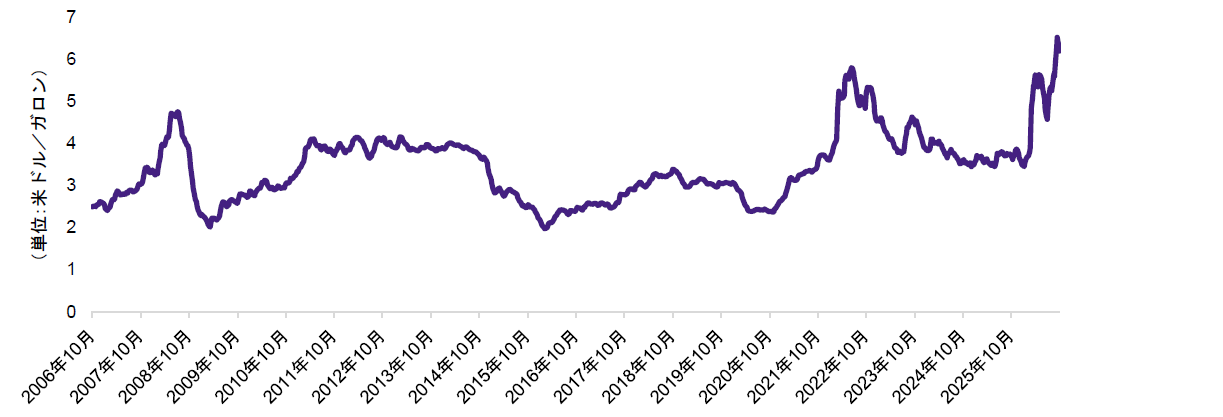
2026年には、米国とイランの衝突、その後の停戦合意の崩壊、紛争の紅海への飛び火などを受けて原油の生産体制や貿易ルートが混乱するなか、エネルギー市場が急上昇してきた。軽油を初めとする精製品は供給が原油以上に逼迫し、米国では軽油小売価格が過去最高水準に達した。インドの石油精製業者は原料の確保に苦戦中で、中国は石油精製品の輸出を制限している。中東地域やロシアのエネルギーインフラへの攻撃を受けて、実質的な石油精製能力も縮小している。カギを握るのは、足元のエネルギー価格高騰が構造的な供給不足を反映したものなのか、それとも反転する可能性がある地政学的プレミアムを反映したものなのかという点である。
チャート1:米国の軽油小売価格は過去最高値を更新
出所:信頼できると判断した情報をもとにアモーヴァ・アセットマネジメントが作成
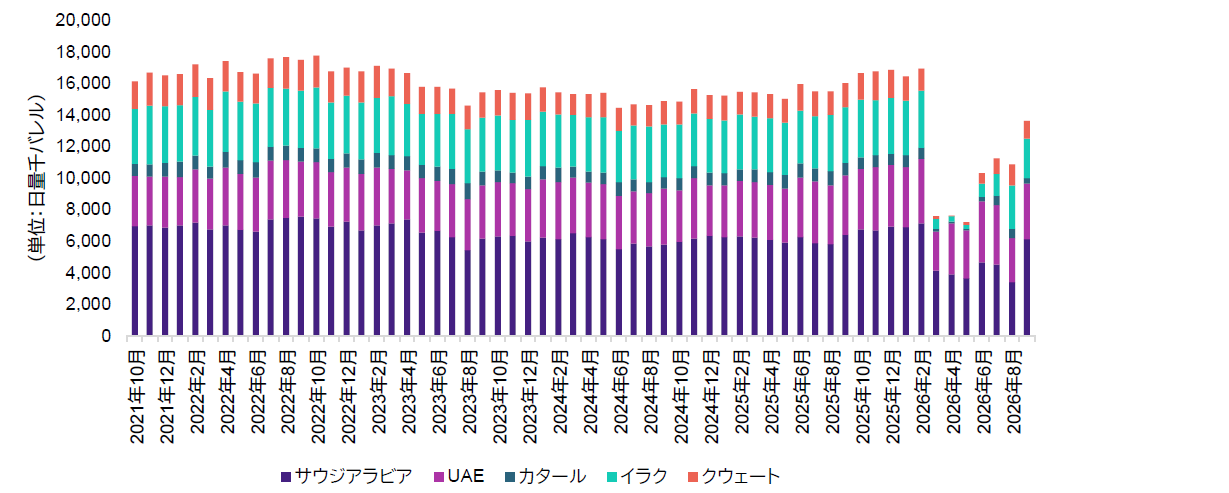
足元の状況に適応しつつある兆しもみられ始めている。ホルムズ海峡では護衛のもとでタンカーの航行が再開され、オマーン湾での原油の船舶間積み替えも拡大するなど、湾岸諸国による原油輸出は回復しつつある。サウジアラビアも国内を横断する東西パイプラインを通じて紅海側のヤンブー港から原油を輸出可能だ。ただし、この輸送ルートは依然として攻撃を受けやすい。このように回復が頓挫しやすい状況にあり、また、保険、輸送、安全対策の費用によって着荷価格は高止まりしている。
チャート2:湾岸諸国の原油輸出量は回復傾向
出所:信頼できると判断した情報をもとにアモーヴァ・アセットマネジメントが作成
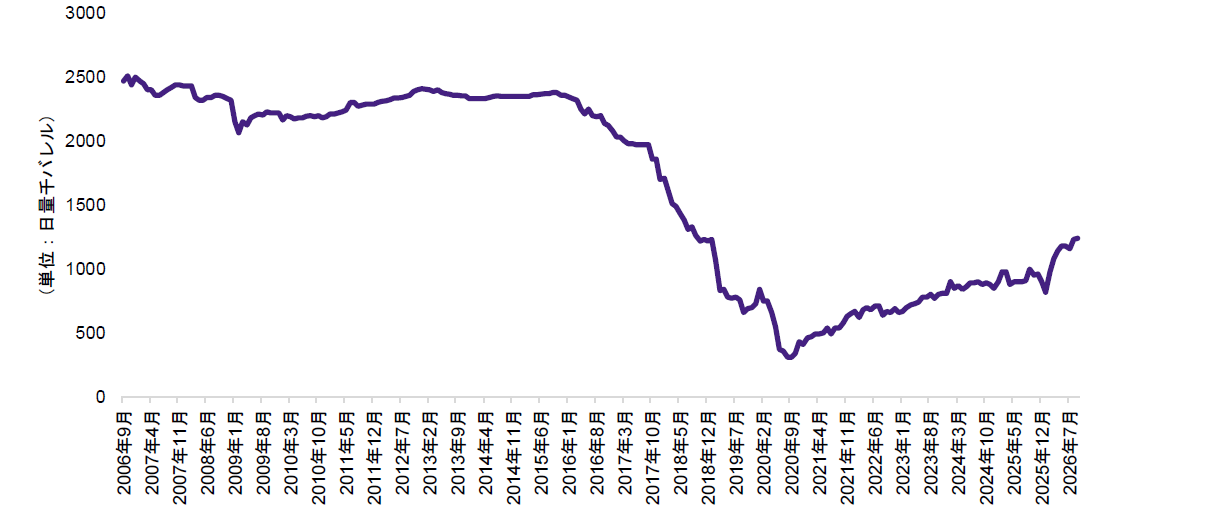
紛争地域外の供給量も反応を示し始めている。米国では掘削活動が増加、カナダやブラジルは増産を進めており、ベネズエラも米国やインド向けの輸出を増やしている。ベネズエラの原油供給量は過去水準並みに戻るまでにまだ十分な拡大余地があり、インドの石油精製能力も引き続き拡大している。これらの供給源を合わせると、中東地域やロシアからの供給減少分をある程度補うことができると期待される。ただし、生産や船舶輸送、石油精製能力の調整はあくまでも徐々に進んでいくだろう。また、供給混乱の影響を軽減する措置も講じられている。トランプ米大統領は、G7(主要7ヵ国)による戦略的石油備蓄の協調放出を要請して合意したほか、ウクライナに対してはロシアの石油精製施設への攻撃を停止するように迫り、また、物議を呼んでいるが、ロシアとは同国産軽油の輸入解禁を協議し合意した。こうした措置などを受けて当面は供給逼迫が和らぐと期待されるが、エネルギー市場は地政学的動向に敏感に反応する展開が続くとみられる。
チャート3:ベネズエラ産原油が再び国際市場へ
出所:信頼できると判断した情報をもとにアモーヴァ・アセットマネジメントが作成
この先も上方リスクと下方リスクが非対称的な状況は続く見通しだ。紛争が長引く場合や原油輸送の要衝に再び被害が及ぶ事態となれば、当面は原油価格や軽油価格が高止まりする可能性がある。一方、サプライチェーンが足元の状況に適応しつつあるなか、もし米国とイランが政治的決着に達する場合は、すぐに供給過剰状態に戻り、エネルギー市場全体が大幅な下方リスクに晒される可能性がある。また、エネルギー価格の高止まりを受けて、和平案合意への動機が強まるかもしれないことも認識している。中東紛争は最終的に解決に至ると期待しているが、当面はエネルギー価格高が続くと考えられる。ただし、サプライチェーンの順応が進むなか、これ以上の上昇余地は限定的とみられる。
ディフェンシブ資産
ディフェンシブ資産にとっては、旺盛なAI需要、大規模な設備投資、各国政府による高水準の財政支出などを受けて世界的な景気好調に拍車がかかるなか、インフレ圧力が高止まりするという環境が続いている。エネルギー価格高が根強く、軽油価格が記録的水準に達しているなか、物流・運輸分野へのコスト圧力はこの先強まっていくとみられる。多くの国の中央銀行が利上げを迫られるだろう。一方、主要国のソブリン債利回りが当社の予想レンジ上限に向かって上昇していることから、徐々に長期債を有望視し始めている。こうしたなか、内外金利差が下支え要因になっているとともに、他の資産と逆相関の関係にある米ドルを引き続き選好している。
ディフェンシブ資産に対する確信度の強い見解
- 投資適格クレジットとハイイールド債のスコアをマイナスに維持:信用スプレッドは中東紛争を受けてボラティリティが高まっているものの、引き続き過去最低水準近辺で推移している。米国の景気は引き続き好調だが、スプレッドは歴史的に平均回帰性を示してきていることから、何らかの悪材料が出てくる場合にはスプレッドが拡大するものとみている。また、スプレッドがタイトな水準にあり、金利が大幅に上昇した場合に影響を吸収できる余地がほぼないことからも、投資適格クレジットとハイイールド債については慎重な姿勢を継続し、デュレーションを短めに維持していく方針である。
- 米国債のスコアをプラスに引き上げ:景気が好調に推移し、労働市場が底堅さを示すなか、引き続きFRBは主に物価動向に注目していく可能性がある。よって、金融政策が一段と引き締められるなかで、政策金利が上昇して5%へと向かっていき、米国債10年物利回りは5.0~5.5%のレンジ内で推移するとみている。米国債10年利回りが当社の予想レンジ内に到達したことを受けて、これまでマイナスとしていた米国債のスコアを小幅なプラスへと引き上げた。利回りが上昇して5.5%に近づく場合はスコアのさらなる引き上げを検討していく方針である。
- 米ドルのスコアをプラスへと引き上げ:根強いインフレや想定以上に好調な経済指標を受けて、FRBはタカ派的な姿勢を維持し、景気拡大局面が中盤を迎えるなかで当面は複数回の利上げを実施していくとみられる。米国の金利上昇は引き続き米ドルの追い風になるとの見方から、米ドルのスコアを再びプラスへと引き上げた。
円相場について改めて考察
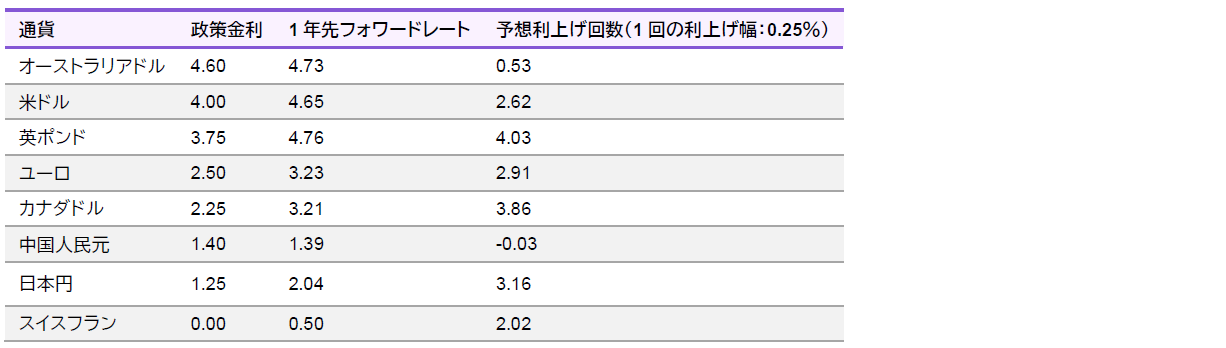
インフレが根強いなか、中東紛争も続いていることを受けて、各国の中央銀行はタカ派的な金融政策姿勢を強めている。日本も例外ではない。日銀は利上げ路線を堅持しており、先進国のなかで日本だけが長年続けていた超緩和的な金融政策レジームからの本格的な転換を進めている。しかし、方向性の変化がトレンドの変化を示唆するとは限らない。円相場にとって重要な点は、単に日銀が利上げ路線にあるかどうかではなく、どれだけ速いペースで内外金利差が縮小しているかだとみられる(表1参照)。
表1:主要国の政策金利水準(%)
出所:信頼できると判断した情報をもとにアモーヴァ・アセットマネジメントが作成
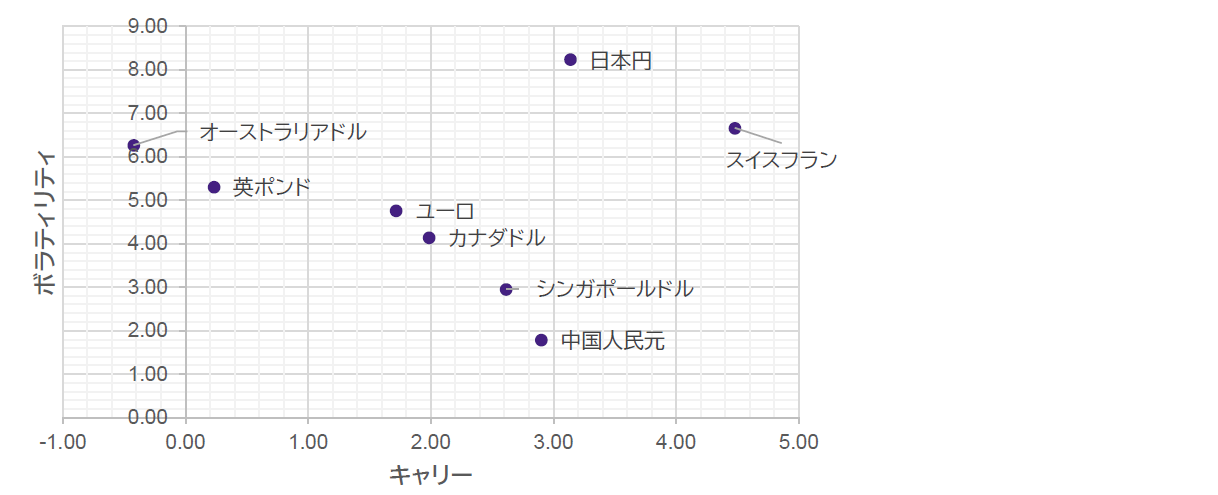
魅力のあるキャリートレードとして、一般的に投資家に好まれる資金調達通貨は、借入れコストが低いことに加え、ボラティリティが相対的に低く、値上がりリスクも限定的な通貨だ。これらの評価尺度によると、日本円はいくつかの点において他の資金調達通貨候補に対する優位性を保っているが、日銀が金融政策の正常化を進めるなか、その魅力が徐々に疑問視されつつある。円相場は近年大幅に下落してきているものの、急激に円高方向に振れる場面もみられてきたほか、政策当局による為替介入懸念もあり、円安の流れが中断して円キャリートレードのリスクが高まる事態が度々訪れてきた。
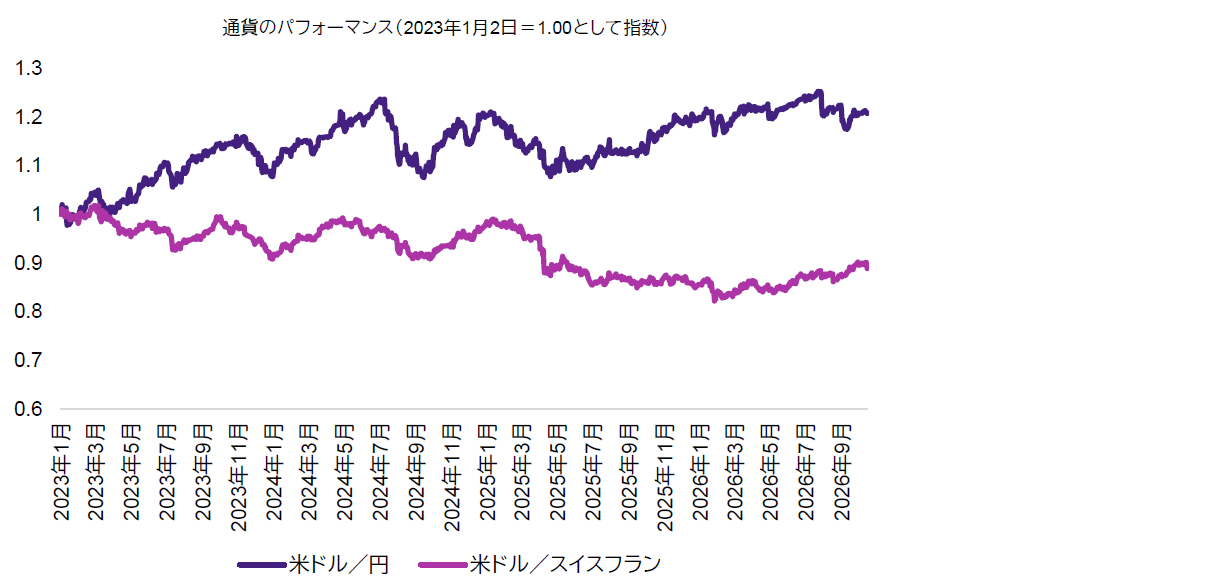
スイスフランも低金利の先進国通貨だが、円に取って代わる本命候補ではないとみている。スイスは大幅な経常黒字を維持しており、それがファンダメンタルズ面でのスイスフランの下支え要因となっている。従来から「安全な資金逃避先」とされているスイスフランは、ショートポジションを持てば、市場のストレスが高まる局面で上昇リスクに晒される可能性もある。一方、円は市場流動性が大幅に大きいという利点がある。このように市場の厚みに勝ることも、円が大規模な取引での資金調達通貨として適した存在であることをさらに裏付けている(チャート4参照)。
チャート4:米ドル/円および米ドル/スイスフランのプライスリターンの比較
出所:信頼できると判断した情報をもとにアモーヴァ・アセットマネジメントが作成
シンガポールドルや中国人民元についても、ボラティリティ調整後のキャリー水準は魅力的かもしれないが、それぞれ難点がある。シンガポールの金融政策は、貿易額で加重した通貨バスケットに対するシンガポールドルの名目実効為替レートの管理を柱としており、国内の政策金利の誘導目標を定めるものではない。現在、シンガポールドル名目実効為替レートの政策バンドの傾斜は上昇方向に維持されており、MAS(シンガポール金融通貨庁)は今年4月と7月に2会合連続で政策バンドの上昇率を引き上げている。資金調達通貨としてシンガポールドルの長期的なショートポジションの構築を検討している投資家は、そうした点も考慮する必要がある。中国人民元については、資本勘定規制や当局の政策運営といった問題があり、自由にアクセスできるグローバルな資金調達通貨とは言い切れない。
チャート5:主要通貨の対米ドルでのボラティリティ調整後キャリー
出所:信頼できると判断した情報をもとにアモーヴァ・アセットマネジメントが作成
こうしたなか、資金調達通貨として円が長年示してきた圧倒的な存在感は、日銀による金融政策正常化の継続を受けて徐々に低下していく可能性がある。その行方を大きく左右するかもしれないのが、日銀の金融政策の方向性だけでなく、他の先進国の中央銀行との金融引き締めペースの差である。日本の金利がより急ピッチで上昇し、内外金利差が大きく縮小する場合、円キャリートレードの経済性は低下する可能性がある。一方で、今のところ資金調達通貨として日本円に取って代わる本命候補は存在しない。スイスフランは、市場混乱時に安全な資金逃避先となって値上がりするリスクがある。シンガポールドルは、為替レートが金融政策枠組みの柱となっており、管理変動相場制が採用されている。また、中国人民元はアクセスや政策面の制約がある。したがって、日本円は資金調達通貨としての魅力に若干陰りが出る可能性があるものの、世界のキャリートレードを支える存在でなくなるかというと、必ずしもそうではないかもしれない。
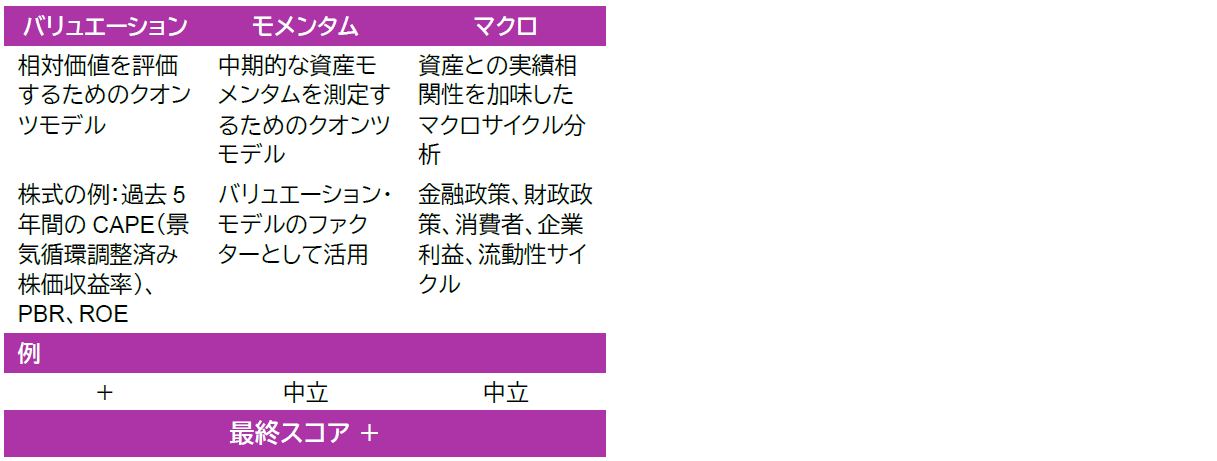
プロセス
リターンの主要ドライバーを把握するためのインハウス・リサーチ: