ここがポイント!
- SOX指数は調整、半導体関連企業の業績は堅調
- AIの進化が半導体需要を加速
- 3つのリスクと変わらない成長トレンド
SOX指数は調整、半導体関連企業の業績は堅調
代表的な半導体株指数であるSOX(フィラデルフィア半導体株)指数は、今年6月に14,000ポイント台を付けた後、足元では12,000ポイント前後で推移している。主要半導体企業の決算は総じて良好で、EPS(1株当たり利益)は順調に成長している。それにもかかわらず市場では積極的に買い進めることをためらい、慎重姿勢がみられる。
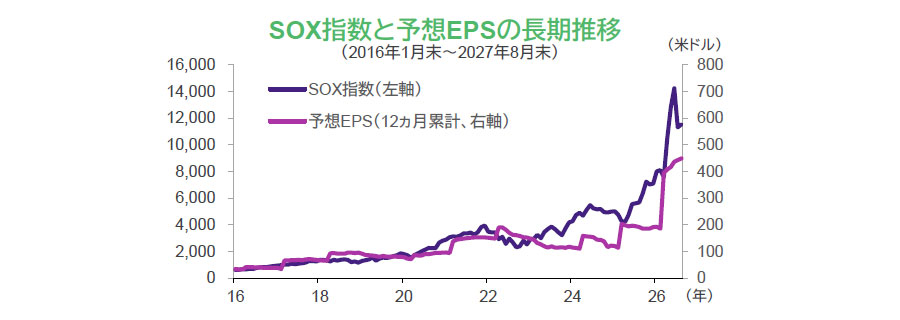
- 信頼できると判断したデータをもとにアモーヴァ・アセットマネジメントが作成
- 上記は過去のものおよび予想であり、将来の運用成果等を約束するものではありません。
背景の一つに、中国AI(人工知能)産業に対する警戒感が挙げられる。日本経済新聞(2026年7月24日「中国AI新興「オープンソース」4強、米優位揺らす 企業価値30兆円超」)は、中国勢が低価格かつ利用しやすいオープンモデルのAIを武器に存在感を高めていると報じた。市場ではAI需要そのものへの警戒感ではなく、競争激化による収益性低下への警戒感が強まっている。
さらに悲観的な見方としては、AI需要を前提とした巨額投資の結果、将来的に供給能力が十分確保され、半導体産業が再び従来型の半導体サイクルへ回帰するのではないか、今回の株価調整はその前兆だとの議論もある。確かに、AIが注目される以前の半導体サイクルは景気循環などとともに上下する傾向があった。
AIの進化が半導体需要を加速
しかし足元の半導体売上高の推移は、景気循環ではなく、長期的なトレンドの上方シフトを示しているようにみえる。2025年からの売上高成長の加速は、過去10年程度の動きと異なる局面であることが明らかで、半導体需要の長期的な加速トレンドが終わったとは考えにくい。
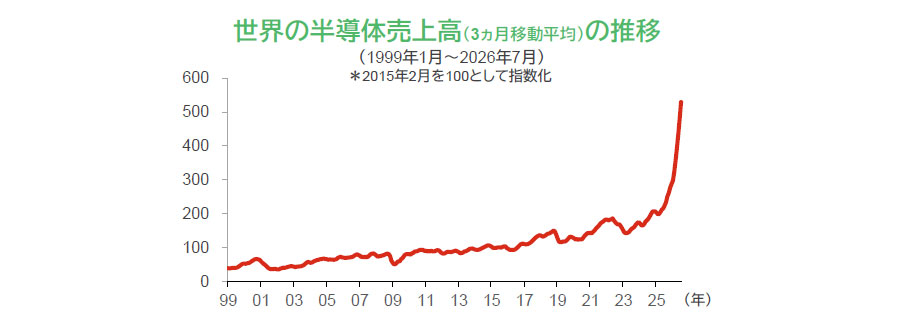
- SIA(米国半導体工業会)データをもとにアモーヴァ・アセットマネジメントが作成
- 上記は過去のものであり、将来の運用成果等を約束するものではありません。
KAMIYAMA Reports Vol.264(2025年11月14日付)で示したように、売上高の上昇トレンドは、2017年末まで緩やかだったが、2018年以降大きく右上がりとなっていた。しかし、わずか1年前に示した、2018年以降の売上の上昇トレンドが続くとの想定が低すぎたことは、その後のAI機能の高度化による半導体売上高の成長を見れば分かる。現在の半導体売上高の拡大は、AI需要を背景とした「想定を超える」局面に入っていると言えるだろう。
米半導体大手NVIDIAのジェンスン・フアンCEO(最高経営責任者)は、2025年のCES(世界最大級のテクノロジー見本市)において、AIの進化を「知覚AI→生成AI→AIエージェント→フィジカルAI」という流れで説明した。現在は生成AIからAIエージェントへの移行段階にあるが、最終的にはロボットや自動運転など、現実世界で行動するフィジカルAIへ向かうとの見方である。
生成AIだけでも膨大な計算能力が必要となり、データセンターへの需要はまだ増えると想定される。さらにAIエージェントが普及すれば、AIは文章や画像の生成、日々の相談相手にとどまらず、自律的に業務を遂行する存在へと変化し、これに伴い計算能力は強化が必要となり、半導体需要の拡大ペースは加速することになるだろう。
さらにフィジカルAIの段階では、ロボット、自動運転、産業機械など現実世界の機器がAIを活用して動作するようになる。例えば自動運転では、事故が起こりそうな時に都度データセンターに判断を仰ぐような仕組みにはしないだろう。それぞれの自動運転車が自ら判断するためには、高性能な半導体がさらに多く必要になる。
つまり、フィジカルAIの導入は単なるサーバー需要増加では終わらない。データセンター、ネットワーク、センサー、ロボット向けの半導体など、多層的な需要拡大につながるとみている。もちろん、半導体企業の業績や株価には大きな変動がありうる。しかし、半導体売上高の成長トレンドの傾きがいずれ鈍化すると考えるよりも、むしろAIの進化によって成長速度が加速する可能性の方が高いと考える。
一方、足元ではAI関連企業の著名CEOらがAIの安全性や社会への影響について警戒感を示したことを受け、AI・半導体関連株を中心に株価の調整が進み、業界の成長率低下を懸念する見方が拡がった。しかし、仮にAIのリスクが改めて認識されるならば、むしろAIの安全性やガバナンス(適正運用のための統治体制)の強化に向けて追加の人材や資金、計算資源を投入し、新たな半導体需要を生み出す可能性がある。AIの能力向上が一時的に遅れたとしても、この努力にAIのより持続的な成長が期待できる。
3つのリスクと変わらない成長トレンド
市場でまだ十分に整理されていないリスク要因が、少なくとも3つ存在していることを指摘したい。今後もリスク要因は、繰り返し市場に現れると考えており、株価の変動要因になるだろう。
1.競争激化
最も意識されているのは競争激化である。言い換えると、市場が懸念しているのは需要の弱さではなく、「その需要を誰が取り込むのか」である。中国企業による低価格AIサービスの拡大は象徴的な事象だ。AI需要の成長は疑われていないとしても、競争激化による利益率低下のリスクを恐れている。主要企業の業績は良好だが、それだけでは市場心理の改善につながっていかない。今後も、半導体メーカー、クラウド事業者、AIモデル提供企業の間で競争が続くだろう。誰が勝者になり、誰が利益を失うのかを確認する過程で、株価の調整はしばらく続く可能性がある。
2.受け入れ側のキャパシティ不足
次に注目すべきは、需要側の制約である。仮に半導体の供給が拡大しても、それを受け入れるデータセンターが整備されなければ売上が計上されず、目先の成長率は低下してしまう。電力不足、送電網整備、環境規制、建設許認可などがネックとなり、データセンター計画が遅れるケースは今後増える可能性がある。現在、市場は半導体供給能力に注目しているが、実際に不足するのは受け入れる側かもしれない。大規模データセンター建設が遅れても、半導体需要そのものが失われるわけではない。しかし、市場が織り込んでいる成長ペースよりも実際の売上成長率が一時的に低くなる可能性は想定される。
3.負債市場の揺らぎ
3つ目は金融面のリスクである。AI投資ブームは巨額の資金を必要とする。財務基盤の強いハイパースケーラー(大規模クラウド事業者)であれば透明性も高く、当面問題にならないだろう。しかし、その周辺ではプライベートクレジット(ファンド融資)や高利回り債など、多様な資金供給者に依存する案件も増えている。競争激化や建設遅延などにより成長期待が低下した場合、信用力の弱い事業者や案件から影響を受ける可能性がある。ただし、負債市場が揺らぐと株式市場もリスクを心配するあまり、利益予想が変化しなくても株価だけが調整する局面が起こり得る。
長期トレンドへの見方を変える必要はない。競争激化、受け入れ側のキャパシティ不足、負債市場の揺らぎは、いずれも今後の株価変動要因になり得る。実際、足元のSOX指数の調整には、こうした不安が反映されている面もあるだろう。しかし、AIがけん引する半導体需要の拡大トレンドそのものを疑う段階にはないと考える。知覚AIから生成AIへ、さらにAIエージェントからフィジカルAIへと進む流れが続く限り、必要となる半導体の数量は加速度的に増加する可能性が高い。
今後も、リスクへの懸念が話題になるたびに株価は大きく上下し、競争も激化するだろう。しかし、それは半導体売上高の成長トレンドが終わることを意味しない。現時点での市場の懸念は、「AI革命(半導体売上の構造変化)が終わるのか」ではなく、「AI革命が生む利益を誰が獲得するのか」にある。短期的な株価調整と長期的な半導体需要拡大は両立し得る。むしろ足元の調整は、長期トレンドを市場が再評価している過程と捉える方が自然であろう。
- 指数に関する著作権・知的財産権その他一切の権利は、当該指数の算出元または公表元に帰属します。
- 資料に記載の銘柄について、売買を推奨するものでも、将来の価格の上昇または下落を示唆するものでもありません。また、当社ファンドにおける保有・非保有および将来の銘柄の組入れまたは売却を示唆・保証するものでもありません。