ここがポイント!
- 「モディ改革」から「改革後の経済発展」へ移行中
- 中国とは異なるインド型の発展
- 中進国への成長ストーリーは続く
「モディ改革」から「改革後の経済発展」へ移行中
2026年のインド株式市場は軟調に推移している。その背景には、原油輸入国であるインドにとって原油高が重荷となっていることに加え、ロシア産原油を巡る米国との摩擦やルピー安などがある。さらに、世界の投資資金がAI(人工知能)・半導体関連銘柄に集中したことで、インド株式市場への資金流入が相対的に鈍化したことも影響している。実際、海外投資家のインド株保有比率は近年低下しており、代わりに国内投資家の存在感が高まっている。
しかし、こうした株価の低迷は、中進国化シナリオの否定を意味するものではない。まず、インドは原油需要の約9割を輸入に依存しており、原油高やルピー安、インフレ、金利上昇は景気や企業業績の重荷となりやすい。ただし、これは中長期的な成長とは別の問題である。次に、2025~26年の世界市場をけん引したAI相場の恩恵を受けにくかったことだ。米国のNVIDIA、台湾のTSMC、韓国のSK Hynixといった半導体関連の代表企業が存在するが、現在のインド市場にはAI投資拡大の恩恵を享受する企業が少ない。そのため、資金流入競争で不利な立場となった。
こうした状況を見ると、「インド投資のストーリーは終わったのではないか」という疑問も聞かれる。しかし、むしろ2026年は、インドの投資テーマが「モディ改革」から「改革後の経済発展」に移行する転換点として理解すべきだ。
- 各種情報をもとにアモーヴァ・アセットマネジメントが作成
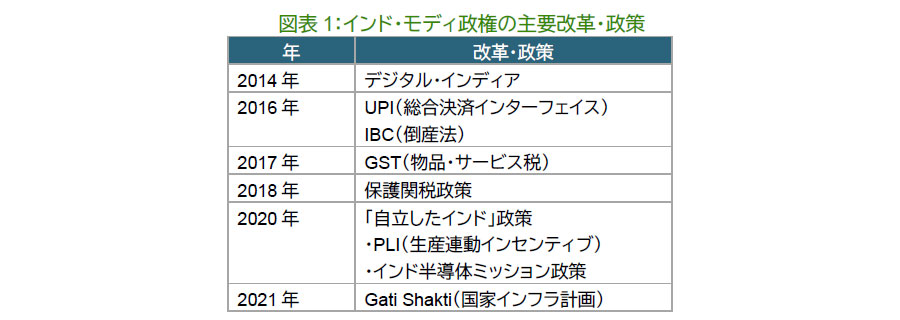
モディ政権のこれまでの改革はおおむね成功したと評価できるだろう。2014年の政権発足以降、「Make in India」などの政策を掲げ、経済改革や製造業振興による雇用創出、インフラ整備、国際競争力強化に取り組んできた。さらに「自立したインド」政策の下では、グローバル・サプライチェーンにおける生産・輸出拠点化を進めている。(図表1)
中でもIBCは銀行部門の不良債権問題の処理を促進する効果があった。現在のインド金融セクターの高い収益性の背景には、こうした制度改革の成果もあるだろう。また、GSTは中央と州の間の間接税体系を統一し、「インドを一つの市場にした」という意味で重要な制度改革だった。
これらの政策は短期的な景気刺激策ではなく、インドが中進国へ移行するための制度面・インフラ面の基盤整備と位置付けることができる。
中国とは異なるインド型の発展
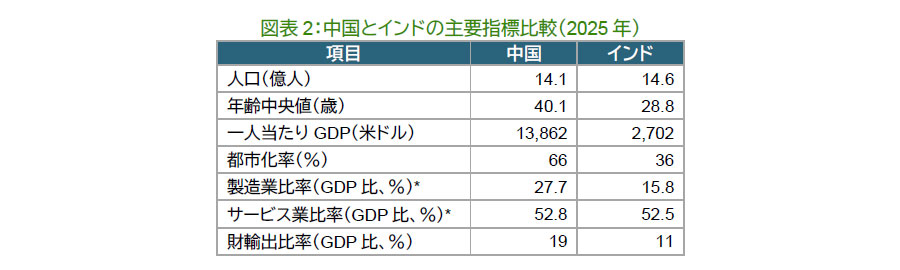
多くの長期投資家は「インドが中国のようになる、同じ発展経路を歩む」という視点で投資を考えてきた。しかし、この視点と「中進国になる」ことは必ずしも同じではない。中国は製造業を中心に加工貿易を拡大して「世界の工場」として成長を遂げた。一方、インドは内需、サービス業、IT、金融、デジタル経済を強みとしている。つまり、インドは中国型の発展ではなく、自国の強みを生かしたインド型の発展を目指していると考えられる。
- 2022年、サービス業は第三次産業
- 国連、世界銀行、IMF、内閣府の情報をもとにアモーヴァ・アセットマネジメントが作成
中進国への成長ストーリーは続く
インドの中進国化に投資するストーリーは、3つの理由から有効だと考える。第一に人口である。中国が人口減少局面に入る一方、インドは人口増加局面にあり、労働人口の拡大が見込まれる。これは長期成長率を押し上げる重要な要因となる。第二に都市化である。インドの都市化率は中国より低く、今後の上昇余地が大きいとみている。都市化は住宅投資、インフラ投資、消費拡大を促進する。中国の高度成長期も都市化が重要な原動力だった。第三に金融深化である。近年のインドでは銀行口座が普及し、UPIや投資信託積立が急速に広がっており、株式市場では国内投資家が市場を支える構造が形成されつつある。これは中進国化に伴う金融市場発展の典型といえる。
こう考えると、今後のインド投資の注目点は4つある。
1.製造業育成
サービス業主導で成長してきたインドだが、高付加価値産業への労働移動には製造業の成長が不可欠である。市場は「中国プラスワン」が本当に進むかに注目している。スマートフォン組立だけでは不十分で、機械、自動車、電子部品へ広がるかが重要だ。将来的には、EV(電気自動車)を含む自動車や医薬品、ハイテクなどインド独自の競争力を持つ産業発展が期待される。特に政府は半導体産業支援策を打ち出しており、世界の先端企業による投資を通じたキャッチアップが期待される。
2.女性の就業率
インドには巨大な潜在労働力が存在する。女性就業率の上昇は、今後の潜在成長率を押し上げる可能性が高い。通勤、治安、衛生設備、保育などの社会インフラの整備が進めば、今後の就業率を高めることになろう。高等教育を受けた女性の増加も、潜在成長率の押し上げ要因になる。
3.都市化
インドの都市化は、単なる農村から都市への移動ではない。家族経営や個人商店といった非公式経済から、金融・IT・教育・医療など公式経済への移行を伴う。都市化とは、人口移動というより生産性向上のプロセスである。
4.エネルギー転換
原油依存はインド最大の弱点である。再生可能エネルギー、原子力、EVの普及によってエネルギー輸入依存度が低下すれば、長期的な成長だけでなくマクロ安定性も向上する。
このように、インド投資のストーリーは終わっていない。むしろ、モディ改革による制度整備の時代から、その制度を活用して企業がどのように付加価値を生み出すかを問う時代へ移行している。
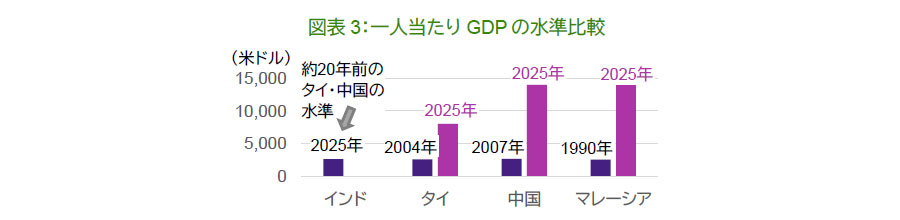
- IMFのデータをもとにアモーヴァ・アセットマネジメントが作成
あらためて2026年のインド株式市場の低迷は、中進国化シナリオの否定を意味するものではない。原油高やAI関連銘柄への資金集中といった短期的な逆風の中で、市場が「改革後のインドは何で稼ぐのか」という次の成長ストーリーを探している局面と考えるべきであろう。
したがって、インドへの投資とは、短期的な株価変動を追うことではなく、人口増加、都市化、金融深化、インフラ整備という長期トレンドに投資することである。これらの条件を踏まえれば、インドが今後10~20年でタイやマレーシアを上回る豊かな中進国へ移行するとの基本シナリオを、現時点で放棄する理由は見当たらない。
インド投資の政治リスクを考える際、多くの投資家はモディ首相後の政治を懸念する。しかし、中進国化の歴史を振り返ると、発展を支えるのは特定の政治家ではなく、社会全体の方向性であることが多い。経済発展が成功した国々の共通点は、「豊かになりたい」という価値観が社会に共有されていることだった。現在のインドでの理工系教育人気、IT産業人気、公務員試験人気、海外就職志向、起業ブームを見れば、この価値観は強まっていると言える。インドでは制度面・インフラ面の基盤整備が進む中、若年人口の多さ(2025年時点の年齢中央値は約29歳)も成長志向を支えている。現状維持や分配が重視されやすい成熟国と比べ、インドは成長、起業、教育、デジタル化を支持する機運が強いようにみえる。この改革路線を後退させる政権が将来出現すると想定する必要はないだろう。
今後の焦点は、モディ後の政権が改革を継続するか否かではなく、製造業育成や雇用創出、産業高度化、生産性向上を通じて次の成長段階へ移行できるかにあるだろう。世界がAIブームに熱狂する一方で、インドでは中進国化というより長期的な成長ストーリーが進行している。投資家に問われているのは、短期的な市場環境に惑わされず、この長期的な構造変化に参加するかどうかである。
- 資料に記載の銘柄について、売買を推奨するものでも、将来の価格の上昇または下落を示唆するものでもありません。また、当社ファンドにおける保有・非保有および将来の銘柄の組入れまたは売却を示唆・保証するものでもありません。