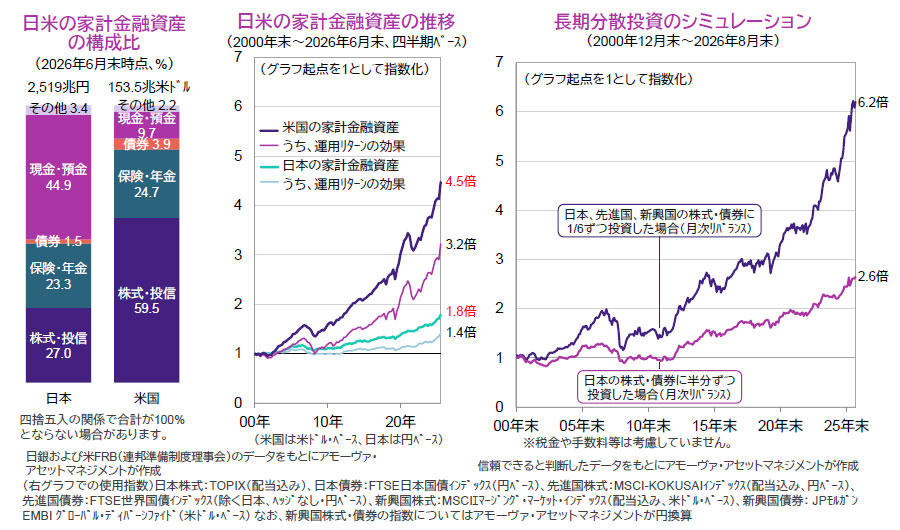
2026年6月末時点の家計の金融資産は、日本で約2,519兆円、米国では約153.5兆米ドルです。日本では5四半期連続で過去最高を更新、米国でも、4-6月期の株価上昇などを背景として、2四半期ぶりに過去最高となりました。ただし、それぞれを2000年末の規模と比較(中央グラフ)すると、日本で約1.8倍なのに対し、米国では約4.5倍と、拡大ペースに大きな差があります。
長期で見て、米国の家計金融資産の伸びが相対的に高い主な理由として、資産形成に積極的な人が多く、運用成果を享受していることが挙げられます。同国では、家計金融資産に占める株式・投資信託(投信)・債券の構成比が63%強におよぶほか、保険・年金においても、確定拠出年金制度を通じて投信が積極的に活用されています。
一方、日本の場合、現金・預金の構成比が非常に高く、株式・投信・債券は28%強にすぎないため、運用の効果は限定的となりがちです。ただし、コロナ・ショック直後の2020年4-6月期以降、家計は投信を買い越しており、特に新NISA(少額投資非課税制度)が始まった2024年1月以降は高水準の資金流入が続いています。
今後についても、定着しつつあるインフレへの対応を迫られることもあり、投信などに家計資金の流入が続くと見込まれます。なお、政府は今年7月、DC(確定拠出年金)制度の改善、NISAの普及・定着などにより、家計金融資産に占める株式・投信・債券の比率を2040年までに40%に引き上げるとの目標を掲げました。
投資にはリスクがつきものであり、運用成果は市況などにより変動します。ただし、一般に、投資対象の分散によってリスクは低減し、さらに長期投資により運用成果が安定化するとされています。また、国内資産に限らず、海外資産にも分散して投資を行なえば、世界経済の成長の果実を得やすくなると考えられます。
このように、海外資産も活用し、リスク抑制を図りながら行なう長期投資の一例が、右下のグラフの濃い紫色の線です。この例では、2000年末に内外の主要6資産に等金額投資を行なった結果、足元の評価額は約6.2倍に膨らんでいます。こうしたシミュレーションや家計のリスク許容度を踏まえ、現金・預金を積み上げるのではなく、「おカネ」を投資に振り向け、働いてもらうことを検討してはいかがでしょうか。
- 各指数の著作権等の知的財産権その他一切の権利は、各指数の算出元または公表元に帰属します。
- 上記は過去のものおよびシミュレーションであり、将来を約束するものではありません。