利上げペースが速まったものの、円相場は下落
日本銀行(日銀)は、9月17・18日に開催した金融政策決定会合において、市場予想通り、政策金利(無担保コール翌日物金利の誘導目標)を0.25ポイント引き上げ、1.25%程度とすることを賛成多数で決めました。
今回の利上げにより、政策金利は1995年4月以来の高い水準となりました。また、利上げは3ヵ月ぶりで、2024年3月の異次元緩和終了以降、概ね半年に1回だった従来よりも、利上げのペースが速まりました。ただし、政策委員9人のうち、2人が利上げに反対したことなどから、金融市場では、金融引き締めに慎重なハト派的な決定だったと受け止められました。そして、円相場が対米ドルなどで下落しました。
金融環境は依然、緩和的として、利上げを継続 する意向を示す
日銀は声明で、経済・物価は「経済・物価情勢の展望(展望レポート)」で示してきた見通しに概ね沿って推移しているとしました。また、リスク要因として、中東情勢やAI(人工知能)関連需要の動向、為替相場の変動という3つを挙げた上で、企業の賃金・価格設定行動の積極化や中長期的な予想物価上昇率の上昇などを踏まえると、基調的な物価上昇率が2%の物価安定目標を超えて推移するリスクがあると指摘しました。
そして、基調的な物価上昇率が2%に近づいている中、金融環境は依然、緩和的だとして、経済・物価・金融情勢に応じて、引き続き政策金利を引き上げ、金融緩和の度合いを調整していく意向を改めて示しました。
物価の上振れリスクにより重点を置く局面に
植田日銀総裁は会見で、基調的な物価上昇率が目標の2%に接近しつつあり、政策の局面が変化したと指摘し、物価の上振れリスクにより重点を置く意向を示しました。一方で、利上げのペースについては、特定の間隔を念頭に置いていないとして、会合ごとに検討するとの従来の見解を繰り返しました。また、大幅利上げや連続利上げの可能性について問われると、物価情勢次第で様々な可能性があり、特定のやり方を排除できないと述べました。ただし、急激な利上げによって経済や金融市場に不測の影響を与えることのないよう、先手を打って政策を運営する考えを示しました。
なお、金融市場では、12月の追加利上げが有力視されています。
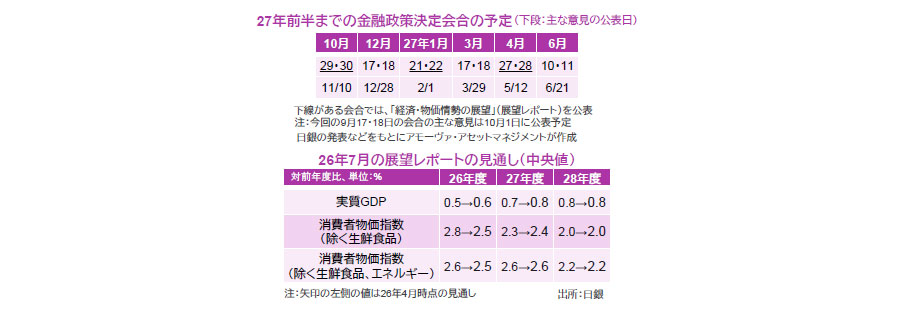
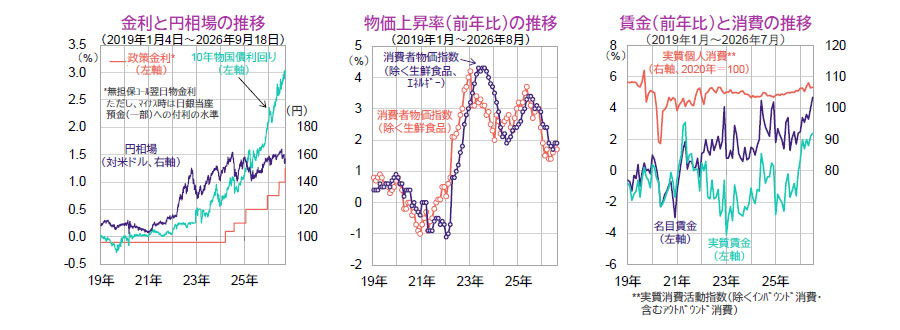
- 日銀や総務省などの信頼できると判断したデータをもとにアモーヴァ・アセットマネジメントが作成
- 上記は過去のものおよび見通しであり、将来を約束するものではありません。