かつて、企業の目的は、「利益を増やして株主価値を最大化すること」と考えられ、株主から預かった資本を効率的に活用して利益を生み出すことが経営者の最大の使命とされてきました。
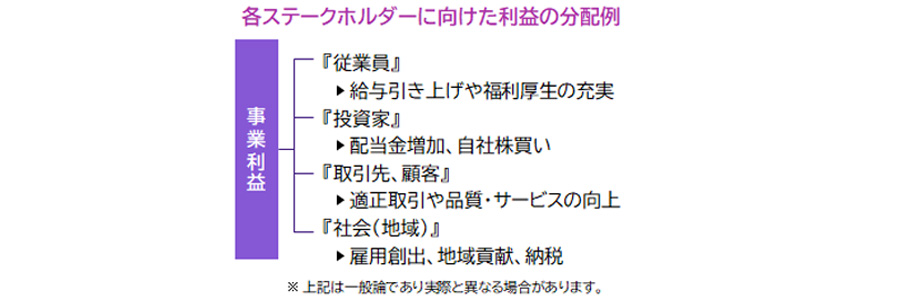
この考えの下では、利益成長を遂げることが評価され、株価上昇を通じた株主へのリターンのみを重視する経営手法が拡がりました。その一方で、利益追求の行き過ぎから、従業員の待遇悪化、環境問題や地域社会への負の影響などへの批判も高まることとなりました。
こうした流れを受け、1980年代には「企業は株主だけでなく、従業員、顧客、取引先、地域社会など幅広い関係者のために存在する」というステークホルダー(利害関係者)の考え方が注目されるようになりました。
日本におけるステークホルダーの考え方
日本では、古くから近江商人が掲げた「三方よし(売り手よし、買い手よし、世間よし)」にみられる取引先との長期的な関係や、人材育成を内包した終身雇用が重視されてきたことから、早い段階からステークホルダー志向があったと考えられます。
加えて、近年では企業の財務だけでなく、社会貢献やコーポレートガバナンスなども投資判断に組み入れるESG投資の普及などもあり、企業はステークホルダーとの幅広い対話を重視する傾向が強まっています。
変化する日本企業の株主還元姿勢
ただ、かつては多くの企業が業績の良し悪しとは関係なく一定額の配当を行なうなど、ステークホルダーである投資家への還元は積極的と言えない状況にありました。
これに対し、近年では投資家との対話や利益還元を重視する企業が増えています。この背景には、アクティビスト(物言う株主)の増加や、コーポレートガバナンス改革の進展、東京証券取引所による資本効率向上要請など、機関投資家の存在感が高まっていることが考えられます。
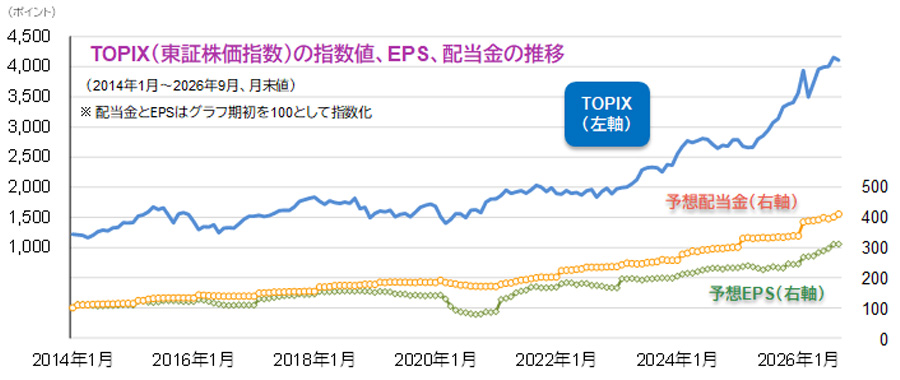
こうしたことから、企業の現在の目的は、「投資家を含む幅広いステークホルダーとの関係を重視しながら中長期的な企業価値の向上をめざすこと」と言えそうです。近年、EPS(一株当たり純利益)の伸び以上に、配当金が伸びていること(下グラフ参照)は、投資家への利益還元に重きを置くようになった一つの表れと言えます。
企業が、ステークホルダーに配慮しながら企業価値の向上をめざす姿勢は、企業のみならず日本経済全体を成長軌道に乗せることにつながると期待されます。
- 信頼できると判断した情報をもとにアモーヴァ・アセットマネジメントが作成
- 指数に関する著作権等の知的財産権その他一切の権利は、当該指数の算出元または公表元に帰属します。
- 上記は過去のものおよび予想であり、将来を約束するものではありません。