
市場区分再編を契機に始まったTOPIX改革
日本を代表する株価指数の1つであるTOPIX(東証株価指数)ですが、長年、課題が指摘されてきました。具体的には、時価総額が小さい、または流動性が低い銘柄が多く、インデックス運用に伴なう売買を円滑に行ないにくいことや、旧東証一部*1の銘柄を選定対象とし、定期銘柄入れ替えもないため、指数の新陳代謝が働きにくいことなどです。これらに対応すべく、JPX総研(日本取引所グループ傘下)は、2022年4月の市場区分再編を契機に、TOPIX改革を進めてきました。
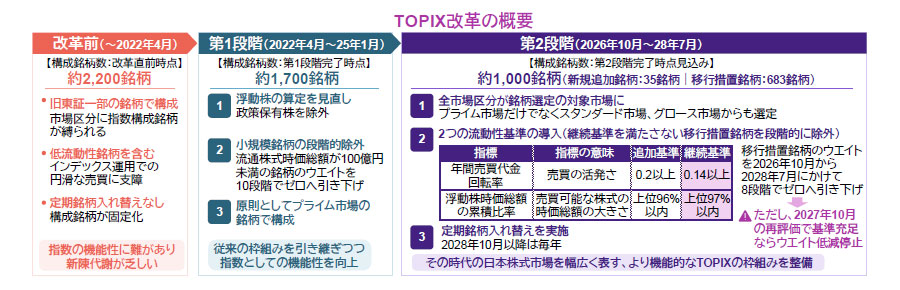
2025年1月末に完了した第1段階では、企業が取引先との関係構築など、純粋な投資以外の目的で保有する政策保有株を、市場に流通する株式である浮動株の算定から除外しました。投資可能な株式の実態をTOPIXに正確に反映させる狙いです。さらに、流通株式時価総額*2が100億円未満の銘柄のウエイトを段階的に引き下げました。市場で流通する株式の規模が小さい銘柄では、インデックス運用に伴なう売買が株価形成に歪みをもたらしやすいからです。その結果、構成銘柄数は約2,200銘柄から約1,700銘柄へ減少しました。とはいえ、第1段階は従来の枠組みを概ね引き継ぎつつ、TOPIXの機能性を高める見直しでした。
第2段階では長年の課題に本格対処
2026年10月末からの第2段階では、より踏み込んだ改革が行なわれます。主な変更は、①対象市場を従来の原則プライム市場から、スタンダード市場、グロース市場を含む全市場区分に拡大、②年間売買代金回転率*3と浮動株時価総額*4の累積比率という流動性基準の導入、③定期銘柄入れ替えの実施、の3点です。これらの変更は、TOPIXが日本株式市場を幅広く表す性格を保ちながら、市場区分に左右されず、インデックス運用に利用しやすい指数となることを目指すものです。また、定期銘柄入れ替えの導入により、指数の新陳代謝も進むとみられます。第2段階は、長年の課題に本格的に対処する改革といえるでしょう。
JPX総研の発表によると、2026年10月末の初回銘柄入れ替えでは、35銘柄が新規追加される一方、683銘柄は組み入れウエイトが段階的にゼロへと引き下げられる移行措置銘柄となります。ただし、2027年10月の再評価で継続基準を満たせば、その後のウエイト低減が停止されます。次回の定期銘柄入れ替えは2028年10月で、以降は原則として毎年1回行なわれます。
日本株式市場の活性化につながる可能性
一連の改革が日本株式市場に及ぼす影響を考えると、インデックス運用の観点では、TOPIXの機能性向上は望ましい変化といえます。他方で、移行措置銘柄には売り圧力が強まる可能性があるものの、ウエイトを約2年かけて引き下げるため、売りが一時期に集中しにくい仕組みです。また、移行措置銘柄に指定された企業が、TOPIX残留に向けて流動性向上や資本政策の見直しに力を入れる動きも見込まれます。仮に残留できず、売り圧力が強まったとしても、TOPIXからの除外が企業の収益力を直接的に悪化させるわけではありません。したがって、中長期的な観点から本源的価値を見極める余地が生じます。総じて、TOPIX改革は日本株式市場の活性化に寄与すると期待されます。
- 正式には東証(東京証券取引所)の市場第一部
- 市場で実際に流通しているとみなされる株式の時価総額
- 浮動株時価総額に対する月間売買代金の割合の年間合計
- 概念は*2に類似するものの、対象株式の範囲が一部異なる
- JPX総研などの信頼できると判断した情報をもとにアモーヴァ・アセットマネジメントが作成
- 上記は過去のものおよび予定であり、将来の運用成果等を約束するものではありません。