
足元で、国内企業の2026年9月期までの決算発表が始まっています。春先のホルムズ海峡を巡る混乱に伴なう資源価格の高騰などを受け、業績予想の公表を見合わせてきた企業においても、今回の決算発表に合わせて業績予想を発表したり、業績予想を修正する企業も増えると見込まれ、注目が集まっています。
株式投資の重要指標の一つであるPER
株価は、その企業の価値をベースに、株式の需給要因などが加味されて決まると考えられており、一般に、企業の価値に対して株価が割高なのか、割安なのかを判断することが重要視されます。こうした判断に用いる代表的な尺度として、PER(株価収益率)があります。PERは「株価÷EPS(一株当たり利益)」で計算され、株価が企業収益の何倍で評価されているかを示し、一般に数値が低いほど企業収益に対して株価が割安であることを意味します。
PERは株価の動きに伴なって上下する指標ですが、その計算式から分かるように、企業収益(EPS)が改善した場合には、株価が動かなくてもPERが低下し、逆に企業収益が悪化した場合は上昇します。
株価は上昇したがPERの過熱感は小さい
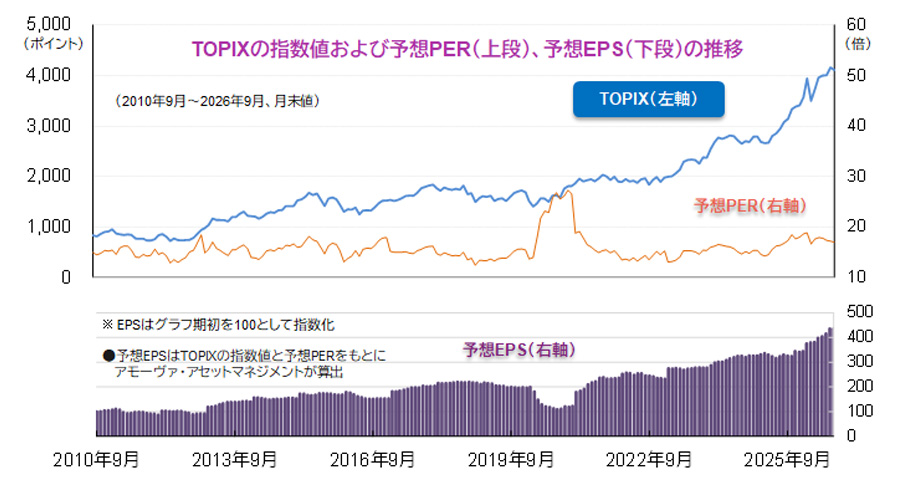
TOPIX(東証株価指数)の予想EPSの推移(グラフ下段参照)からは、日本企業の収益は、2013年のアベノミクスの本格推進以降、コロナ・ショック時(2020年)などを除き増加基調となっていることが分かります。また近年では、企業に対して資本の効率化に加え、稼ぐ力の強化を求める流れが強まっています。こうした要請に対し、企業が積極的に応える動きもあり、EPSの増加ペースを高めていることがうかがえます。
一方で、TOPIXのPERの水準(グラフ上段参照)は、コロナ・ショック時を除き15倍から20倍程度の水準で概ね安定して推移しています。過去を振り返れば、業績の裏付けに乏しく、期待先行で株価が高値を付けた1989年末のPERは60倍を超えていました。それに対し、現在、株価は最高値圏にありますが、PERの水準からは、株価に割高感は生じていないと思われます。
金利上昇時でも業績成長を遂げられるかに注目
日本経済はデフレ環境を抜け出し、インフレ環境が日常化する状況になりつつあります。こうした中、日銀は金融緩和の度合いを段階的に縮小し、政策金利の引き上げを進めています。
一般に、金利上昇は、企業の借入コストの増加や、株式から債券への投資資金のシフトにつながり、株式にとって逆風となりますが、金利上昇時でも高い利益成長を維持できる企業については、EPSの成長を通じた株価上昇を期待できる余地はまだあると考えられます。
こうしたことから、この先の企業業績の発表を通じて、PERとEPSがどのように推移するのか、今まで以上に注目する必要があると考えられます。
- 信頼できると判断した情報をもとにアモーヴァ・アセットマネジメントが作成
- 指数に関する著作権等の知的財産権その他一切の権利は、当該指数の算出元または公表元に帰属します。
- 上記は過去のものおよび予想であり、将来を約束するものではありません。