10月の世界株式は初旬、米追加利上げ観測の後退などを背景に、AI・半導体関連株を中心に上昇しました。なお、その際、米主要株価指数が最高値を更新しました。しかし、その後は、半導体分野における中国企業との競争激化への警戒感や、AIへの巨額投資に対する懸念などから、AI・半導体関連株を中心に売りが拡がったほか、中東での戦闘激化などを背景に原油価格が上昇したこともあり、下落基調となりました。ただし、下旬には、米AI開発大手がIPO(新規株式公開)に向けた目論見書を公表したのを機に、AI関連株に対する投資家の期待が一時、回復し、下げ幅を縮める場面もありました。
米中間選挙、上下両院の行方に注目が集まる
3日、米国で中間選挙の投開票が行なわれます。一般に、中間選挙は現職大統領の就任後2年間の政策に対する「信任投票」としての性格を有しており、政権与党が苦戦する傾向があります。選挙前の時点では、上下両院とも政権与党・共和党が多数派を占めていますが、今回の選挙では、長引く物価高などが共和党への逆風となり、民主党が下院の多数派を奪還するとの見方が有力となっています。一方、上院は接戦となる見込みです。
民主党が上下両院のいずれかで多数派となれば、政権与党と議会多数派が異なる「ねじれ議会」となり、従来よりも法案の成立が難しくなると想定されます。その場合、政権運営において、大統領が比較的権限を行使しやすい外交や貿易政策などが、これまで以上に重視される可能性があります。
企業の決算発表が本格化、AI投資の成果も焦点に
10月中旬から日米企業の決算発表が本格化しています。米国企業については、情報技術やエネルギーなどの業種で大幅増益が見込まれています。10月には、AIへの巨額投資の収益性に対する懸念が拡がり、AI・半導体関連株が軟調に推移する場面がみられました。そうした中、今後は関連企業の決算や業績見通しを通じて、AIへの投資拡大が売上高や利益の成長につながっているかが焦点となりそうです。日本企業については、AI・半導体関連を中心に好業績が期待されているほか、企業の業況判断が改善傾向にあることなどを背景に、業績見通しの上方修正が幅広い業種に拡がるかが注目されます。
米個人消費の先行きを占う年末商戦
米国では、感謝祭翌日のブラックフライデー(今年は11月27日)から年末商戦が本格化します。足元では、根強いインフレや景気の先行きを巡る不透明感が意識されているものの、高所得層を中心とした消費の拡大などを背景に、11~12月の小売売上高は堅調な伸びが見込まれています。個人消費は米国経済の動向を左右する重要な要素であり、その先行きを見通すうえでも、年間を通じて特に消費が盛り上がる同商戦の動向が注目されます。
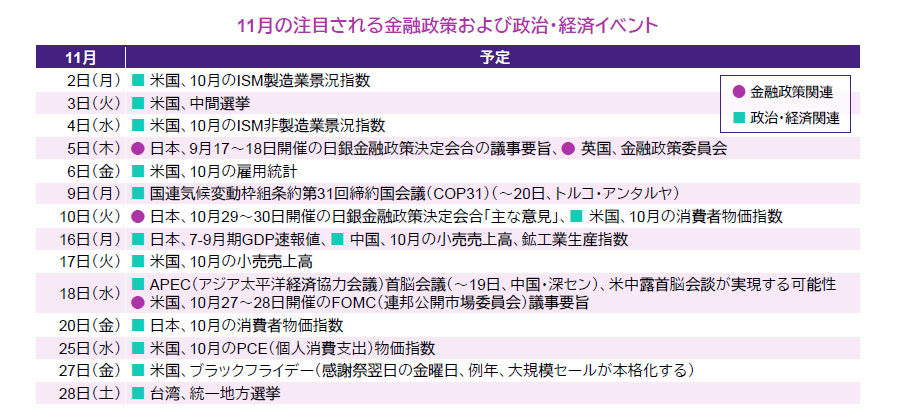
- 信頼できると判断した情報をもとにアモーヴァ・アセットマネジメントが作成
- スケジュールは予告なしに変更される可能性があります。
- 上記は過去のものおよび予定であり、将来を約束するものではありません。