目標導入から13年を経て、基調物価は2%に到達
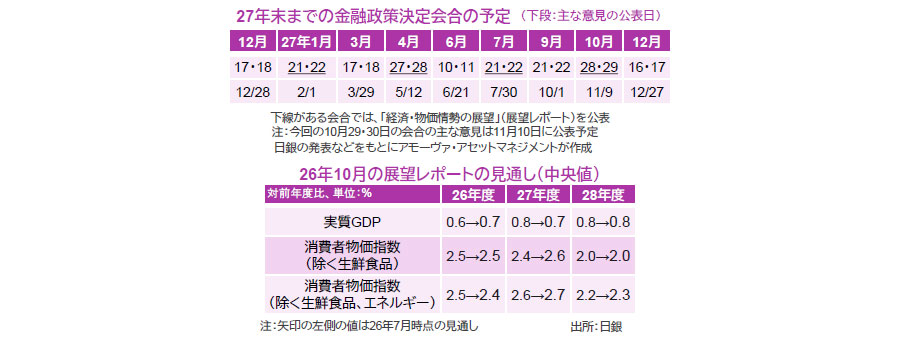
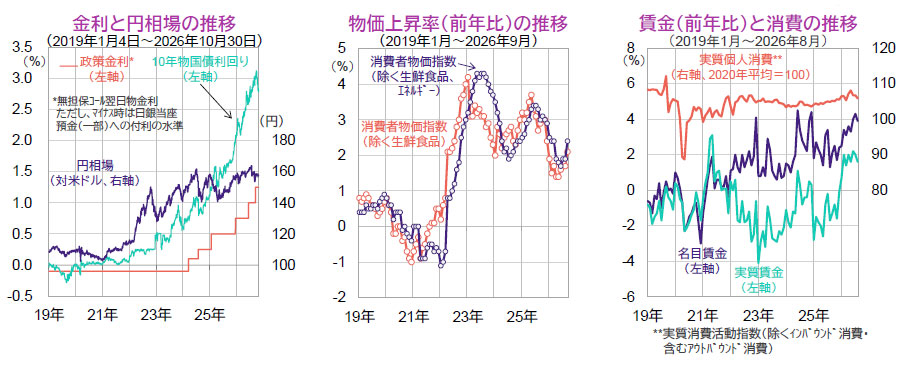
日本銀行(日銀)は、10月29・30日に開催した金融政策決定会合で、一時的な変動要因を除く消費者物価の基調的な上昇率が2%の「物価安定の目標」と概ね整合的な水準になったとの判断を示しました。また、政策金利(無担保コール翌日物金利の誘導目標)については、市場予想通り、1.25%程度での据え置きを決定しました。加えて、保有する日本株式連動型のETF(上場投資信託)について、簿価ベースでの年間売却ペースを、従来の3,300億円程度から2027年1月以降は8,600億円程度へ引き上げることも決めました。
金融政策の重点は物価の押し上げから安定へ
日銀は、2013年1月に物価安定目標を導入し、同年4月から2024年3月まで大規模金融緩和を続けましたが、基調的な物価上昇率が2%に達したと判断するのは今回が初めてです。植田日銀総裁はこれを一つの節目だと述べました。ただし、重要なのは2%程度の物価上昇率を持続的・安定的に実現することであり、金融政策の重点は今後、物価の押し上げから安定へと移ります。
日銀は、現在の金融環境は緩和的だとして、経済・物価・金融情勢に応じて、引き続き政策金利を引き上げ、金融緩和の度合いを調整していく意向を改めて示しました。そして、リスク要因として、中東情勢やAI(人工知能)関連需要の動向、為替相場の変動という3つを挙げました。また、企業の賃金・価格設定行動の積極化や中長期的な期待インフレ率の上昇などを踏まえると、基調的な物価上昇率が2%の目標を超えて上振れていくリスクがあるとしました。
次回を含む毎会合で追加利上げを判断
植田総裁は会見で追加利上げについて、会合ごとに判断するとの従来の方針を繰り返しました。また、中長期の期待インフレ率が2%程度で安定するかを重視するとしたほか、それが企業の賃上げ・値上げの動きと整合的かも重要なポイントだと指摘しました。
ETFの売却ペースの見直しについては、株価上昇や株式市場での売買代金の急増が背景であり、植田総裁はペースを引き上げても影響は限定的と判断したと説明しました。なお、株式市場全体の売買代金に占める年間売却額の割合は時価ベースで、従来が0.05%程度だったのに対し、見直し後でも0.1%程度にとどまります。また、市場などの状況に応じて、売却額の一時的な調整・停止を行なうことができるとされています。
- 日銀や総務省などの信頼できると判断したデータをもとにアモーヴァ・アセットマネジメントが作成
- 上記は過去のものおよび見通しであり、将来を約束するものではありません。