2026年5月、健康保険法等の一部を改正する法律が成立しました。これにより、原則75歳以上を対象とする後期高齢者医療制度において、保険料や窓口負担割合の算定に、株式の配当や投資信託の売却益などの「金融所得(以下同じ)」が公平に反映される法的枠組みが整備されます。厚生労働省は、2029年8月から段階的に金融所得の反映を開始する方針を示しています。
金融所得の反映により保険料が増加する可能性
現行制度では、源泉徴収ありの特定口座で得られた金融所得について、確定申告を行なった場合には、保険料の算定や窓口負担割合の判定に勘案される一方、確定申告を行なわなかった場合には、勘案されません。しかし、今回の制度改正によって、確定申告を行なわなかった場合でも金融所得が勘案されるようになり、確定申告の有無による取扱いの違いが是正されます。
確定申告の有無によって生じる保険料や窓口負担割合の差について、厚生労働省が示した具体例*では、金融所得の確定申告を行なわなかった場合、「保険料の年額は118,928円、窓口負担割合は1割」となっているのに対し、確定申告を行なった場合、「保険料の年額は169,978円、窓口負担割合は2割」となっており、「保険料で年額51,050円、窓口負担割合で1割分」の差が生じています。
新たな仕組みのもとでは、確定申告を行なわなくても金融所得が保険料等の算定に反映されるようになるため、こうした保険料等の負担増が生じる可能性があります。保険料は、被保険者が均等に負担する「均等割」と、所得に応じて負担する「所得割」で構成されており、控除等の影響で変動するものの、現行の水準(下表参照)に照らし合わせると、算定対象となる金融所得の概ね10%(所得割相当分)が保険料に反映されることになります。また、窓口負担割合は所得水準に応じて異なるため、金融所得の反映でこの割合が引き上がる場合があります。
負担増への対応策としてのNISA活用
このように、制度改正後には、金融所得を得ると保険料等の負担増が生じる可能性があります。もっとも、こうした負担増を避けるために資産運用を全面的に停止すれば、将来得られた可能性のある収益機会が損なわれ、インフレによる購買力の低下や長寿化に伴なう資金不足のリスクが高まるおそれもあることなどから、制度改正による影響は考慮する必要があるものの、金融所得を得ることの重要性は変わらないと考えられます。
なお、資産運用を行ないつつも、こうした保険料等の負担増リスクへ対応するための手段の一つとして、NISA(少額投資非課税制度)を活用することが挙げられます。NISA口座で得られた運用収益については、それ自体が非課税となるだけではなく、後期高齢者医療制度の保険料等の算定対象に含まれないため、基本的には保険料や窓口負担割合に影響を与えません。
こうしたことなどから、制度改正後は75歳以上の投資家にとってNISAを活用する重要性が一層増すと考えられます。老後の生活を設計するうえでは、こうした制度改正による影響なども勘案する必要がありそうです。
70代後半、配偶者(収入は基礎年金83万円のみ)あり、収入280万円(年金230万円+金融所得50万円)、令和6・7年度の後期高齢者医療制度における保険料の全国平均水準を反映、などの条件に基づき算出されたものです。
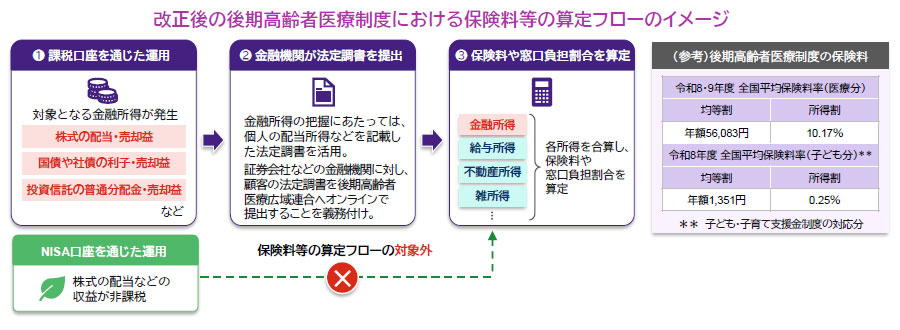
- 厚生労働省や各種報道などの信頼できると判断した情報をもとにアモーヴァ・アセットマネジメントが作成
- 上記はイメージであり、すべてを網羅するものではありません。
- 上記は資料作成時点の情報をまとめたものであり、今後、変更される場合があります。