米国では2026年第3四半期(主に7-9月期)の企業決算の発表が続いており、11月6日時点(米国市場開場前、以下同じ)で主力企業(S&P500指数の構成企業)の87%(435社)が発表を終えました。そこで本稿では、同四半期決算の状況や今後の業績に関する市場予想などをご紹介します。
実績は総じて市場予想を上回る結果に
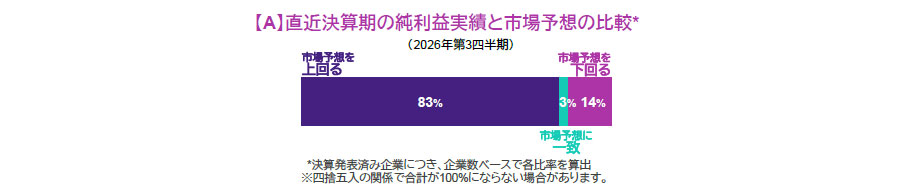
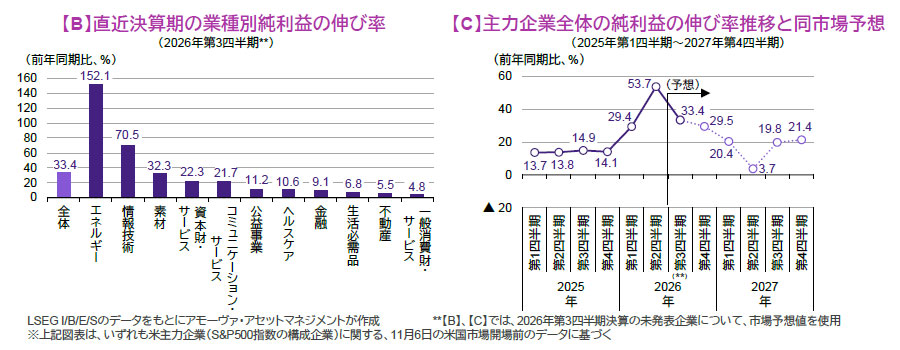
11月6日時点で発表済みの第3四半期決算において、純利益の実績が市場予想を上回った割合は83%、一致した割合は3%、下回った割合は14%となりました(グラフ【A】)。また、主力企業全体の純利益の伸び率(未発表企業は市場予想に基づく、以下同じ)は、前年同期比で33.4%と、決算シーズンが本格化する前(10月9日時点)の予想の30.6%を上回りました。第2四半期実績の53.7%からは低下したものの、一部の大型ハイテク企業による非上場AI(人工知能)関連企業への投資に伴なう評価益(第2四半期実績を19%ポイント程度押し上げ)がはく落した影響とみられ、本業の減速を示すものではないと考えられます。
業種別にみると(グラフ【B】)、第3四半期の純利益の伸び率は、石油製品の利益率改善などが寄与したエネルギー(前年同期比152.1%)で最大となったほか、AI関連需要を支えに、情報技術(70.5%)も高い伸びとなり、11業種すべてで増益でした。もっとも、大手ハイテク企業の決算では、広告や検索、クラウドなど既存事業が堅調だった一方、巨額のAI関連設備投資が将来の収益に結び付くかを巡っては、慎重な見方も浮上しました。主力企業全体としてはAI以外の分野も含めて良好な内容だったものの、市場の評価軸はAI関連投資の拡大そのものから、巨額の投資に見合う収益を確保できるかどうかへ移ったといえそうです。
市場は企業業績の堅調な伸びが続くと想定
今後の業績に関する市場予想に目を向けると、主力企業全体の純利益の伸び率は、2026年第4四半期も30%程度の高水準となる見通しです。2027年は、第2四半期こそ前年同期の高成長の反動から4%程度にとどまるものの、それ以外の四半期では20%前後の伸びが予想されています(グラフ【C】)。いずれも、3ヵ月前時点の予想を上回っており、堅調な経済成長やAIによる生産性の向上などが引き続き利益成長を後押しするとの見方は崩れていないと思われます。
今後の株式相場を展望する上では、AI関連設備投資の収益化の遅れ、中東情勢の緊迫化、インフレ加速などのリスクに留意が必要です。しかし、第3四半期決算を経て、2027年にかけての利益成長見通しが改善していることは、安心材料と考えられます。
- 指数に関する著作権等の知的財産権その他一切の権利は、当該指数の算出元または公表元に帰属します。
- 上記は過去のものおよび予想であり、将来の運用成果等を約束するものではありません。