本稿は2026年9月18日発行の英語レポート「BOJ, Fed: hawkish undertones as inflation pressures broaden」の日本語訳です。内容については英語による原本が日本語版に優先します。
日銀と米FRB(連邦準備制度理事会)はともに今週の金融政策決定会合で0.25%の利上げを実施し、政策金利をそれぞれ1.25%、4%としたが、この動きは市場で十分に予想されていた。
9月18日に発表された日銀の決定はほぼ完全に市場に織り込まれていたが、7対2での利上げ決定であったことを受けて足元の円買いは一部巻き戻された。日銀は利上げを(メディアに引用されたように)「1990年以来最も速いペース」へと加速させたものの、年2回程度から四半期に1回のペースへ移行するかどうかは、今後の事象の展開と市場の反応に依然左右される。「中立」および「ターミナル」(ターミナル・レート、利上げや利下げのサイクルにおける最終到達点の金利水準)の両金利がどの水準になるのかという問題については、なお議論の余地が残っている。
日銀:発信しているメッセージは比較的タカ派
9月会合における日銀のメッセージは、声明からも明らかな(かつ経済見通しの概要の中間更新によっても裏付けられた)ように、利上げペースというよりも景気・物価判断の面でタカ派的である。7月の政策決定および「経済・物価情勢の展望(展望レポート)」の表現には、原油価格やAI(人工知能)、為替(円安)によるインフレ上振れリスクに関する文言がすでに含まれていたが、9月の声明によると、企業が賃金と価格を引き上げる姿勢を強めるにつれ、基調的なインフレは2%を上回る可能性がある。この変化は、政策の先行きを見極める上で、9月の会合で2名の審議委員が利上げに反対票を投じたことよりも重要だと言えるかもしれない。浅田統一郎委員と佐藤綾乃委員(いずれも高市首相による任命)が投じた反対票は、更新された展望レポートの内容と完全には整合しない例外的な見解を示したものとみられる。
9月の声明では、中長期のインフレ期待が上昇を続けていることも指摘された。インフレが根強さを増していることとインフレ期待が上昇を続けていることを合わせると、インフレは国内要因主導になりつつあるとみられるが、これはタカ派的シグナルである。とはいえ、日銀が声明で極めて明確に述べた通り、金利は依然として緩和的な水準にあり、同中銀は引き締め政策への意図的な移行ではなく緩和の度合いを弱める過程にある。
インフレの実態はCPIが示しているよりも強い
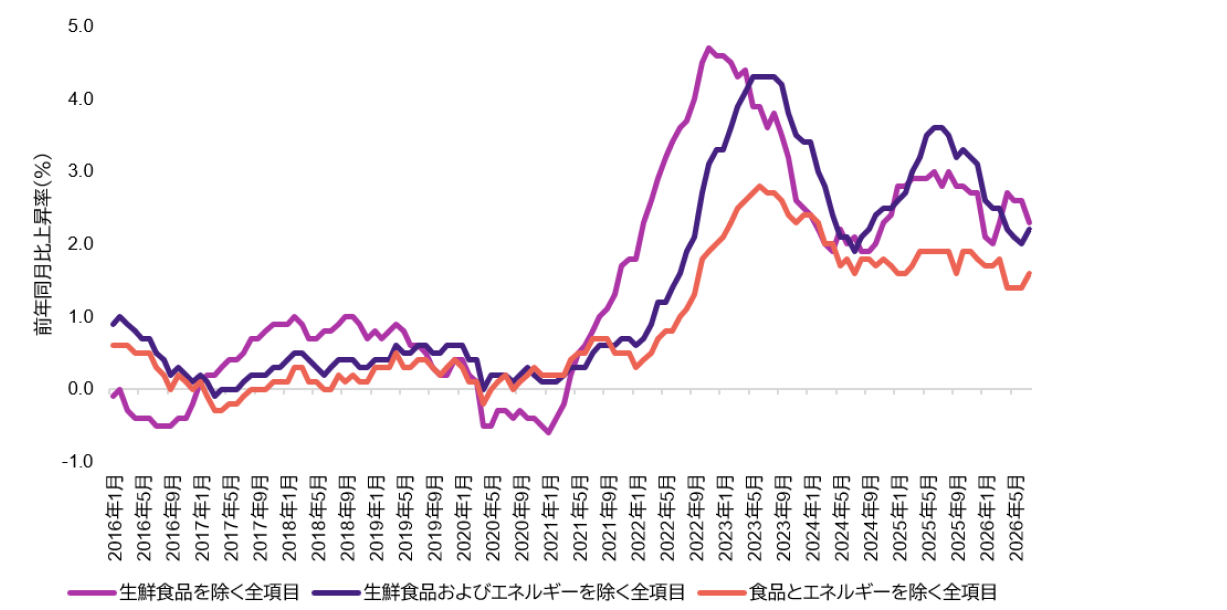
反対票を投じた浅田委員は直近のCPI(消費者物価指数)上昇率が2%を下回っていることを指摘したが、実態としての基調的なインフレは、たとえコアインフレ項目が一様に2%を上回っているわけではないとしても、総合指数の数字が示す以上に強いように見受けられる。日銀が比較的最近公表し始めた「特殊要因を除くCPI上昇率」を見ると、エネルギーはごく最近、政府の補助金控除後でも生鮮食品を除くCPIに下方圧力をもたらしているが、一方で食品価格は引き続き上方圧力を及ぼしている。総じて、これらの指標は、基調的なインフレが「2%に近づいている」とする日銀の文言を裏付けている模様だ。
チャート1:日銀公表の特殊要因を除くCPI上昇率
出所:日本銀行の情報をもとにアモーヴァ・アセットマネジメントが作成
総合すると、インフレ動向は価格上昇圧力が一様に後退していることを示してはいない。結局のところ、日銀政策委員会の多数派は、9月の利上げは直近の総合CPI上昇率に機械的に反応したものではなく、(エネルギーやAI関連投資、為替動向に由来する)一時的な圧力や輸入物価の圧力が賃金やインフレ期待、全体的な価格設定を通じて次第に定着してしまうことを防ぐためのもの、と捉えたと考えられる。
中立金利の模索:まだ到達してはいない
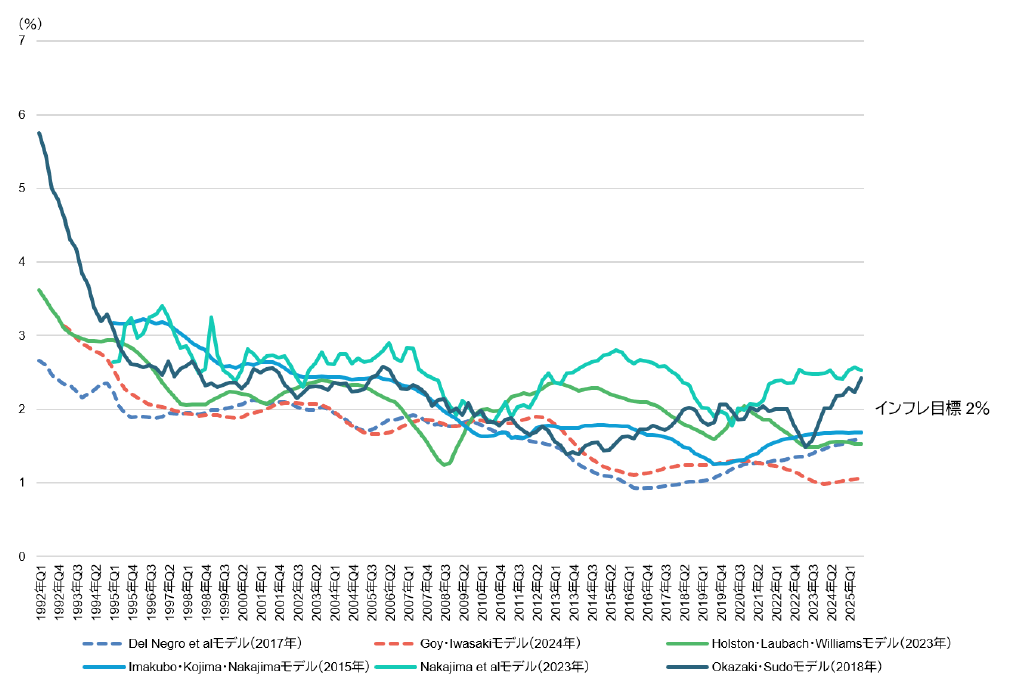
日銀がホームページで定期的に更新している例示的モデルは、中立政策金利(「r*」)を概ね-0.9~0.5%のあいだと推計している。これに同中銀のインフレ目標2%を加え戻すと、名目ベースではおよそ1~2.5%に相当する。今回の1.25%への利上げを受けて、Goy・Iwasakiモデル(2024年)が示す最も低い推計値(下図参照)に対する投資家の信頼は低下するかもしれない。
チャート2:市場に織り込まれた名目中立金利の推計(r*+インフレ目標2%)
出所:日本銀行の情報をもとにアモーヴァ・アセットマネジメントが作成
最も安全な想定は、この非常に広い「中立」レンジの下限に入った一方で、金融緩和はまだ解除されていないというものだろう。留意すべき点として、金利は(年末までに一定の確率で織り込まれている)1.5%へ動いたとしても依然「中立」レンジの下限近くにあるかもしれず、その水準でもまだ緩和的領域にとどまっている可能性がある。
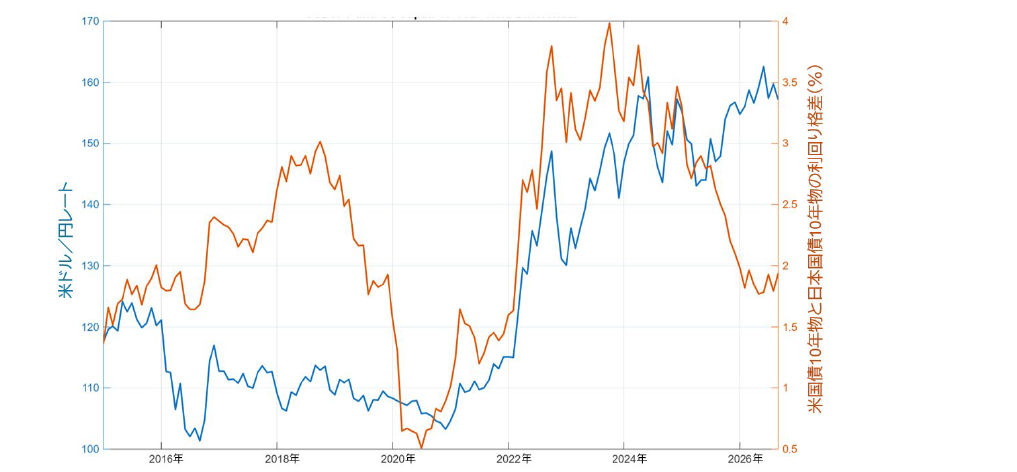
チャート3:ドル円レートと日米の10年物金利差の推移
出所:信頼できると判断した情報をもとにアモーヴァ・アセットマネジメントが作成
円エクスポージャーにはグローバルな枠組みが必要
ところで、日米の両中銀が予想通り利上げを行ったことを受けて円は最近の上昇分を一部吐き出したものの、相対金利がかなり長らくドル円レートを動かす明確な要因となっていないことも明らかである(チャート3参照)。日銀が2024年3月以降、緩やかながら着実に利上げを進めている一方で、FRBが利上げを開始したのはごく最近であるにもかかわらず、金利差の縮小は自動的に円高につながってはいない。これは、日銀による引き締めの為替レートへの波及効果が、教科書的なキャリー・トレードの巻き戻しシナリオが示唆するほど強くないことを示している。
もっとも、最近の市場の動きは依然、当社のクロスマーケット分析(レポート「世界のリスク許容度という重荷を『キャリー』する円」参照)と整合している。相対金利は目に見えて足元のドル円レートを動かす材料とはなっていないものの、米国債利回りの上昇は同レートを動かす要因となっており、資金調達コストが割安な通貨としての円の価値が強調されている。これは、2国間の金利差に加えて、資金調達環境とリスク許容度も重要であることを意味している。
FOMC:高金利の長期化、ただし問題はその度合い
9月15~16日の米FOMC(連邦公開市場委員会)の結果は、インフレを制約要因とする「高金利の長期化」という当社の見方(レポート「ジャクソンホール会議:FRBの信頼は揺るがず」参照)を裏付ける内容となった。同委員会では、ウォーシュFRB議長がインフレ重視の姿勢を強めていることが確認され、9月の利上げ後も政策金利が高止まりするとの予想が強まった。
ウォーシュ議長はコメントのなかで、全会一致での利上げ決定の根拠として基調的インフレの改善が不十分であることを明確に挙げており、当社が以前のレポートで説明した政策反応関数の考えを裏付けた。9月の経済見通し(Summary of Economic Projections、「SEP」)でもより引き締め的な政策見通しが示され、2027年末時点のフェデラル・ファンド金利予想の中央値は6月の3.6%から4.1%へと上昇した(ただし2026年末時点の予想からは引き続き横這い)。2026年末時点のコアPCE(個人消費支出)インフレ率予想の中央値は、6月対比で上方修正された。
それでも、政策金利の上昇が自動的に借り入れや投資の抑制状態を意味するわけではない。信用は利用しやすい状況が続く可能性があり、投資家は金利が上昇してもリスクを取り続けるかもしれない。しかし、より長期的には、政策は緩和解除の方向に向かっている。金利上昇が借り入れや支出、リスクテイクに及ぼす影響は、今後数四半期にわたって評価されることになるだろう。
すべての市場が「高金利の長期化」を織り込んでいるわけではない
日米の両中銀が利上げを進めていることは、リスク資産の大幅上昇を支えてきた金融緩和を段階的に解除していこうとする両行の意図を明確に示している。しかし、リスク資産はまだそのようなシグナルに見合う反応を見せていない。結果として、日銀が金融政策の正常化を進めても、過小評価された円は低迷を続ける可能性がある。ただし、ドル円レートが、リスク・センチメントや将来の資金調達環境に関する想定のいかなる変化に対しても、極めて敏感であることに変わりはない。円安が長引けば、政策金利の格差が縮小しているなかでも、延いては輸入物価や卸売物価のインフレを引き続き押し上げ得る。これは、他の条件が同じであった場合、利上げの加速やターミナル・レートの上昇につながるかもしれない。
より長期的には、日本だけでなく米国でも金利が上昇していることから、今後の見通しとして金融環境がいずれタイト化することを示している。これは、「キャリー・トレード」が同じ規模で続くことが次第に困難になるであろうことを意味する。