本稿は2026年11月2日発行の英語レポート「BOJ’s hawkish hold: target reached, more rate hikes to come」の日本語訳です。内容については英語による原本が日本語版に優先します。
日銀は10月30日、予想されていた通り、金融政策決定会合で政策金利を1.25%に据え置いた。採決は賛成8、反対1で、反対票を投じた高田創審議委員は即時の利上げを主張した。賛成7、反対2で利上げに反対する委員が2名いた9月会合の採決に比べると、今回の結果はややタカ派的と解釈できる。
タカ派的な反対意見:9月会合でハト派的な立場から利上げに反対した委員が現行の政策金利を受け入れたとみられる一方で、タカ派として知られる高田委員が金利を「中立」水準に近づけるために金融緩和解除のペースを加速させるべきだと主張したという点で、今回の採決における票の割れ方はややタカ派的と言える。今後については、日銀の展望レポートで、経済・物価情勢に応じて利上げを継続していく方針があらためて示された。
インフレは中銀目標と整合的な水準にあるが上振れを警戒:重要な点として、日銀は10月の展望レポートで、消費者物価の基調的な上昇率が2%の「物価安定の目標」と概ね整合的な水準にあるとの認識を示した。一方、インフレ期待や企業の価格設定行動によって、インフレが目標から上振れする可能性があるとも警告した。
リスク資産保有の正常化に適した環境:もう1つのタカ派的なシグナルは、日銀が保有ETF(上場投資信託)の売却ペースを2027年から2倍に加速させると発表したことである。ただし、売却規模は株式市場の年間売買高の0.1%程度(簿価ベースでおよそ8,600億円)であり、このペースでも売却完了には43年を要する。日銀は、当該変更の背景には現在の活況な市場環境があると強調するとともに、今後の金融情勢に応じて売却を一時的に調整・停止する場合があるとも付け加えた。
経済・物価見通し:経済成長率よりも重要なのは2027年度のインフレ見通しの引き上げ
日銀は、2026年度の経済成長率見通しを0.6%から0.7%へと若干引き上げる一方、2027年度の見通しについては0.8%から0.7%へと引き下げた。より注目すべきは、2027年度のコアCPI(消費者物価指数)上昇率見通しの中央値を2.4%から2.6%へ引き上げたことで、これを受けて2%のインフレ目標に対する上振れリスクの懸念が強まっている。
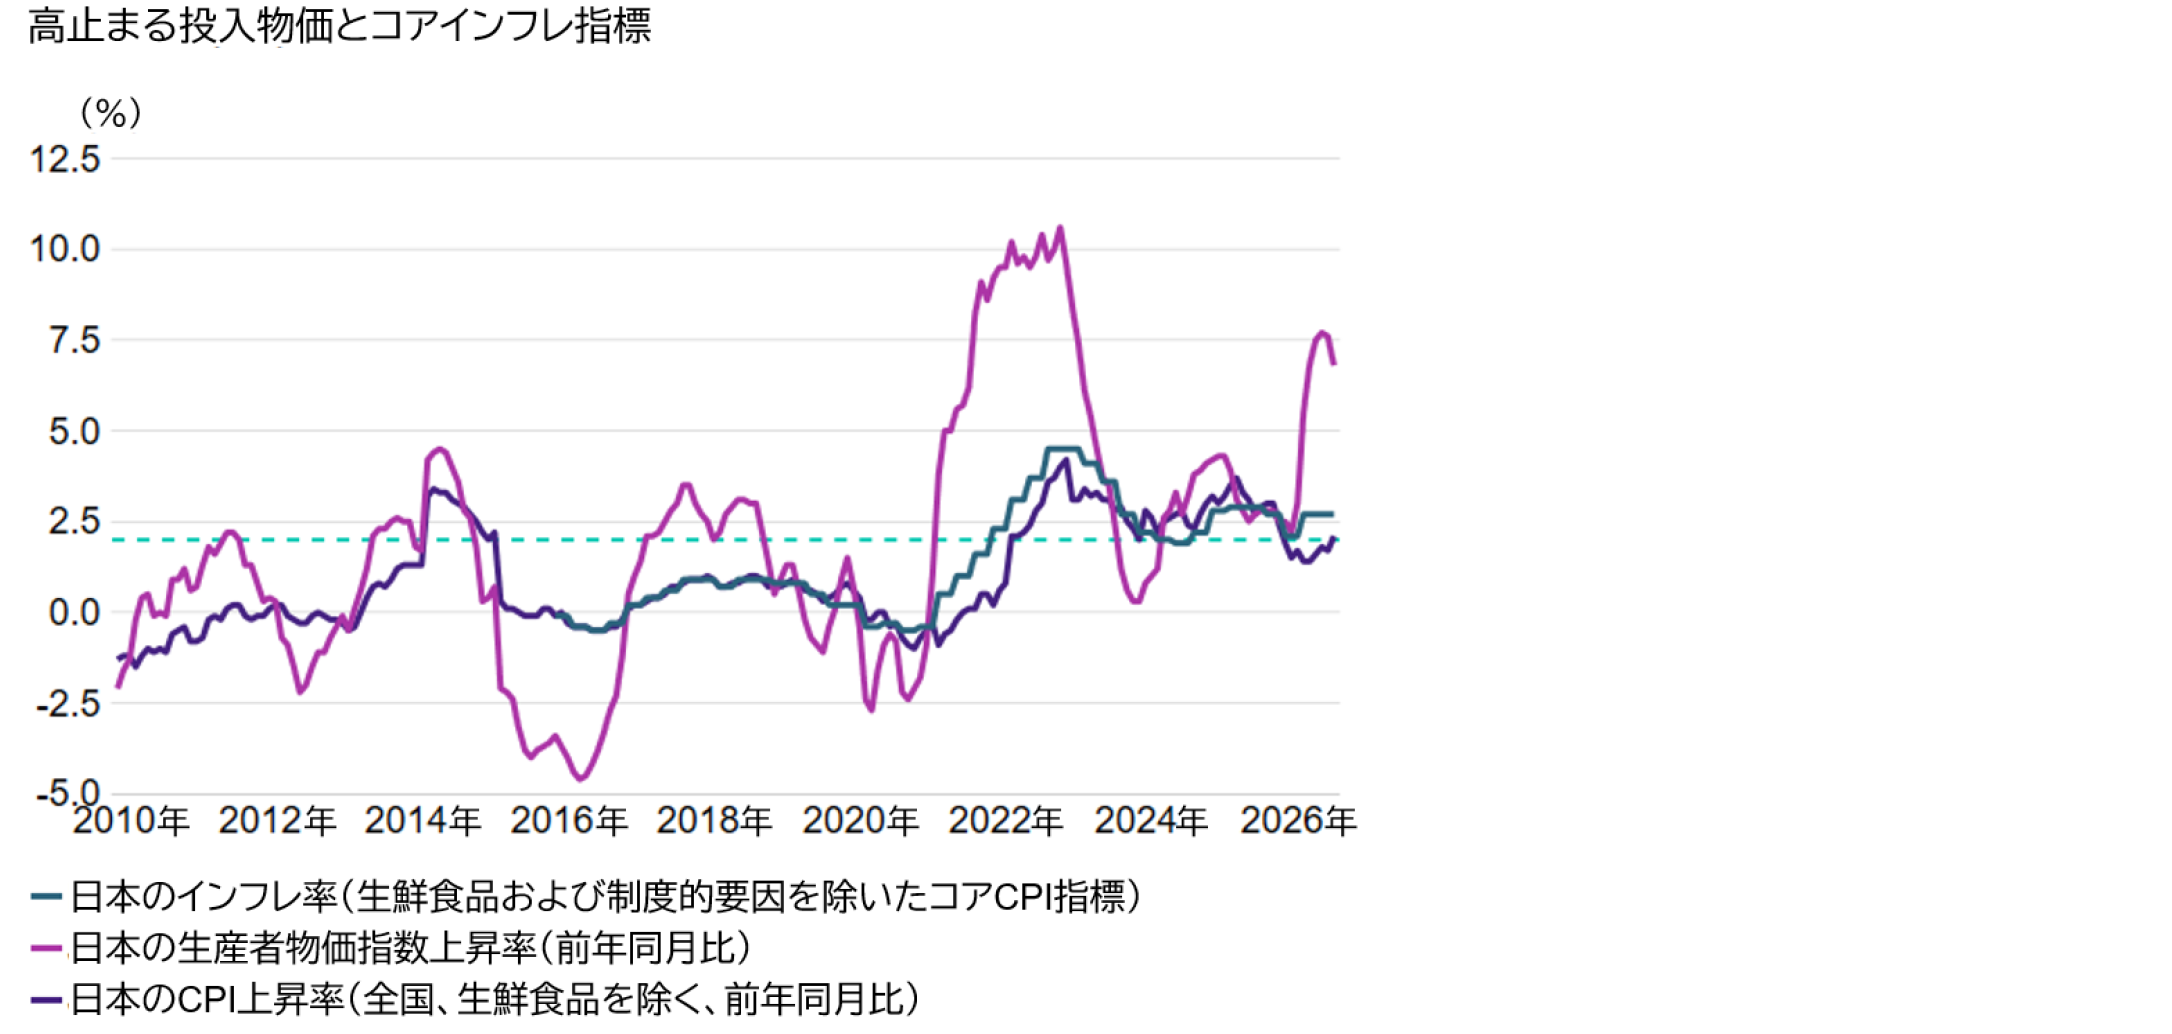
インフレの要因とリスクはいずれも物価の上昇を示している模様:日銀は、インフレ予想と基調的インフレが(今や達成された)目標を上回る可能性を明確に特定している。上方圧力の潜在的要因として挙げられているのは、エネルギー・コストや円安、AI関連需要だ。以下に、追加的な価格転嫁の可能性(こうした圧力が自動的に消費者物価へ波及するわけではないが)を示す。
チャート1:コアインフレ―再び強まっている輸入物価の上昇圧力は消費者物価へ波及するか
出所:総務省統計局、総務省、日本銀行、Macrobondの情報をもとにアモーヴァ・アセットマネジメントが作成
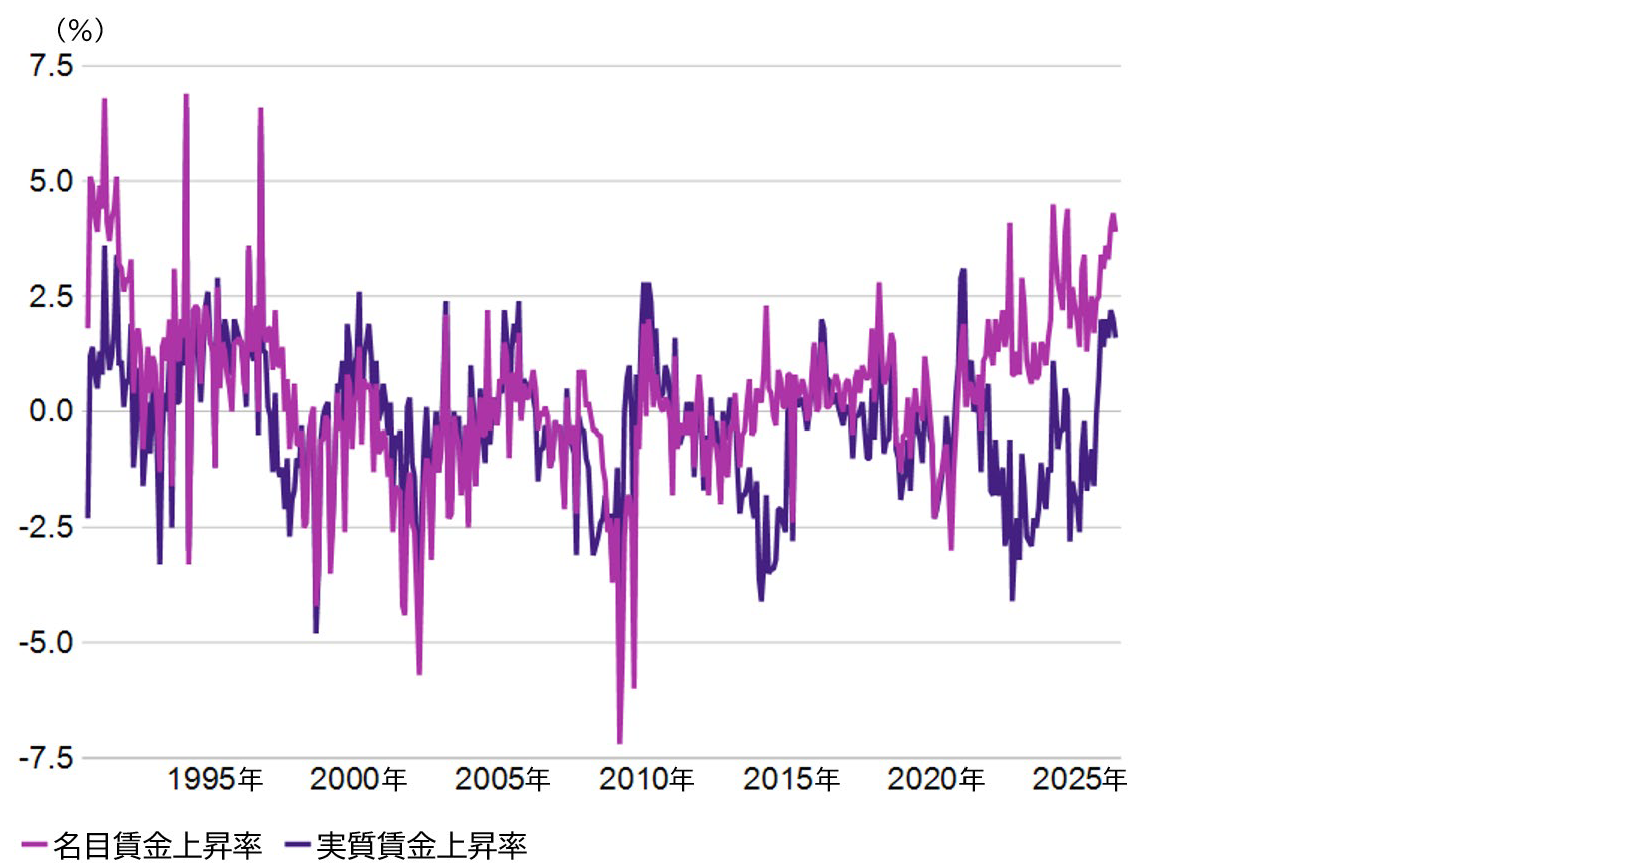
日銀は、個人消費は2026年度を通じて概ね横ばいで推移するが、その後、物価上昇圧力が緩和し所得から支出への循環が強まるのに伴って回復すると予想している。これは、家計心理を回復させるには名目賃金の上昇だけでは不十分であり、実質賃金の伸びに対する期待を維持する上で、インフレ期待の抑制が重要な要素であることを示している。
チャート2:日本の名目・実質賃金の前年比上昇率
出所:Macrobondの情報をもとにアモーヴァ・アセットマネジメントが作成
全体として、日銀の10月会合での決定は、金融引き締めが続くという当社の予想を概ね裏付けている。本稿執筆時点で、当社が見込んでいる利上げは、翌日物金利スワップ市場に織り込まれた予想を若干下回っている。当社のグローバル投資戦略委員会(GISC)では、9月時点の基本シナリオとして、向こう12ヵ月のあいだに日銀が2回の追加利上げを行い、政策金利は2027年9月までに1.75%に達すると予想していた。
GISCからFOMCにかけて:依然として米国の金利動向を過度に重視しているのか
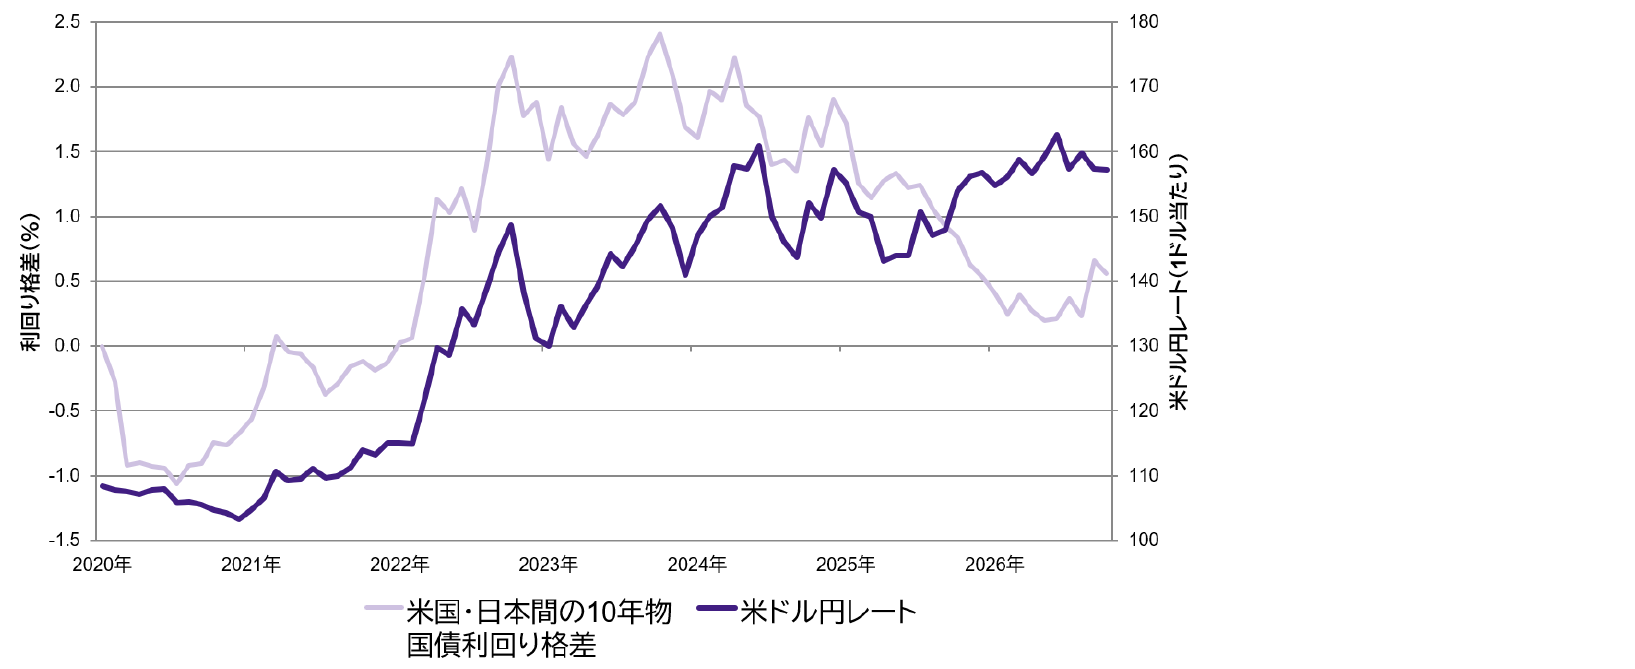
10月30日の日銀の政策決定を受けたドル円レートの動きは限定的であった。これは、同レートが依然、米国経済の動向とそれを受けた米FRB(連邦準備制度理事会)の政策金利の方向性に対する予想からより大きな影響を受けていることを示しているのかもしれない。FRBも10月28日、10対2(2名の理事は即時の利上げを主張)で政策金利を3.75~4%に据え置くという「タカ派的な据え置き」を決定し、また日銀と同様にインフレの上振れリスクを強調した。当社の分析によると、FRBでは政策メッセージの足並みが揃い始めているとともに、インフレを重視する姿勢が強まっている。ウォーシュFRB議長は、生産性の向上によってインフレが抑制され得るとの見方をあらためて示しながらも、11月16日に予定されているFRBの「生産性・雇用作業部会」を通じて、米国の生産性に対する自身の理解を深める必要があると明確に認めた。
チャート3:米国・日本間の10年物国債利回り格差とドル円レートの推移
出所:信頼できると判断した情報をもとにアモーヴァ・アセットマネジメントが作成
GISCでの議論で述べたように、グローバル市場で続いているリスク許容度の高まりは、米国の堅調な名目経済成長、足元の好調な企業収益予想が今後も続くとの推測、良好な資金調達環境という3つの要素に過度に依存している。良好な資金調達環境には(「キャリー・トレード」を支えていると当社が考える)広く行き渡ったリスク許容姿勢も含まれるが、いずれ、金融環境全体のタイト化によって、リスク資産を押し上げている金融緩和の度合いが弱まると予想している。
付録:ベイズ型FOMCモデルの更新
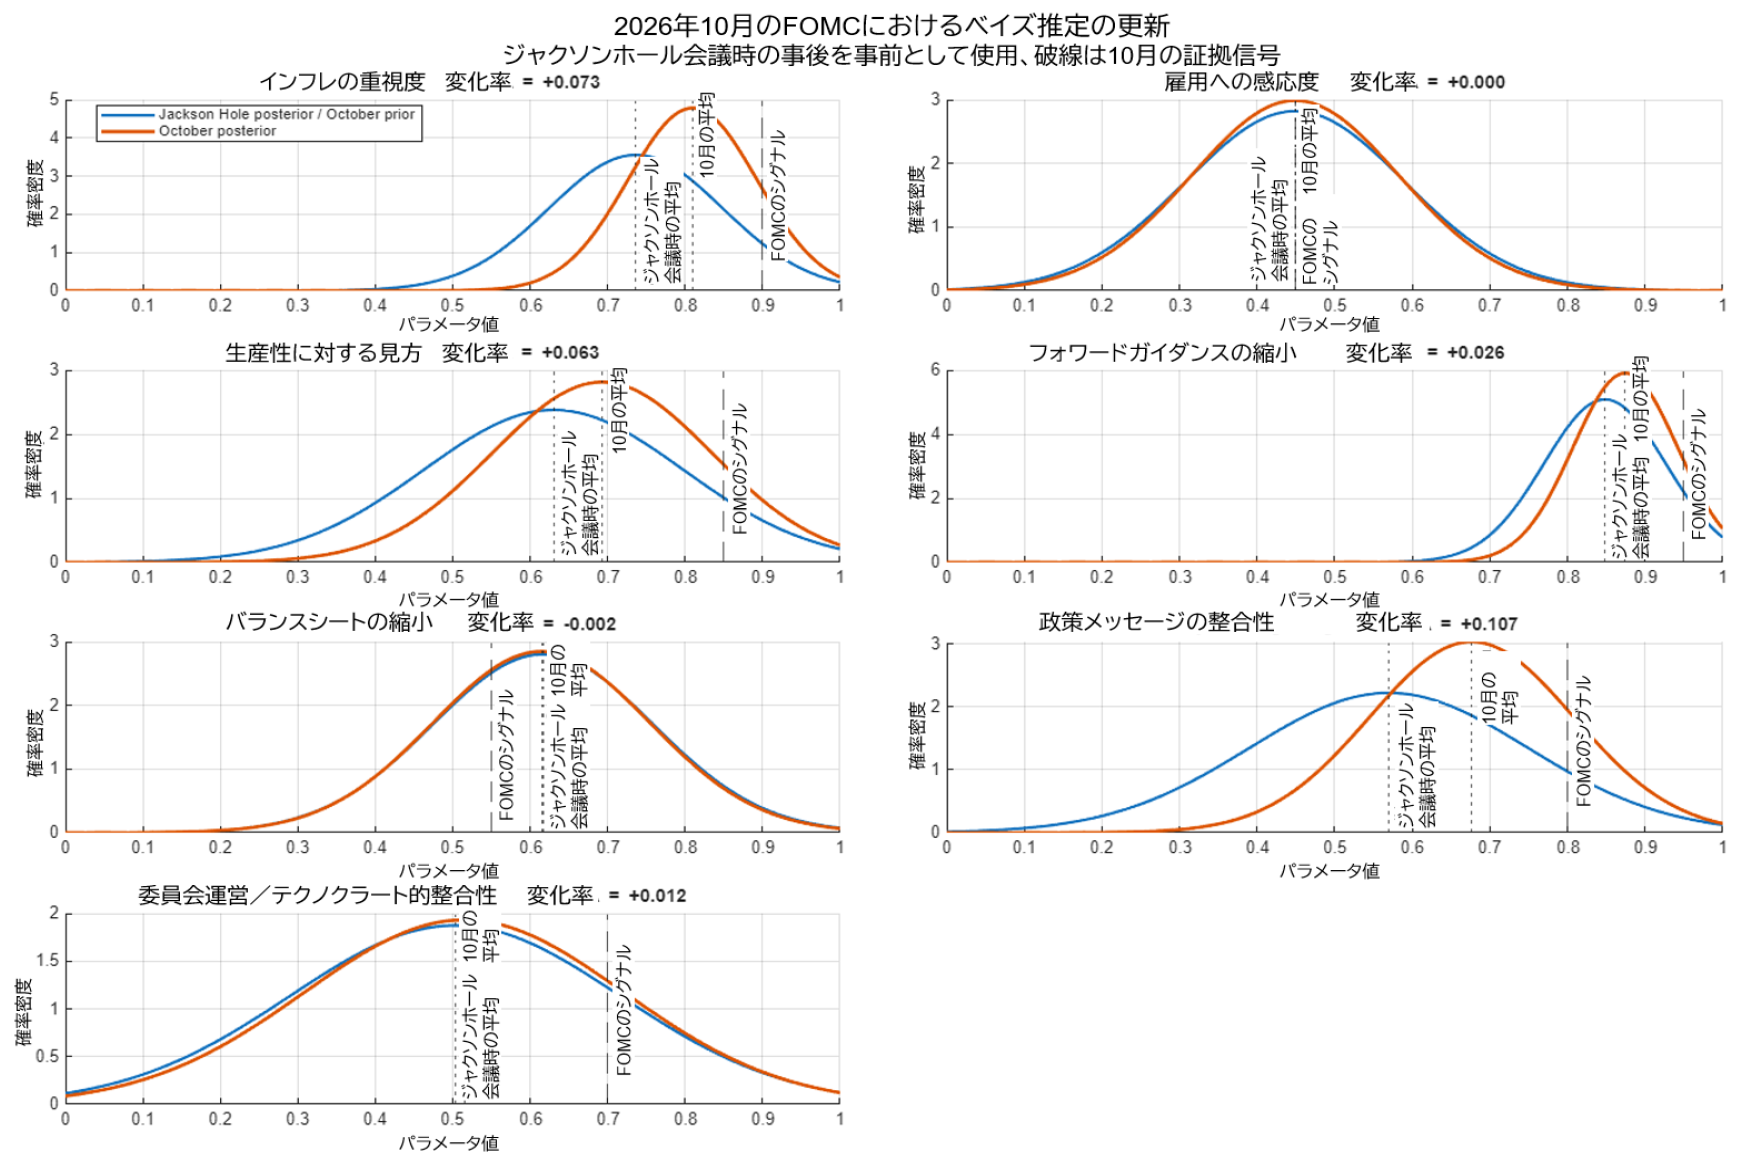
FRBは10月、タカ派的なメッセージを維持しつつ政策金利を据え置いた。以下に、8月に特定した注目すべき評価項目を更新する。
- 最も強まったのは政策メッセージにおける足並みの一致―ジャクソンホールでのメッセージが個人的見解ではなく組織的方針としての性格を強めている:10月の米FOMC(連邦公開市場委員会)会合は、ウォーシュ議長がジャクソンホール会議で示した枠組みがFRBの実際の情報発信と意思決定に一層反映されているとの見方を裏付けている。これを受けて、当社では金融政策において議長と委員会の足並みが揃っているとの確信を強めているが、委員会が議長の経済解釈をすべて採用していると証明されたわけではない。
- インフレ重視の姿勢が大幅に強まった―FRBは生産性向上シナリオを理由にインフレ面の手綱を緩めてはいない:これは、上述した最初の項目を重要な形で補強するものだ。FOMC会合と記者会見を併せてみると、今回の決定はタカ派的な利上げ休止と解釈され、記者会見でのメッセージもこの解釈を裏付けている。経済成長はまずまず堅調だ(当社の雇用感応度指標はほぼ変化していない)が、インフレは引き続き政策を縛る制約要因である。
- 生産性向上への確信は強まったが、重要な疑問が残る:ウォーシュ議長とFRBは、供給サイドの持続的な改善に対する確信を強めているように見受けられるが、両者が「生産性」という言葉で何を意味しているのかは依然やや不明確である。FOMCは、「生産性」を「労働生産性」の意味で用いる場合もあれば、「生産」に近い意味で用いているように思われる場合もある。足元の生産が資本の増加や旺盛な需要を反映している可能性があるのは確かだが、いずれも(技術革新による改善を含む)全要素生産性の持続的な加速を証明するものではない。
より大きな矛盾は、仮に生産性が本当に持続的な形で高まっているのであれば、自然利子率(r*)も上昇し得る、という点に言及していないことだろう。この論点は、生産性が高まった場合、中立金利が低下するのではなく上昇する可能性を示唆する。つまり、ここでの矛盾は、ウォーシュ議長が供給サイドの上振れ余地を持ち出す一方で、それが中立金利に及ぼし得る影響については公の場で議論を完結させていないことにある。 - フォワードガイダンス縮小の姿勢が明確に確認された:当社ではもともと、ウォーシュ議長がフォワードガイダンスに後ろ向きであるとの見方にかなり強い確信を持っていたため、その確信がやや強まったことは意外ではない。
- バランスシートとFOMC運営方針に関する考え方は依然不透明:これらについては、新たな知見がほとんど得られていない。10月の会合では、長期的なバランスシート運営の意向やウォーシュ議長の具体的なFOMC運営方針については、たいして明らかにされなかった。
—結論:インフレとの闘いに向けた足並みの一致に対する確信は強まったが、生産性ストーリーには未解決の論点が残っている。
出所:アモーヴァ・アセットマネジメント