本稿は2026年10月9日発行の英語レポート「Global Investment Strategy Committee Outlook Q4 2026」の日本語訳です。内容については英語による原本が日本語版に優先します。
当社アモーヴァ・アセットマネジメントでは、9月30日にグローバル投資戦略委員会(GISC)を開催した。資産クラス間で相反しているように見受けられるシグナルをどう解釈するか、というのが議論の主要なテーマであった。話題の中心となったのは、底堅い名目成長、力強い企業収益、潤沢な資金供給(いずれも裾野は狭いが)がリスク資産のパフォーマンスを支えている一方で、インフレ期待、国債の供給、タームプレミアム(債券の残存期間の長さに伴う上乗せ利回り)が長期金利を高止まりさせている状況である。そこで当委員会では、現在の均衡を持続させ得る要因と、逆にそれを崩し得るカタリストを検討した。
世界経済は引き続き底堅いが、市場環境は難しさを増しており、株式市場、クレジット市場、債券市場は、将来起こり得るシナリオについて、それぞれ異なる予想を織り込んでいる可能性がある。一方では、予想される引き締めサイクルが前倒しされれば、債券利回りは下方調整する可能性がある。他方、株式市場が金利の上昇にあまり反応していないことを合理的に説明するには、将来の利益・キャッシュフローの伸びが現在のペースを上回り、資本コストの構造的な上昇分を十分に相殺する必要がある。そうならなければ、株式市場はいずれ、ハードルレート(投資を行うにあたって最低限必要な収益率)の上昇をバリュエーションの低下という形で反映せざるを得なくなるだろう。
当委員会の主要な結論
- テクノロジー・セクターの高いバリュエーションを説明する根拠として、好調なキャッシュフローが挙げられることが多い。しかし、構造的高金利が定着するとすれば、デュレーションの長いリスク資産である同セクターの現在のバリュエーションを正当化するには、キャッシュフローの伸びが長期的に一段と加速する必要がある。
- AI(人工知能)インフラの構築・整備は米国の経済成長と企業収益を引き続き大きく押し上げているが、資金調達はハイパースケーラーのバランスシート以外にも、リース、プロジェクト・ファイナンス、プライベート・クレジット、長期債の発行へと広がっている。このため、テクノロジー・セクターの資金調達環境はマクロ見通しの一部となりつつある。
- 各国国債利回りの上昇は、中央銀行の政策だけでは説明できなくなっている。財源調達を目的とする国債供給、タームプレミアム、企業・AIインフラ向け資金調達による長期資金の奪い合いが、債券のプライシングにおいて一段と大きな要因となっている。
- 日本は構造的な底堅さを維持しているが、直面する政策課題は変化した。日銀は債券市場と為替市場から金融政策正常化の加速を迫られる可能性があり、一方で政府は拡張的な財政構想の財源を明確に示すよう求める圧力にさらされ続けるだろう。
- 中国では経済の二極化が続いており、家計・不動産需要の低迷と外需・戦略分野の好調が併存している。当面の焦点は、既に予算が付いている中央政府支出と「六張網」関連支出が年末までに稼働するかどうかだ。人民元高は、国内、ひいては世界の不均衡の負担を軽減する政策手段として活用される可能性がある。
- 中心的なリスクは、リセッション(景気後退)の引き金が顕在化することではなく、資金調達と市場心理の好循環が断ち切られることだ。つまり、AIの収益化が期待外れとなる、信用環境が悪化する、インフレが根強く続く、国債供給の増加を受けた長期金利の上昇が長期的な株価バリュエーションの前提を揺るがす、といったリスクである。
- 設備投資計画が事業収益化を上回るペースで拡大し続けることによるAI関連の資金調達や収益化におけるショック:このようなシナリオでは、資金供給の後退の影響が株式市場、クレジット市場、長期金利へ同時に波及し得る。委員会メンバーのあいだで最も広く繰り返し指摘された懸念で、発生確率は15~33%、影響度は「中~高」と認識している。
- 長期金利や国債供給におけるショック:国債の発行に民間の長期債供給が加わることによりタームプレミアムが押し上げられ、ハードルレートとバリュエーションに悪影響を及ぼす可能性がある。発生確率は10~20%、影響度は「高」とみており、インフレやAI関連資金調達のシナリオとも一部重なる。
- インフレの波及:原油価格が正常化しても、精製能力の制約や軽油高、賃金の上昇、供給制約を受けて基調的インフレが根強く続き、現在市場に織り込まれている金融政策シナリオを上回る引き締めが必要となる可能性がある。発生確率は20~40%、影響度は「中~高」と考えており、潜在的カタリストとしては長期金利の再調整やエネルギー価格主導型インフレが挙げられる。
- 地政学的な不連続性リスク:中東情勢の再激化や米国の関与の変化などの政治的事象により、市場は地政学リスクを概ね看過できるとの楽観的想定が覆される可能性がある。このリスクは、特にエネルギー価格の上昇がインフレ期待に定着してしまうと、インフレ波及リスクと重なることになる。発生確率は中程度のショックで20~25%、極端なショックで5%、影響度は「中~高」とみている。
- 日本固有の政策信認:財政・金融両政策への信認が逆風にさらされているのは日本だけではないが、同国は正常化サイクルの初期にあるため、数多くの困難が生じやすくキャリー・トレードが「日本売り」へと転じる恐れがある。この信認ショックが強まるリスクは引き続き様々な資産クラスにわたる焦点であり、発生確率を20~25%、影響度を「中~高」と想定している。
- 中国の政策執行リスク:当委員会では基本シナリオとして、中国が通年の計画を実行し第4四半期に財政支出を拡大するとみているが、財政出動が消費や投資につながるのが遅れ、不動産・家計部門で続いている低迷を相殺できないリスクもある。このリスクには具体的な発生確率や影響度を付与していない。
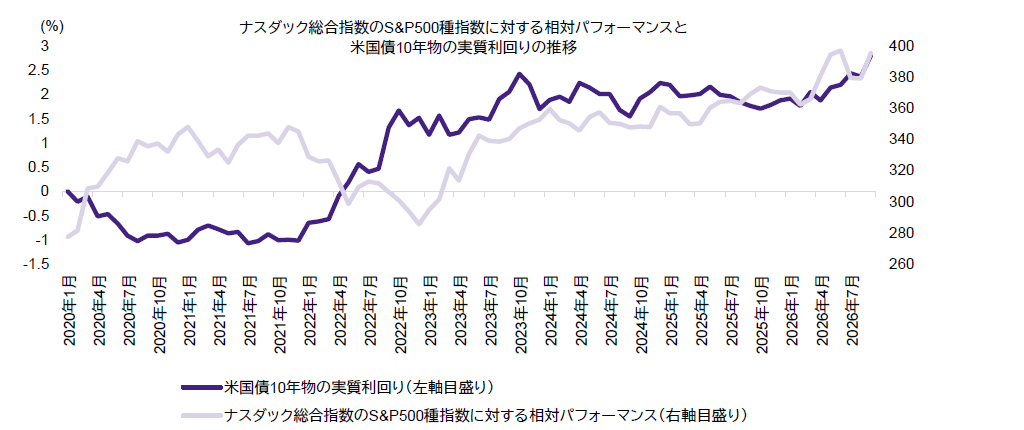
チャート1:テクノロジー株は実質金利の上昇に逆行してアウトパフォーム
出所: 信頼できると判断した情報をもとにアモーヴァ・アセットマネジメントが作成
世界の経済成長:矛盾は当面併存し得る
まず、執筆時点でグローバル市場に織り込まれている最も明白な矛盾から考察しよう。先進国の国債市場では長期債利回りが大幅に上昇しているが、株式やクレジットなど、通常リスクフリー金利を基準にプライシングされるリスク資産は、比較的底堅さを維持している。当委員会の一部のメンバー(全員ではないが)は、長期的なファンダメンタルズがより適切に反映されるなら、少なくとも1つの市場で調整が起きるとみている。現在の市場環境が合理的な将来予測を反映しているとの見方は、依然として論拠が薄弱と言える。
堅調な名目経済成長と企業収益が株式市場とクレジットの追い風となり得る一方、インフレ、財政赤字、タームプレミアムは債券利回りを押し上げる要因となる。これらが並行して成立するには、将来の企業収益が、市場固有のリスクに加え資金調達の基準となるリスクフリー金利の上昇も十分に補うことができる、との想定が必要となる。
委員会では実際、好調な企業収益と設備投資が今後1年にわたり米国経済の底堅さを支えるとみている。これは、不均衡な成長構造が間もなく解消する、あるいは生産性の向上が今後1年で幅広く定着する、ということを意味するわけではない。しかし、現在リスク資産を支えている(そして実際のところ国債をある程度脇に追いやっているように見受けられる)旺盛なリスク志向は、その持続性を裏付ける根拠が弱まりつつあるにもかかわらず、さらに続く可能性がある。
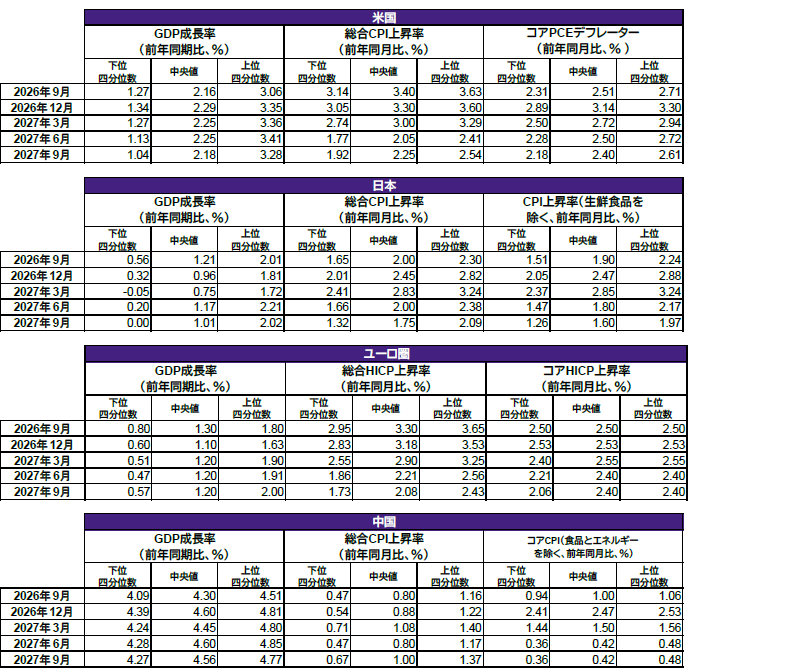
当委員会メンバーの予想の中央値では、今後1年の米国の経済成長率は前年比2%超を維持する見通しである。インフレ指標は、総合CPI(消費者物価指数)とコアPCE(個人消費支出)デフレーターの上昇率が前年比3%超でピークを打ち、その後は緩やかに低下しながらも米FRB(連邦準備制度理事会)の目標である2%を上回り続けるとみる。重要な点として、経済成長率とインフレ率の予想は、時間軸が先になるほど四分位範囲が拡大する。世界の経済成長の底堅さは引き続き米国の堅調な成長に依存しており、当委員会では、米国の成長(裾野は狭いものの)が引き続きその他の国々を先導していくと予想する。
日本は今後1年、潜在成長率を上回る前年比1%前後の経済成長が見込まれる。ただし、円安による輸入物価の高止まりを背景に、インフレ抑制は難しくなる可能性がある。生鮮食品を除くインフレ率は2027年3月までに2%台後半へ再加速する見通しだが、日銀による金融政策の正常化が効果を表すにつれ、委員会メンバーの予想の中央値では6月までに2%を割り込み、9月には1.6%へ低下するとみられる。欧州は緩やかながらプラス成長が見込まれ、予想の中央値では今後1年のGDP成長率が前年比1.1~1.3%程度で推移する見通しである。総合HICP(ユーロ圏消費者物価指数)は、ECB(欧州中央銀行)が先行して利上げしていることもあり、上昇率が3%台から2%台へ鈍化するとみられる。ただし、ユーロ圏のコアインフレ率は2%台半ばに根強くとどまる見込みである。中国の経済成長は、当局が不動産主導の成長からインフラなど戦略分野の投資へと軸足を移したこともあり、これまで低調で、2026年第3四半期のGDP成長率は4.5%を下回ったとみられる。しかし、今後数四半期は、政府の財政出動を受けて通年成長率が4.5%超へ戻る可能性がある。総合インフレ率は前年比1%前後と低水準にとどまると予想されるが、コアCPI上昇率は、輸入物価上昇の影響が遅れて価格転嫁されるのに伴い変動する可能性がある。
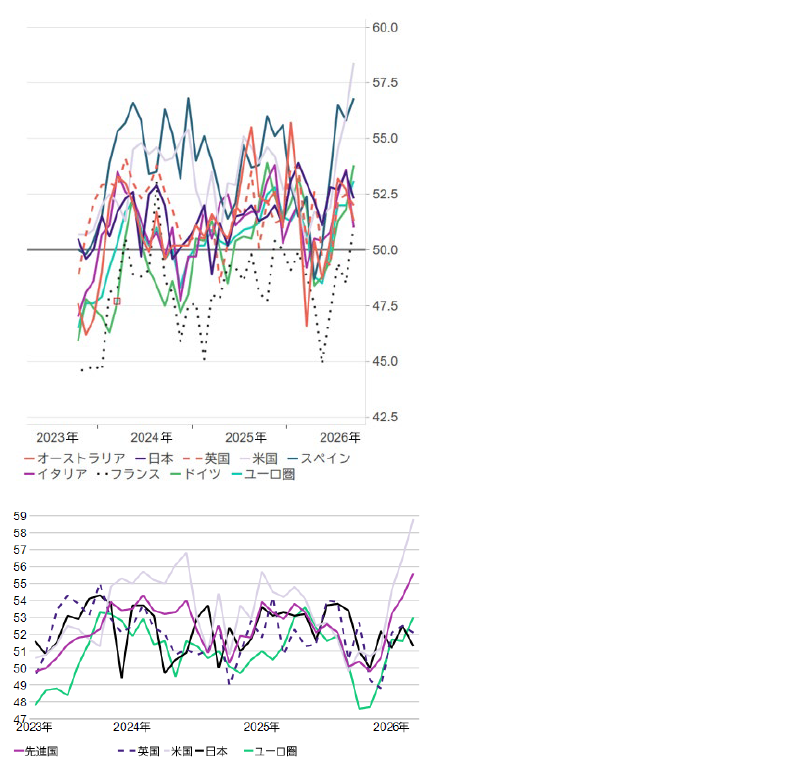
チャート2:各国のPMI(購買担当者景気指数)は再び力強い景気拡大を示している
出所: S&P GlobalおよびMacrobondの情報をもとにアモーヴァ・アセットマネジメントが作成
グローバル債券・金利・クレジット:キャリー取引が供給問題に直面
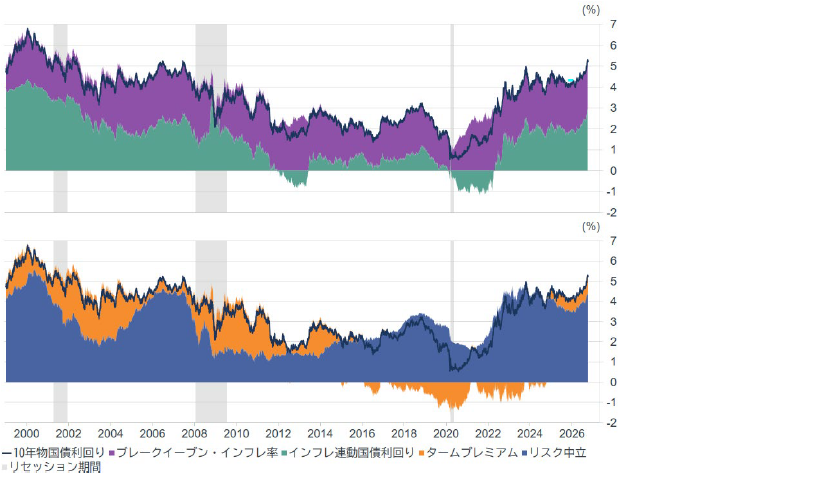
足元で起きている世界的な長期債売りは、原油価格の動きだけでは説明できない規模であり、インフレ期待、底堅い景気、財政の信認やタームプレミアムの上昇に対する懸念、財源調達を目的とする新たな国債供給(および民間クレジット物との競合)、市場の長期債消化力といった要因が相まって作用している可能性がある。これらの要因は、相互に補強し合うこともあれば相反することもある。
チャート3:米国債は高金利の長期化を織り込み(上のグラフ)、日本国債も高金利の長期化に合わせて調整(下のグラフ)
出所: Macrobondなど信頼できると判断した情報をもとにアモーヴァ・アセットマネジメントが作成
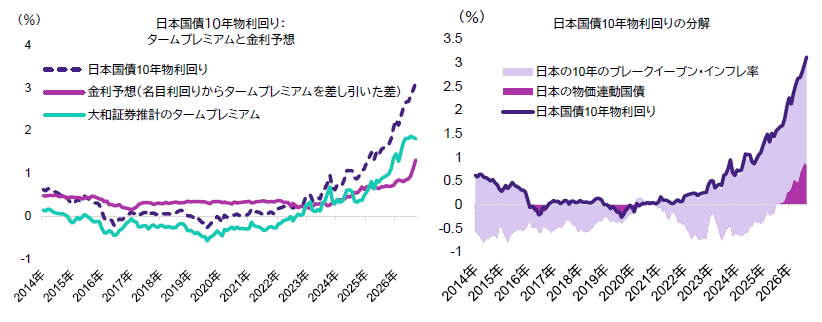
チャート4:日本国債は高金利の長期化に合わせて調整
出所: Macrobondなど信頼できると判断した情報をもとにアモーヴァ・アセットマネジメントが作成
注: 日本国債10年物利回りの分解においてはブレークイーブン・インフレ率が大部分を占めるが、実質利回りの割合は上昇してきている。一方、タームプレミアムと予想金利への分解による示唆はより明確で、市場は日銀の金融政策正常化シナリオに合わせて調整している。
高金利の長期化は、タームプレミアムの一段の上昇ではなく、金利の先行き予想に織り込まれる傾向が強まっている。
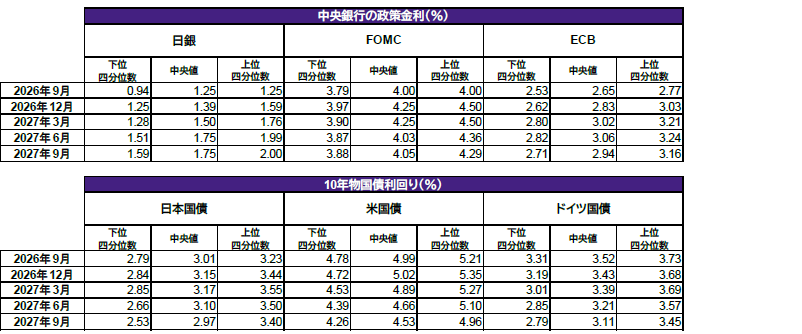
各国債券市場のイールドカーブの短期ゾーンは、投資家が金融政策における高金利の長期化を見込んでいることを明らかに示している。当委員会では同様に、日銀が利上げを実施すると予想しており、メンバーの予想の中央値として、同中銀が今後1年で利上げペースを半年ごとから四半期ごとへ加速させ、政策金利を1.25%から1.75%へ引き上げるとみている。予想中央値による見通しでは、2027年3月までにFRBが追加利上げを実施し、2027年半ばまでにECBが政策金利を3%へ引き上げるともみているが、ディスインフレ圧力が戻ればこれらの利上げは覆される可能性がある。
国債イールドカーブの長期ゾーンは、当面圧力にさらされ続ける見込みである。日本国債の10年物利回りは2027年9月まで3%超えの水準にとどまるとみられ、米国債の10年物利回りは5%台前半から半ばでピークを付け、その後イールドカーブ全体にわたる金利低下に伴い2027年9月までに5%を割り込むと予想される。ドイツ国債の長期物利回りについては、既にピークを打った可能性があるとみており、2027年9月までに3%台前半から半ばへ落ち着くとみている。総じて、長期債が各国のイールドカーブにおいて不安定なゾーンであることに変わりはない。巨額の財政赤字に伴う大量の国債発行が、企業やデータセンターによる長期での資金調達ニーズの拡大と競合するからだ。
一方、フランス国債の対ドイツ国債での金利差拡大は、財政の信認に対する懸念が経済規模の小さい周辺国に限られたものではなくなったことを示しており、システミック・リスクへの懸念を高めるとともに、最終的にECBによる救済措置が必要になるかという問題を提起している。現在の環境では、景気が低調なままでも、欧州の国債のイールドカーブは世界的な圧力にさらされ続ける可能性がある。
2025~2032年におけるデータセンターおよびAIインフラの大掛かりな構築・整備がもたらす影響を試算したブルッキングス研究所の最近の分析1によると、2032年末までに182.8ギガワットの新規電力容量を建設し、2032年以降に追加で117.2ギガワット分を完成させるとした場合、予測される投資額は約10兆米ドルに上る。また、当該期間において、部分的にしか実現しなかったり、未完成に終わったり、規模が縮小されたりしたインフラが、過剰投資として大きな負荷になる(2024年以降の総計画の約40%に相当)と予測している。この数字には(重複の可能性はあるものの)主要ハイパースケーラー4社の将来のリース・購入契約は含まれていないが、同論文では、ウォール・ストリート・ジャーナル紙による最近の集計として、その規模を約2.4兆米ドルとしている。
クレジット市場への潜在的な影響は大きい。オールイン・イールド(各種手数料や諸費用など初期コストをすべて含めて計算した総合利回り)は引き続き魅力的で、需給環境にも反応しており、例えば、「巨額発行」の噂が出ても、実現しなければスプレッドは縮小することがある。同時に、投資家心理が急変することもあり、大幅な応募超過となった新発債ディールでも、発行体の将来の債務履行能力に疑問が生じれば、その銘柄は流通市場で急速に下落に転じる2。そのため、サイクルの現段階のクレジット市場では、銘柄選択が極めて重要になると言えるだろう。投資家のバランスシートで長期債の受け皿となれる配分を巡って競争が活発化しているなか、当委員会では、民間のAI向け資金調達が、政府の国債供給によってすでに生じているタームプレミアムへの上昇圧力を強める可能性があると警戒している。
為替・コモディティ:ドルは米国の経済成長がなお支えに
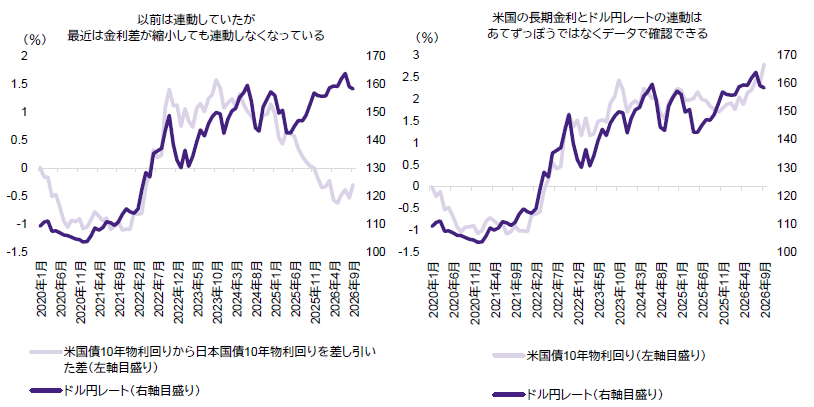
為替市場の動向は短期金利の差だけでは説明できず、長期金利の差の動きでも説明できない。米国経済が好調を維持していること、とりわけ米国のリスク資産が堅調であることが、相対金利のシグナルが後退するなかでも米ドルを支えている模様だ。さらに、当社が以前指摘したように、ドル円レートは日米金利差に連動しなくなっており、米国金利(名目であれ実質であれ)のみに連動する傾向を示している(レポート:「世界のリスク許容度という重荷を「キャリー」する円」参照)。円は、為替リスクがあっても米国のリスク資産に向かう投資需要の持続を支える安価な資金の「最後の砦」として機能しているのかもしれない。したがって、ドル円レートは単なる日米金利差の産物ではなく、米国金利や世界的なリスク許容度、日本の政策への信認、介入シグナルといった要素の複合関数として捉える必要がある。
チャート5:ドル円レートは日米の長期金利差に連動しなくなっており(左)、米国の長期金利との連動を示している(右)
出所: 信頼できると判断した情報をもとにアモーヴァ・アセットマネジメントが作成
日銀への信認は引き続き極めて重要で、これは長期国債だけでなく円にとっても当てはまる。市場はすでに日銀の利上げペースの加速を織り込んでおり、したがって日銀が「後手に回っている」と受け止められれば、日本国債と円はいずれも激しい売り圧力にさらされる可能性がある。
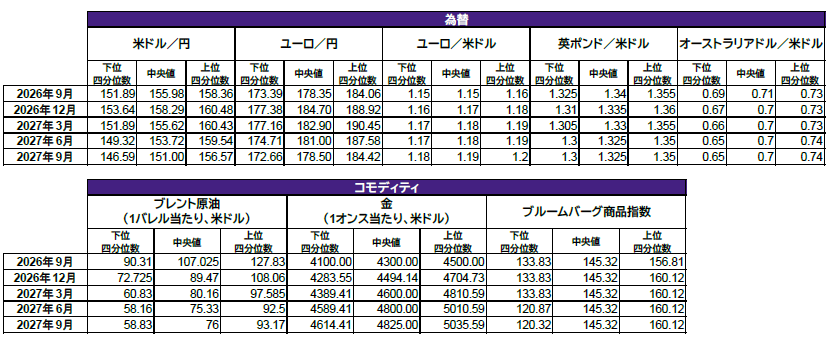
当委員会では、ドル円レートが当面レンジ内で推移し、2026年12月時点の予想である158円前後の水準から2027年9月には151円前後へ緩やかに下落する(その過程で150円を割り込む可能性もある)とみている。ユーロ円レートも同様に、180円台半ばから今後1年以内に180円を下回る水準への下落を予想している。ユーロの対米ドル・レートは今後1年でやや上昇するとみる一方、英ポンドとオーストラリアドルは対米ドルで概ね横ばいの推移を見込んでいる。
原油価格については、ボラティリティの高い推移を続けながらも今後1年で徐々に正常化し、2026年末頃には1バレル当たり80米ドル台後半、2027年9月までには70米ドル台半ばへ戻るとみており、その要因としては米国・イラン間の対立が一部緩和する可能性や、FRBの利上げに伴う米国の景気減速が挙げられる。金は、各国中央銀行が引き続き準備資産をドルから分散させるのに伴い、底堅さを維持する可能性がある。銅は、AIや電力網、インフラといった構造的テーマに伴う需要が続く可能性があるが、一方で経済全体の需要やAI関連の建設需要が弱まれば影響を受けやすい。
米国:企業収益は無視できないほど好調だが、資金調達が試練となる可能性
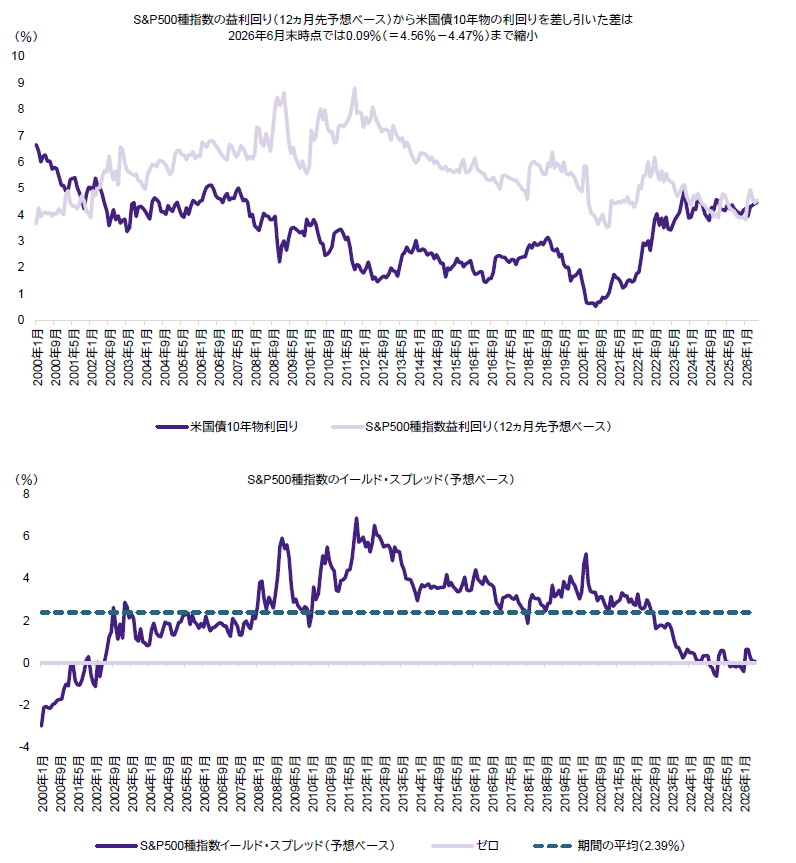
足元で続いているAI投資ブームは、企業固有の投資・資金調達の重要な要素となっただけでなく、世界規模での圧倒的な経済推進力にもなっている。資産市場には(例えば国債利回りの上昇が非常に高い株価バリュエーションおよび極端にタイトな信用スプレッドと併存している状況など)本来なら相容れない矛盾が見られているが、当委員会では、株式市場を考え得るマクロ環境の変化に照らして考察する必要性が高まっていると判断した。
チャート6:米国株式は対米国債での相対リターンが低下
出所: 信頼できると判断した情報をもとにアモーヴァ・アセットマネジメントが作成
注:S&P500種指数の12ヵ月先の予想益利回り(コンセンサス・ベース)から米国債10年物の利回りを差し引いた差
前述した通り、米国経済の底堅さは現在の市場環境の持続に引き続き不可欠であり、AI・データセンター投資は名目ベースでの経済活動と企業収益に大きく寄与している。同時に、現環境には緊張も併存している。絶対値ベースの株価バリュエーションは決して割安ではないが、当面は企業収益の強さと時折起こるバリュエーション調整が株式市場を支える可能性がある。
市場全体としては、株価バリュエーションは測定可能な総生産性の伸びを追い越してしまっているように見受けられる。インフラ支出だけでは、生産性の実態を有効に表しているとは言えない。例えば、企業向けLLM(大規模言語モデル)の売上高は設備投資全体に比べてはるかに小さく、生産性の向上もまだ広く確認されてはいない。とはいえ、大規模投資そのものが設備投資サイクルを終わらせるとは考えにくい。転換点は、設備投資のもたらす見返りがもはや資金調達コストに見合わなくなるか、設備投資額の大きい企業にとって資金調達が困難になる時に訪れるのかもしれない。
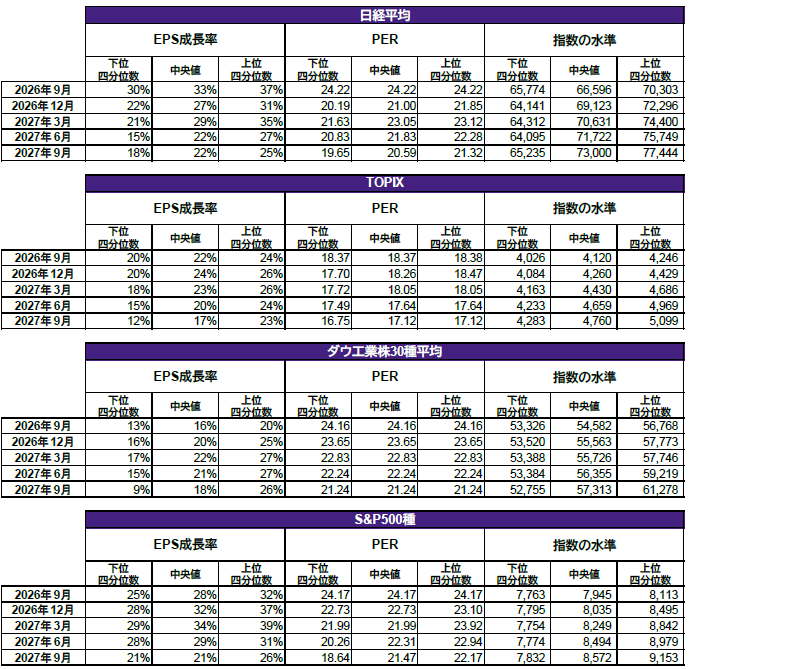
当委員会では、設備投資ブームが続いていることから、S&P500種指数の構成企業の企業収益が力強い伸びを維持するとみており、前年比20%を上回る増益率を予想している。ダウ工業株30種平均の構成企業の増益率はより緩やかなものになるとみられるが、それでも二桁台を十分に保つだろう。もっとも、バリュエーションについては、両指数とも今後1年でやや低下するとみる。考慮すべき重要な点の1つは、FRBの引き締めが予想通り前倒しされるかどうかである。FRBの引き締めが予想されているほど実施されず緩和的な金融環境が続けば、リスク資産にとっては買い材料となり得るが、それとは異なるシナリオの可能性が高まってきている(後述の「見通しに対する主なリスク」参照)。
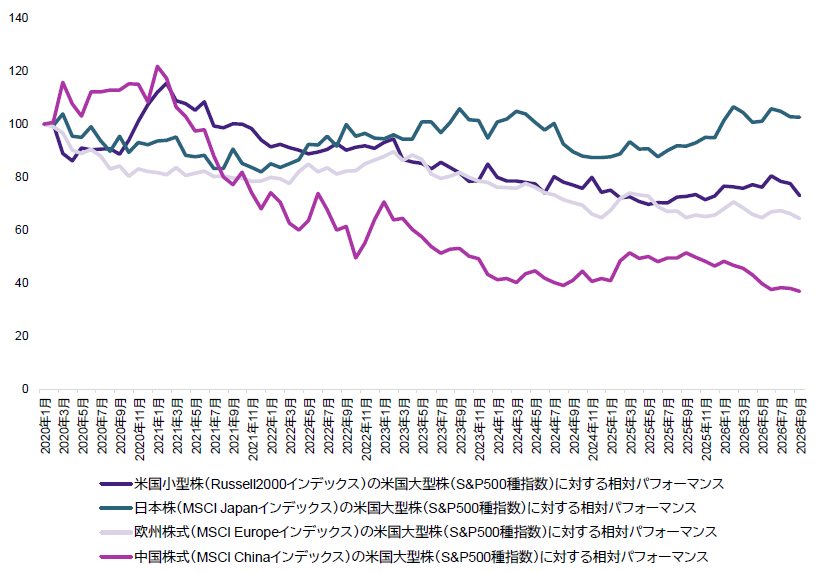
チャート7:米国小型株、日本株、欧州株式、中国株式の米国大型株に対する相対パフォーマンス
出所: 信頼できると判断した情報をもとにアモーヴァ・アセットマネジメントが作成
2020年1月=100として指数化
日本:正常化の加速、収益成長の広がり、財政信認の試練
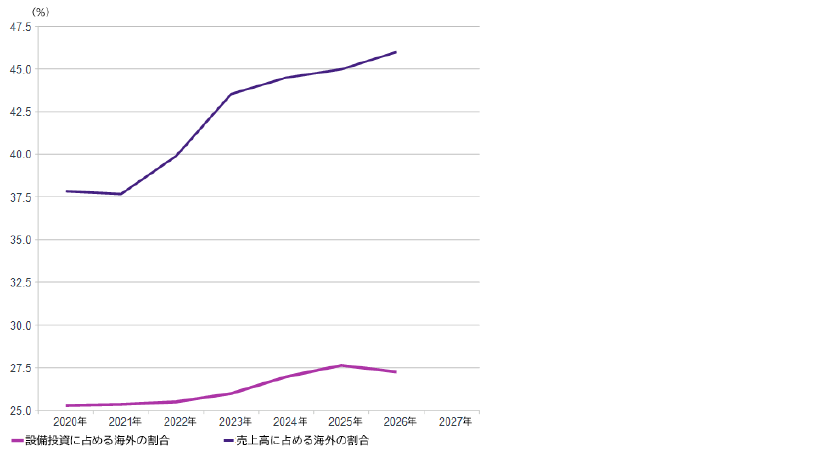
日本の株式市場はユーロ圏だけでなく米国と比べても底堅さを維持しているが、その主因としては、株式市場と企業収益の集中度がより低いこと、実質賃金の動向が良好なこと、デフレに苦しんだ「失われた数十年」からの構造的回復が徐々に見られていることが挙げられる。日銀が(前段の「グローバル債券・金利・クレジット」のセクションで述べた通り)利上げのペースを加速させれば、同中銀が後手に回っているとの懸念が和らぎ、長期国債利回りの上昇が抑制されるだろう。一方、円安は国内企業から見た投資先としての日本の相対的魅力度を高めている可能性があり、国内企業が投資の配分方針を見直す兆候が見られ始めている。
チャート8:日本企業の海外売上高・投資比率(2026年6月現在)
出所: Macrobondの情報をもとにアモーヴァ・アセットマネジメントが作成
高市政権とその「17分野」の成長戦略は、また別の信認問題、つまり日本が安定財源確保へのコミットメントを維持しながら積極財政を進められるのか、という問題を提起している。この財源確保の制約により、株式市場への追い風と受け止められてきた財政拡張計画が部分的に抑制されるかもしれない。一方で、財政への信認は市場からの信頼の維持に資する。以前から当社が幾度となく指摘してきた通り、日本政府は、民間セクターに滞留している巨額の現預金残高(企業で350兆円超、家計で1,100兆円超と推計される)を活用させるようなインセンティブを設計する協調政策をさらに進める可能性がある。これが実現すれば、財政支出ではなく民間セクターの積極的な支出が促進されることになり、財政規律も維持しやすくなる。
当委員会では、財政への信認が維持されるなら、単なる円安や放漫な財政支出ではなく、幅広い業種からの参加やコーポレート・ガバナンスの向上、賃金の上昇、投資の拡大を伴う、株式市場にとって構造的追い風となるような環境が続くとみている。
日経平均株価の構成企業は、EPS(1株当たり利益)成長率が堅調を維持して2027年9月までの1年で前年比20%を十分に上回る一方、PER(株価収益率)が20倍近辺へ低下すると予想する。TOPIXの構成企業については、EPS成長率が鈍化しながらも二桁台と好調なペースを維持する一方、PERは17倍程度へとやや低下する可能性があるとみている。
欧州:財政への信認と株式市場に波及し得る影響
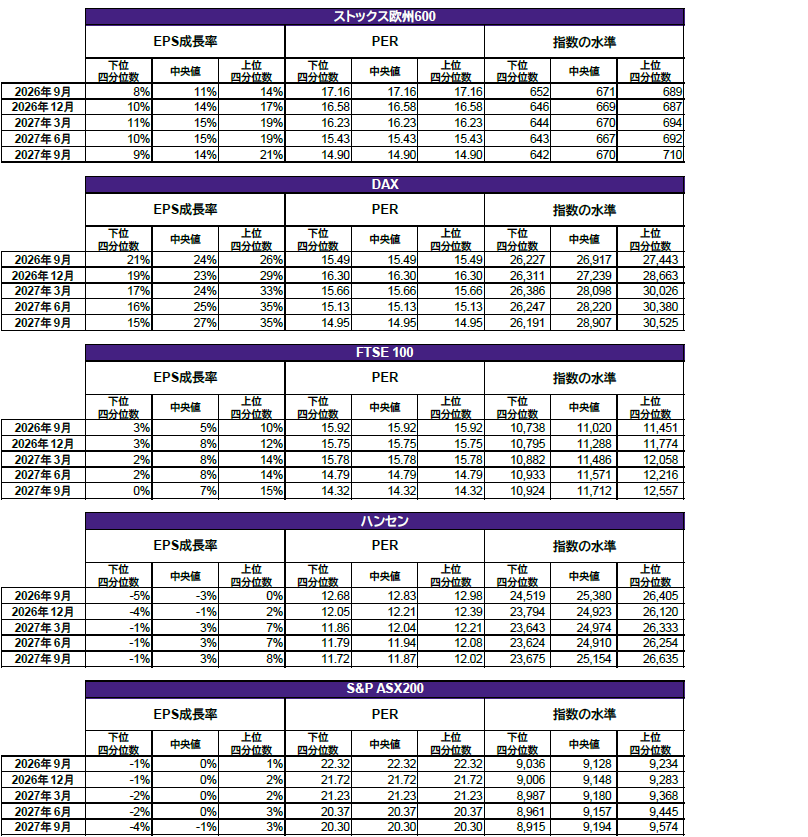
欧州は、今後1年も、世界の経済成長を牽引するような存在に浮上することなく、低成長と根強いインフレを抱える市場にとどまるとみる。世界の投資家のバランスシートでデュレーションの長い資産の受け皿となれる配分を巡り競争が続くなか、経済成長も相対的な財政力も依然として強力な分散理由とならないのであれば、欧州への分散投資の意義は弱まり得る。ストックス欧州600指数は、構成企業のEPS成長率が10%台前半から改善すると見込まれるものの、PERの低下がそれを相殺し、今後1年で概ね横ばいの推移になると予想する。ただし、DAXは他の欧州市場と異なり、構成企業のより好調な利益成長がバリュエーションの低下分を上回る可能性がある。
中国:需要サイドの「ビッグバン」ではなく政策執行の追い上げ
中国では、家計における負債削減、不動産市場の低迷、小売活動の低調が、戦略的輸出、製造業およびテクノロジー関連投資の好調と併存している。最近実施された住宅市場改革は相反するシグナルを発している。商業的住宅販売制度の改革により、予約販売を用いるプロジェクトの条件と監督が厳格化され、不動産デベロッパーは住宅完成費用を既存資本から賄わなければならない割合が増えた3。この動きを受けてデベロッパーが早期の採算化を図ろうと工事を急ぐのに伴い、計画済みの開発投資は予想に反して加速する可能性があるが、一方でデベロッパーの開発投資全体は抑制される可能性もある。
同時に、中国は住宅需要支援策も発表しており、価格が150万元以下の住宅について、100万元までの住宅ローンに1%の補助を適用する4。こうした政策の最終的な効果は依然として不透明だが、より明確なのは、同国が不動産主導の成長から戦略分野・移行関連投資への構造転換を図っていることだ。このような背景から、「六張網」(水道網、電力網、コンピューティング・ネットワーク、次世代型通信網、都市部の地下インフラ網、物流網)の中核を占める供給サイド・インフラは投資の重要なチャネルと言える。
政策当局が年初からの投資減速を補って通年の経済成長目標を達成しようと図るのに伴い、第4四半期には財政支出が加速する可能性がある。ただし、当委員会では、当該四半期における財政出動の加速は財政スタンス全体における新たな拡張ではなく、(既に債券発行により財源が確保された)予算に計上済みの支出の執行になるとみている。
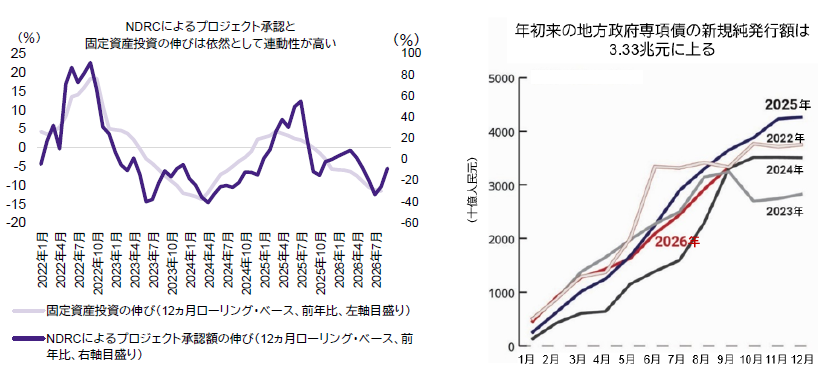
この見通しを裏付けるように、同国の国家発展改革委員会(NDRC)によるプロジェクト承認は加速している。同承認は過去、固定資産投資やインフラ関連活動と密接に連動してきた。加えて、既存枠の下で発行可能な地方政府専項債の枠が1兆元弱残っており、年内に追加承認が行われる可能性も当四半期のさらなる追い風となり得る。
しかし、重要なのは、こうしたプロジェクト承認が銀行融資につながり、(地方政府の未払債務を国有企業が返済できるようにする政策金融機関の資金提供を含め)最終的に実際の資金フローにつながるかどうかである。それでも当委員会は、第4四半期の財政出動加速が中国の経済二極化の流れを変えることはないとみている。
同国のGDP成長率については、第4四半期に前年比4.5%を上回る可能性を見込むものの、今後1年では4%台半ばで推移すると予想する。インフレもばらつきのある状態が続き、総合CPI上昇率は前年比1%を上回る一方、食品・エネルギーを除くCPI上昇率は今後1年のうちに同0.5%を再び下回る可能性がある。
ところで、中国のオンショア株式市場は、オフショア上場の中国銘柄を上回る資金流入が見られている。CSI500指数はインターネット企業と輸出企業の割合が低いため、オフショア中国株エクスポージャーに分散効果をもたらし得る。人民元高も一部の予想を上回って進んでいるが、この流れは長期的に続く可能性がある。自国通貨の上昇は、国内で輸入物価圧力を和らげる一方で外貨ベースの輸出品価格を押し上げるため、中国の構造転換が世界のインフレと対外不均衡に影響を及ぼす経路となり得る。
チャート9:中国のプロジェクト承認は投資の伸びを牽引しており、地方政府債の発行は高水準を維持
出所: PRC Macroの情報をもとにアモーヴァ・アセットマネジメントが作成
見通しに対する主なリスク:相反するシグナルの均衡が崩れた場合
見通しに対して当委員会で指摘された主要なリスクは、市場を支えている想定が持続不可能となり得る領域に集中している。具体的には以下の通りである。
クオリティ:「AI護送船団相場」の転換か
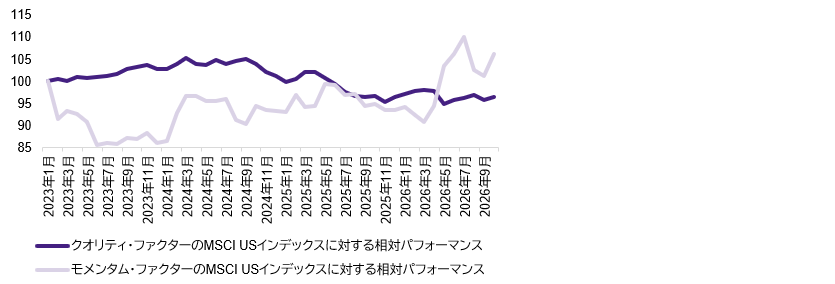
最近のフィナンシャル・タイムズ紙の記事5は、順張り銘柄が選好されクオリティ銘柄(収益性が高く安定しておりバランスシートが強固な競争力のある企業)がアンダーパフォームしていると嘆いていたが、この傾向は、市場全体に対するクオリティ・ファクターとモメンタム・ファクターの相対パフォーマンスにも表れている(チャート10参照)。
チャート10:クオリティ・ファクターとモメンタム・ファクターのMSCI USインデックスに対する相対パフォーマンス
出所: 信頼できると判断した情報をもとにアモーヴァ・アセットマネジメントが作成
2023年1月= 100として指数化
同時に、技術革新ブームがもたらすはずの生産性の向上をAIが既に実現しているという証拠は不十分であり、実際の投資効果には一定の遅れが見られている6。ソロー氏が1987年の論文7で指摘したのと同様に、AIが米国に新たな生産性レジームをもたらしたことを示す説得力ある証拠はまだない。同じ観点から、レポート「グローバル投資戦略委員会による中期展望(2026年第3四半期)」では、(消費財に対する資本財の相対価格の逆数を代替として)IST(投資特殊技術)が生産性に寄与していないことも考察した。
出所: Shutterstock
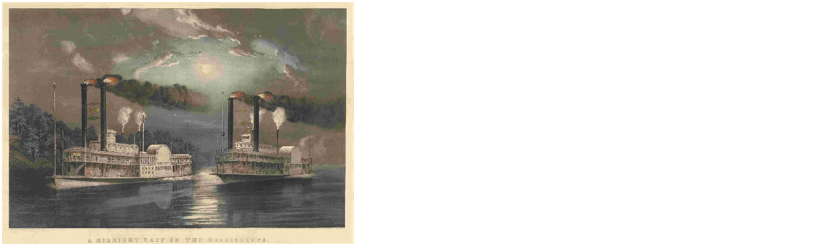
もちろん、何かが起きている理由を説明する方が、起きていない理由を説明するよりはるかに容易である。しかし、経済学者でデータ科学者、機械学習研究者でもあるハンネス・ミュラー氏は、異例に速い資本陳腐化の下で待つことのオプション価値という妥当な仮説を提示している。ミュラー氏が間接的に言及しているフランスの政治思想家トクヴィルの1831年の考察によると、ミシシッピ川の蒸気船が安っぽい造りであったのは、技術進歩のペースが速く、耐久性の高い船を作っても壊れる前に陳腐化してしまうリスクがあったからだ8。AIに置き換えれば、次世代モデルがはるかに優れたものになると予想される場合、企業は現行モデルを前提に組織全体を再設計することを合理的な判断としてためらう可能性がある。
一方、技術革新ブームの構築段階では、測定上の生産性が低下する現象(「Jカーブ」)が過去にも観察されているが、これから考えられるのは、マクロ経済レベルで生産性の裾野を広げるには、導入だけでなく業務フロー、ビジネスモデルおよび人的資本への補完的投資が必要だということだ。ミュラーが指摘しているのは、急速な陳腐化がその補完的投資自体を遅らせかねないということである。
もちろん、これへの反論の1つは、従来の統計ではヘドニック法による品質調整を十分に捉えられないため、AIの生産性が誤って測定されているというものであり、この説の支持者はよくトークンやモデルの価格低下を指摘する。しかし、そうした価格低下は、AI資本の「使用者費用」が同じくらい低下することを必ずしも意味するわけではない。品質調整によって最先端能力はますます安価に見えるかもしれないが、急速な陳腐化と移行・再統合コストを受けて、企業が今日購入するものの経済的寿命は短くなる。したがって、最先端能力が安価になり得る一方で、モデル固有の投資コストは高止まりする。
この仮説は、経済と市場の展開のなかで時間をかけて検証される必要がある。ただし、最先端技術の潜在能力が関連銘柄の株価に織り込まれる一方で陳腐化コストが十分に織り込まれていないのであれば、AIが既存の能力を陳腐化させるとの想定に立った場合、クオリティ・ファクターは過小評価されている可能性がある。むしろAI自体のコモディティ化が進めば、AIを有効活用するのに必要な希少な補完財を有している企業に、市場の利益がより大きく集まり始める可能性がある。イノベーションにより新たに生み出された資本のポテンシャルを引き出すには、堅実なビジネスモデル、プロセスおよび人的資本が必要であり、それらを確保した段階で初めて「普及」をより確信をもって語れるのかもしれない。もちろん、勝者の選別にはファクター・エクスポージャーだけでは不十分だろう。しかし、「クオリティ」に加えて組織資本やAI実装能力を兼ね備えていれば、普及の恩恵を受ける企業として今後浮上してくる可能性がある。
まとめ:均衡が持続するかどうかは状況次第、テールリスクは上昇
現在の市場は一見相反する特性を示しており、一方では企業収益が力強い伸びを見せるとともに良好な信用環境が続いているが、他方では長期国債利回りの調整が加速するとともにインフレの波及を示すシグナルが強まっている。この均衡を持続させることができる中心的なマクロ経済条件は、底堅い名目経済成長が企業収益と資金調達環境を支え続けるレジームである。
変化したのは、そのような環境を維持するために必要な資金調達の規模である。AI投資、財政赤字、インフラ需要がこぞって同時に資本を奪い合うなか、資金の逼迫が表面化するリスクが高まっている。このような背景の下、当委員会では転換点の初期兆候の特定に引き続き注力していく。主要な指標としては、(全体および企業・セクター固有両方の)資金調達環境、国債のタームプレミアム、インフレの波及、政策への信認などが挙げられる。
補足:GISCの見通しガイダンス
世界のマクロ経済指標
中央銀行の政策金利、為替、債券およびコモディティ
株式
1Brookings — “Financing the AI Buildout” by Stijn Van Nieuwerburgh
2Coreweaveの事例は、AI関連のクレジット物への投資意欲が旺盛であっても、負債比率や契約期間、将来の負債に対して疑問が浮上すれば、投資家の許容度や求められるリターンが急速に変化し得ることを示している。
3China moves to improve commercial housing sales system | english.scio.gov.cn
4China unveils mortgage subsidies to boost economy
5フィナンシャル・タイムズ紙「 What’s a quality investor to do? 」( 2026年9月24日)
6例えば、エコノミック・サイクル研究所の創設者でCOO(最高執行責任者)のラクシュマン・アチュタン氏は、「あらゆるところにAIが存在する社会」がインフレを抑制し続けられるような生産性の向上をもたらしたかどうかについて、懐疑的な見方を示している(出所:ブルームバーグの2026年9月17日の記事「Inflation Pressures Remain in ‘Cyclical Upswing,’ Says Lakshman Achuthan」)。
7R.M.ソロー著「We’d Better Watch Out」(ニューヨーク・タイムズ・ブックレビュー、1987年7月12日)
8H.ミュラー著「Are we on an AI Mississippi cruise?」(LinkedIn、2026年)