本稿は2026年11月5日発行の英語レポート「2026 US midterm elections: catalyst without a cause」の日本語訳です。内容については英語による原本が日本語版に優先します。
米国では2026年の中間選挙が行われ、民主党が上下両院で過半数を獲得する見通しとなり、米国のデータセンター投資計画にあらためて厳しい目が向けられている。しかし、選挙が経済に及ぼす影響は、政局の変化だけではほとんど左右されることのない全体的なマクロ経済環境に照らして考える必要がある。
市場の事前想定:下院での民主党の勝利は予想されていた
ブルームバーグの調査によると、市場の予想として、民主党は選挙前から高い確率で下院の過半数を奪還するとみられていた。つまり、市場はそうした結果を事前に織り込んでいたと言える。一方、上院での民主党の勝利は、まったく予想されていなかったわけではないながらも、下院ほどは確実視されていなかった可能性がある。本稿執筆時点の報道によると、民主党は、同党と統一会派を組む無所属議員2名を含めると、上院の全100議席中54議席を獲得しており、下院でも過半数を確保する見込みである。
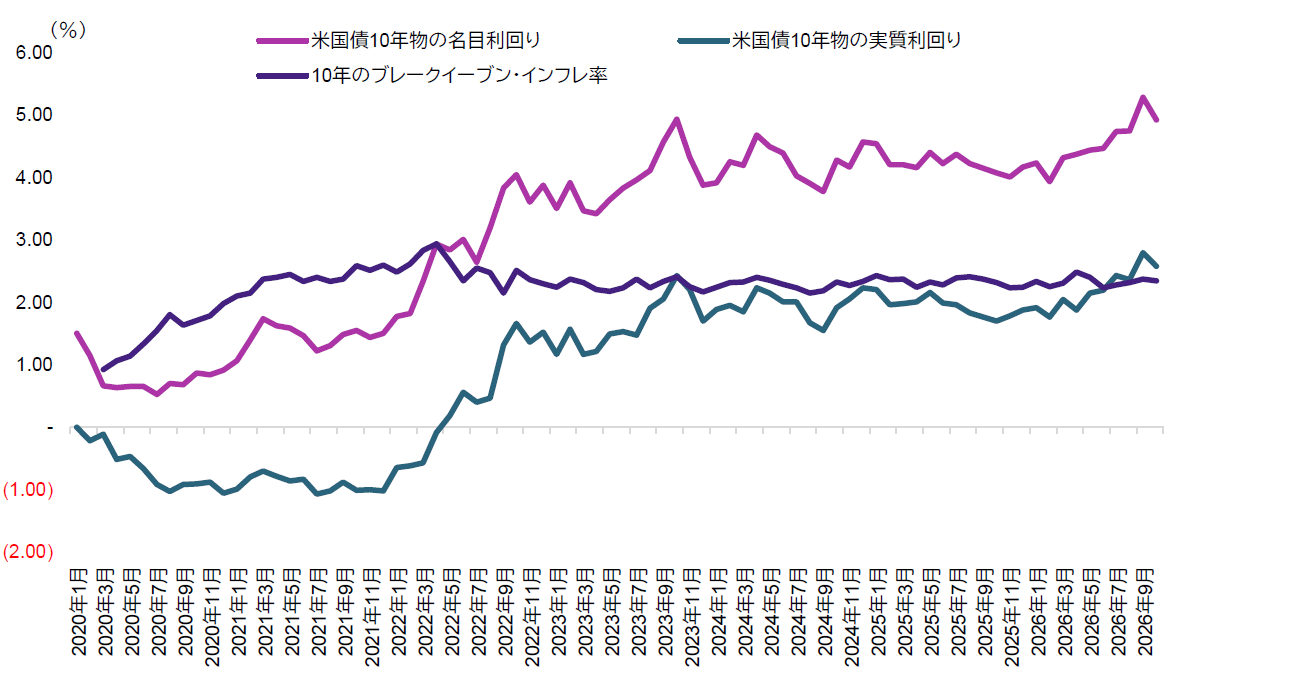
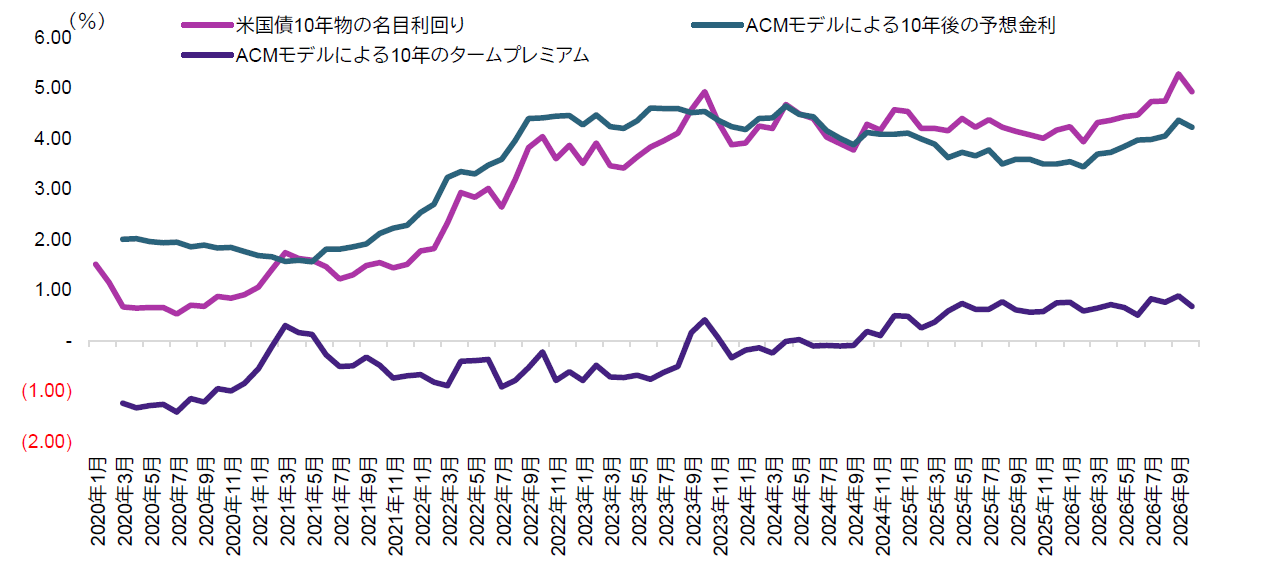
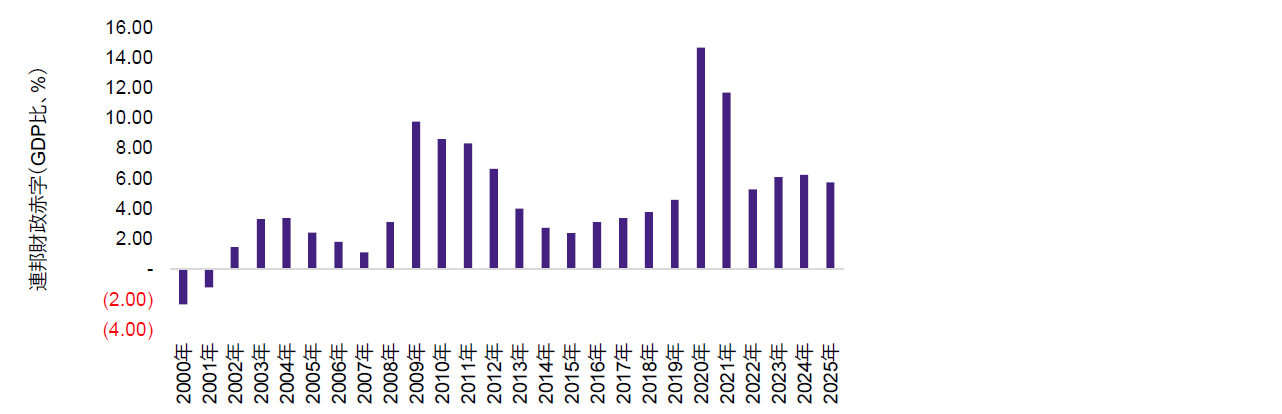
しかし、やはり市場の動向に影響を及ぼしたのは、米国のGDP比で約6%に上る慢性的な財政赤字、多額の国債発行、財政の持続可能性に対する根強い懸念など、いずれの党が議会で過半数を獲得しようとも残る問題であった。米国債10年物利回りは、高止まりする実質利回りとブレークイーブン・インフレ率を反映し、タームプレミアム(債券の残存期間の長さに伴う上乗せ利回り)の上昇圧力も懸念材料に加わって(チャート1および2参照)、5%近辺で推移し続けている。また市場では、インフレ圧力と米FRB(連邦準備制度理事会)による金融引き締めが続くと予想されていた。
チャート1:米国債10年物の名目利回り、実質利回りおよびブレークイーブン・インフレ率
出所:信頼できると判断した情報をもとにアモーヴァ・アセットマネジメントが作成
チャート2:米国債10年物の名目利回りとエイドリアン・クランプ・メンチ(ACM)・モデルによる分解
出所:信頼できると判断した情報をもとにアモーヴァ・アセットマネジメントが作成
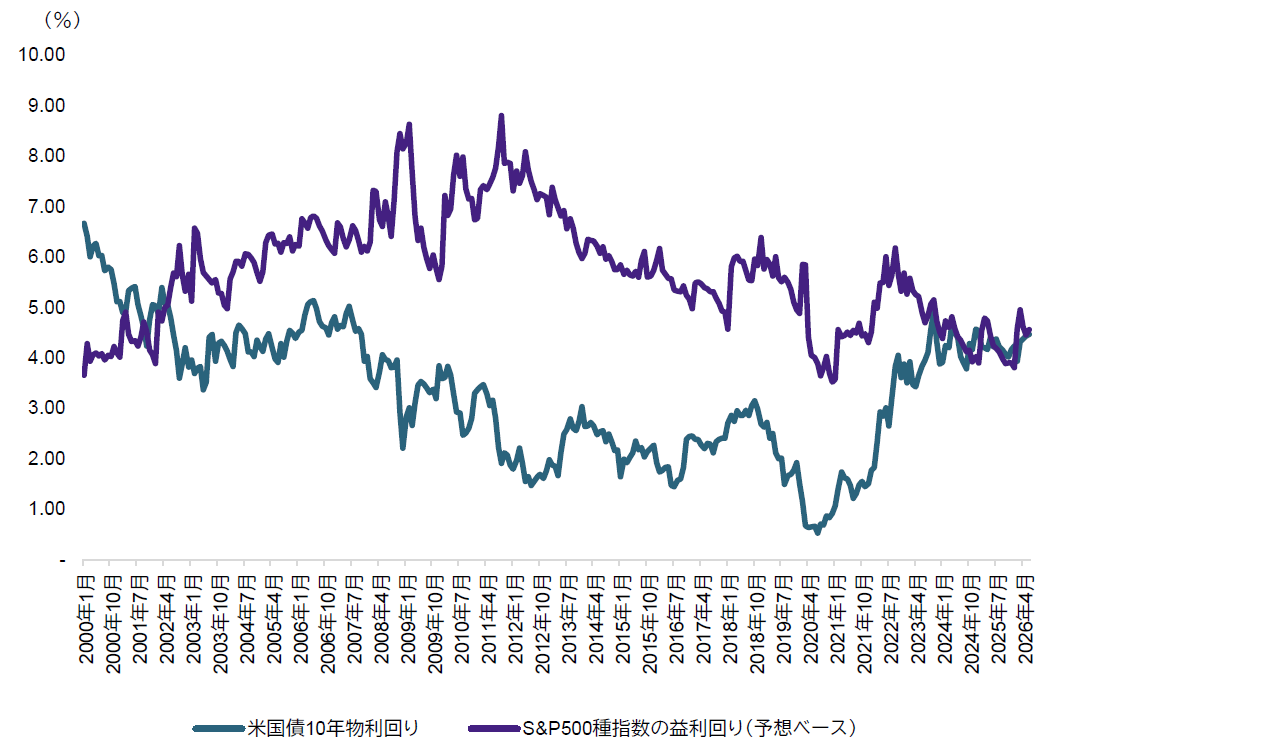
すでにレポート「グローバル投資戦略委員会による中期展望(2026年第4四半期)」で指摘した通り、AI関連企業の収益に対する強い期待、高水準のバリュエーション、少数銘柄への資金集中に加え、比較的タイトな信用スプレッドや継続的なリスクテイク姿勢が相まって、米国株式市場をかろうじて支え続けている。ただし、やはり同レポートで指摘したように、そうした要素のバランスは危うさを増してもいる。ここ数週間、株式益利回りの米国債利回りに対する優位性は縮小してきている。これは、他の領域(クレジット、通貨、流動性など)で追加的なリスクを負わない限り、株式は長期金利の基調的上昇を相殺するのに十分なリターンを提供できないかもしれないことを示唆している。同時に、テクノロジー・セクターの決算が楽観的な予想から下振れしてしまったケースでは、AI関連の設備投資および企業収益の持続可能性に対する確信がすでに揺らぎ始めていた。
チャート3:米国株式の益利回り(予想ベース)と米国債10年物利回りの推移
出所:信頼できると判断した情報をもとにアモーヴァ・アセットマネジメントが作成
選挙結果:変化の方向と規模
歴史的に見て、米国の中間選挙は野党に有利になりやすい。1934年から2022年までの23回の中間選挙で、大統領の所属政党は下院で20回、上院で15回、議席を減らしている。与党の議席数が中間選挙で後退するのは通常のことであり、必ずしも異例の政局変化を示すものではない。
しかし、重要なのは、議席数が過去の実例や選挙前の予想に比べてどの程度変わったか、そして議会の過半数を占める政党や議席差の余裕(優位性)が変わったかどうかである。さらに、民主主義制度への影響は、手続きの継続性や、今後の立法・監視能力に長期的な影響を及ぼす可能性がある。ただし、選挙結果だけで制度への信頼性を推し量ることは難しく、票の集計と公式結果の認証の完了(そして結果をめぐって重大な係争が生じた場合はその解決)を待つ必要があるだろう。一方、政権は、適用される法的制約の範囲内で、通商や関税、規制、外交政策に関して大きな行政裁量を保持している。議会の勢力図の変化は、政権が既存の行政権限を通じて経済情勢に影響を与えられる能力を抑制するというよりも、新たな立法に影響を及ぼし得ると言える。
金融市場の反応が必ずしも「正解」を示すわけではない
11月4日のアジア時間の取引序盤では、米国債利回りが低下、米ドルが下落し、米国株式の先物も下方圧力にさらされた。このように、金融市場は傾向として、選挙結果を「あるものにはプラス、別のものにはマイナス」という二者択一の構図に単純化しがちだ。選挙結果は財政拡張の上振れリスクを低下させる一方、立法上の膠着や政策の不透明感に伴うリスクを高めるとの見方もあろう。しかし、反論もまた可能である。既存の政府債務の規模と債券投資家による厳しい監視により、政権は財政拡張においてすでに財政と市場の両面から大きな制約に直面していた。
チャート4:GDP比で高止まりを続ける米国の連邦財政赤字
出所:信頼できると判断した情報をもとにアモーヴァ・アセットマネジメントが作成
依然未解決の課題:経済成長、生産性および企業収益
今回の選挙からは、AIによる生産性向上の実現、特に全要素生産性(TFP)の持続的な改善や予想される企業収益の持続可能性など、生産性の基調的傾向に関する新たな手がかりはほとんど得られない。
AI関連の設備投資は、すでにインフラや技術のサプライヤーに多額の売上げをもたらしており、足元の企業収益予想の追い風となっている。しかし、そうした売上げの大部分は生産能力への投資を反映したものであり、全体的な生産性の向上、延いてはその投資を正当化するのに必要なリターンについては、まだ十分に確認されていないままだ。
確かに、AI投資に対する政治からの監視の強化は、資本配分や資金調達に影響を及ぼす可能性がある。しかし、投資のリターン、企業収益予想の持続可能性、そして生産能力の構築を新たな価値を生み出す能力へとつなぐ道筋をめぐっては根本的な課題が残っており、依然未解決のままである。
リスクの分布:考えられる財政・立法面の制約
中間選挙の結果を受けて、一方では、さらなる財政拡張が制限されると同時に、立法上の膠着や政策の不透明感に伴うリスクが高まる可能性がある。他方では、既存のインフレ圧力、財政の持続可能性に関する課題、あるいは資金調達と投資家心理との均衡に内在する脆弱性が、選挙結果によって実質的に解消されるわけではない。
まとめ:選挙によって生産性の問題が解決されるわけではない
生産能力の大幅拡大はすでに実現しているが、それが経済にどのような影響を及ぼすかという問いへの答えは、未だ得られていない。選挙結果は政府の政策立案・実行能力に変化をもたらすかもしれないが、目下の最大の課題、すなわち市場がすでに織り込んでいるような生産性の伸びと企業収益が達成できるかという問いに、十分な答えをもたらすものではない。政治情勢の変化は市場再評価のカタリスト(きっかけ)にはなり得るものの、根底にある脆弱性も、そしてその解消に必要な経済調整も、選挙以前から存在している。FRBが11月16日に開催するの生産性・雇用作業部会の現地公聴会から、さらなる手がかりが得られるかもしれない。